



text size
Небанкарскиот финансиски сектор во светот растел двојно побрзо од банкарскиот, додека во Европската унија небанкарските извори обезбедуваат речиси една четвртина од кредитирањето на компаниите. Ова се податоци според меѓународниот Одбор за финансиска стабилност што ги цитираше гувернерот на Народната банка, Трајко Славески, на конференцијата “Микробаланс 2026 – Кредитирањето од нова перспектива“ одржана во Скопје.
За разлика од развиените финансиски системи, македонскиот финансиски систем и понатаму е претежно ориентиран кон банкарскиот сектор. Активата на банките зазема околу три четвртини од вкупната актива на финансискиот систем.
„Во изминатите пет години, од 2020 до 2025 година, кредитирањето од небанкарските финансиски институции – финансиските друштва и лизинг-компаниите – растеше со просечна годишна стапка од 22,3 отсто. Во истиот период, кредитирањето од страна на банките кон нефинансиските друштва и домаќинствата се зголеми со просечна годишна стапка од 9,6 отсто“, истакна гувернерот Славески. Сепак, овие компании и понатаму имаат релативно мал удел, од околу 2,5 отсто од вкупната актива на финансискиот систем.
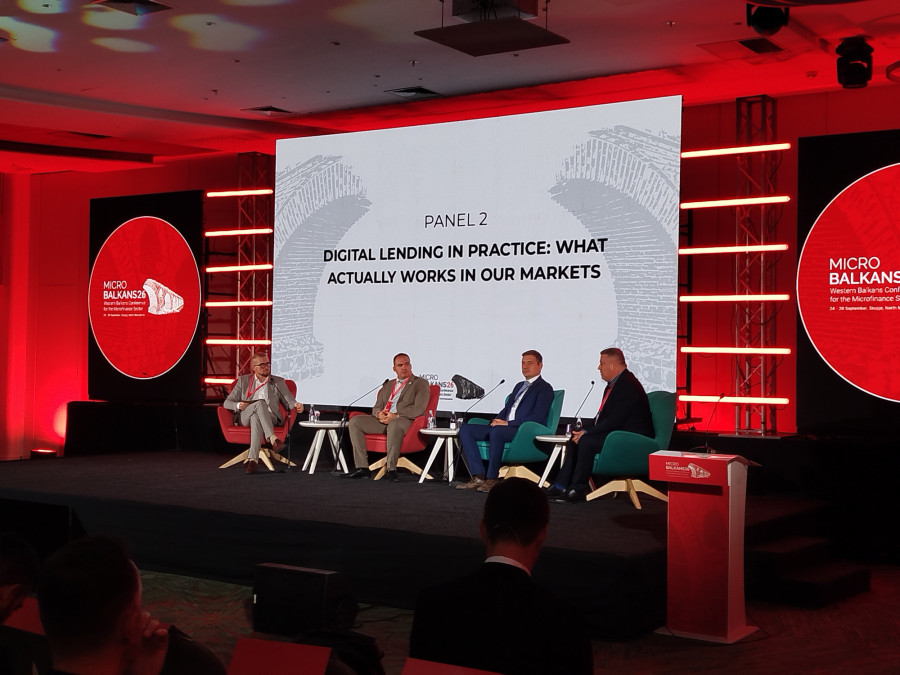
Учесниците на конференцијата дебатираа за тоа како пристапот до финансии да стане поедноставен, побрз и пофлексибилен за граѓаните и за микро, малите и средните компании, со фокус на дигиталното кредитирање, новите извори на капитал и довербата во финансиските институции во услови на брза технолошка трансформација.
 Bloomberg Adria
Особено микро и малите компании сѐ уште како свои најголеми проблеми ги истакнуваат ограничениот пристап до кредити, како и високите каматни стапки.
Според истражувањето на компанијата „Инсајдер ИД“, кај компаниите со 1-9 вработени, дури 38 отсто ги истакнале каматните стапки како клучен финансиски предизвик, додека 28 отсто сметаат дека имаат отежнат пристап до свежи пари за бизнисот. Како што расте величината на компаниите, овие предизвици се помали, особено пристапот до финансирање, па така, кај фирмите со 51-250 вработени, само 11 отсто изјавиле дека ова им е пречка.
„Четири од десет компании пристапот до финансирање го оценуваат како поволен, додека околу една четвртина велат дека не се задоволни. Една третина од испитаните компании рекоа дека имаат неутрален став околу ова прашање, што значи дека финансирањето било возможно, но често со одредени тешкотии“, објасни Сергеј Зафировски од „Инсајдер ИД“.
Што се однесува, пак, на физичките лица, истражувањето покажува дека користењето на кредити е најчесто кај граѓаните со средно ниво на доход. Речиси 60 отсто од испитаниците рекле дека користат некаков вид на кредит, а најмногу се користат потрошувачките кредити (35 отсто) пред станбените, автомобилските, кредитните картички и т.н. брзи кредити, додека најмалку се побарувани хипотекарните (нестанбени), со четири отсто од анкетираните.
Од конференцијата, чијшто организатор беше Групацијата на небанкарски финансиски институции при Стопанската комора на Северна Македонија, беа испратени неколку клучни пораки:
-Финансирањето треба да стигне до оние на коишто им е најпотребно;
-Технологијата треба да го направи кредитирањето побрзо, поедноставно и посигурно;
-Подобриот пристап до капитал отвора повеќе можности за малите и средните компании да инвестираат, растат и создаваат нови работни места;
-Иднината на секторот е во подобро, поодговорно и поодржливо кредитирање, што создава вредност за граѓаните и бизнисите.
„Иднината на кредитирањето не е само да кредитираме повеќе, туку да кредитираме подобро – со технологија, одговорност и поголема доверба кај клиентите“, рече Никола Јошевски, претседател на Групацијата.
Јошевски, којшто е и сопственик на „Минт Финтек Груп“ (Mint Fintech Group), истакна дека токму малите компании се еден од сегментите каде што микро-кредитирањето има особено значење.
Според него, износ што некому може да изгледа безначаен, за еден мал претприемач може да значи нова машина, нова инвестиција или можност за проширување на пазарот.
Малите компании, објасни Јошевски, често немаат можност да обезбедат класична хипотека или се на самиот почеток од развојот на бизнисот. Затоа моделите на микрофинансирање не се потпираат исклучиво на традиционалниот пристап кон обезбедувањето.
„Гледаме можност во бизнисот, а не само обезбедувањето на хипотеката“, посочи тој.
Јошевски оцени дека микро-кредитирањето во земјава во последните две до три години бележи годишни стапки на раст од околу 17 до 20 отсто.
Но, неговата централна порака од конференцијата е дека растот сам по себе не треба да биде цел.
„Не треба да се фокусираме да кредитираме само повеќе, туку треба да кредитираме подобро“, порача Јошевски.
Учесниците на конференцијата го истакнаа значењето на микро-кредитирањето за луѓето од маргиналните и ранливи групи, коишто обично немаат пристап до конвенционалните банкарски продукти.
„Во светот има преку две милијарди сиромашни луѓе. Како ќе дојдат тие до финансии за да почнат некој мал бизнис и да се извадат пополека од екстремната сиромаштија. Микро-финансирањето не е луксуз, туку потреба за населението“, рече Габриеле Џулиети, член на високиот менаџмент на „Банка Етика“ (Banca Etica), првата кооперативна банка во Италија, сега меѓународно распространета, којашто работи целосно врз принципите на етичкото финансирање.