



text size
Банките се соочуваат со сè поголем притисок од европските регулатори да управуваат со ризиците од екстремните временски услови, но наидуваат на пречки поврзани со заштитата на податоците на клиентите, кои ги усложнуваат напорите за заштита од загуби.
Во земјите што се во епицентарот на најновите топлотни бранови во Европа, банките сега зад затворени врати го изразуваат своето незадоволство. Тоа се случува во време кога регулаторите најавуваат дека ќе ја засилат контролата врз изложеноста на секторот на шумски пожари, суши и поплави, со посебен фокус врз кредитниот ризик и моделите за утврдување на цените.
За да ги исполнат барањата на регулаторите, банките велат дека ќе им биде потребен пристап до подетални податоци за осигурителното покритие на клиентите, како и до податоци за физичката состојба на осигурените имоти. Засега, сепак, таквите информации честопати им се недостапни поради Општата регулатива за заштита на податоците на ЕУ и националните закони. Претставник на една голема европска банка, кој зборуваше под услов да остане анонимен, изјави дека поради ограничувањата банката не може прецизно да ги процени ризиците од загуби со кои се соочува.
Прочитај повеќе
„Едмонд де Ротшилд“ предупредува на ризик што сè повеќе ги загрижува инвеститорите
Швајцарскиот управител со средства „Едмонд де Ротшилд“ добива сè повеќе прашања од клиентите за тоа како екстремните горештини, пожарите и другите климатски ризици можат да влијаат врз вредноста на нивниот имот и инвестиции.
16.09.2026
Во Европа снемува храна за добиток, сточарите ги намалуваат стадата
Слабата жетва и проблемите со увозот би можеле дополнително да ја влошат ситуацијата...
13.09.2026

Доаѓа Супер Ел Нињо - ќе донесе ли со себе и ценовен енергетски шок
ЕСМ и во 2027 година ќе го димензионира своето производство за 100 отсто покривање на потребите на универзалниот снабдувач. Тоа значи дека домашното производство ќе биде целосно подготвено да ги задоволи сите потреби на регулираниот пазар.
10.09.2026
Екстремната топлина ги менува портфолијата. Кој би можел да има корист?
Климатските промени стануваат сè поважна тема меѓу управителите со средства.
27.08.2026
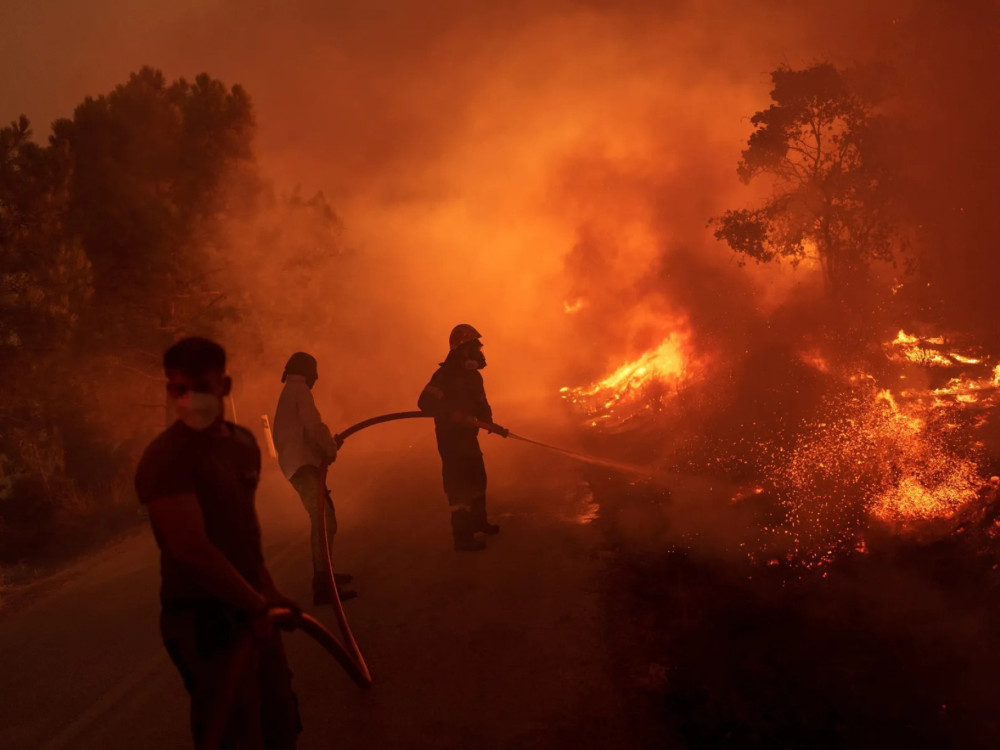
Тензиите ќе растат бидејќи Европа, континентот што најбрзо се загрева во светот, се соочува со досега невидени временски ризици. Финансискиот регулатор во Франција, чии големи делови летово беа опустошени од смртоносни шумски пожари, очекува банките да го подобрат управувањето со таквите ризици.
„Главната област во која е потребно подобрување“ и што регулаторите сакаат да го видат е банките подобро да ја разберат „деталната географска распределба на својата изложеност“, изјави Жан Боасино, директор за ризици и истражување во францускиот финансиски регулатор „АЦПР“ (Autorite de Controle Prudentiel et de Resolution - ACPR).
Тоа подразбира да знаат „каде се наоѓаат средствата што ги финансираат или каде се наоѓаат средствата врз кои се темелат кредитите земени од клиент или компанија“, изјави тој во интервју. Загубите со кои се соочуваат банките „во голема мера зависат од претпоставките во врска со осигурителното покритие“, а „осигурувањето генерално е првата линија на одбрана во управувањето со овие видови ризици“.
Меѓутоа, правилата за заштита на податоците на клиентите дополнително го усложнуваат собирањето информации, особено за станбените недвижности, се заклучува во документот што Европската централна банка го објави претходно годинава. Портпарол на „ИЕ“ (Insurance Europe), здружението што ги претставува осигурителните компании од целиот регион, одби да коментира.
Слепа точка
Дирк Брудерс, водечки експерт за финансиски ризици во ЕЦБ, вели дека задачата воопшто не е едноставна. Причината е што таквите ризици обично се специфични по својата природа и во голема мера зависат од конкретната географска локација, од видот на временските шокови и од состојбата на загрозениот имот.
„Процената што треба да ја направите во тој случај е прилично сложена“, изјави Брудерс во интервју.
Задачата дополнително ја отежнува значителната разлика меѓу временските хоризонти за ризик што ги користат осигурителните компании и банките, неусогласеност за која ЕЦБ вели дека може да создаде „слепа точка“ во индустријата.
Осигурителните компании можат да ги приспособат цените, па дури и да го укинат покритието, врз основа на годишните проверки на своите клиенти. Кредиторите го земаат предвид осигурителното покритие во моментот на одобрување на кредитот, но потоа обично се обврзуваат на рокови на отплата што можат да достигнат и 30 години. Во меѓувреме, основниот физички ризик може да се развива на начин што повеќе не ги одразува условите на првичниот банкарски кредит.
„Недостигот од осигурителна заштита би можел да пренасочи поголем дел од ризикот од шумски пожари кон банкарските кредити“, вели Грејс Озборн, аналитичарка за одржливи финансии во „Блумберг интелиџенс“ (Bloomberg Intelligence). „За разлика од поплавите и сушите, штетите на имотот од шумски пожари не се покриени со државни шеми за надомест на штетите од природни катастрофи во Шпанија или во Франција.“
Кредити обезбедени со станбен недвижен имот
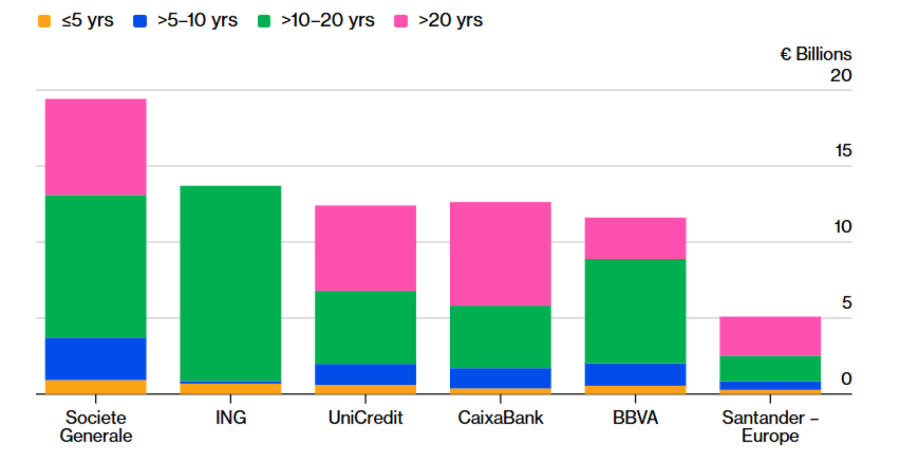 Извор: Bloomberg Intelligence, Pillar 3 Reportsoomberg
Тоа е „многу голем предизвик за банките“, вели Адер Тарнер, поранешен раководител на британскиот финансиски регулатор, кој сега е претседател на осигурителната компанија „ЦЕ“ (Chubb Europe) и копретседател на Комисијата за енергетски транзиции..
Банките се „на неповолната страна“ на она што прерасна во „неусогласеност на роковите“, изјави тој во интервју. „Целата осигурителна индустрија работи со едногодишни договори“, а банките „го сносат ризикот многу подолго“. Тоа особено важи за станбените хипотекарни кредити, рече тој.
Земјите што сега брзаат да ги зајакнат своите финансиски сектори за претстојните ризици од екстремните временски услови мора да им посветат внимание на таквите проблеми, рече Тарнер. „Ова очигледно ќе биде големо предупредување за Франција“, додаде тој.
Ризикот од загуби поврзани со временските услови се зголемува. Не постои единствена, конечна процена за финансиската цена на топлотните бранови во Европа во 2026 година, но „Триодос банка“ (Triodos Bank) минатиот месец процени дека тие на крајот би можеле да го намалат европскиот БДП за еден отсто, односно за околу 180 милијарди евра (208 милијарди долари). Според „Алијанц“ (Allianz SE), само јунскиот топлотен бран одзел 0,3 процентни поени од економското производство на регионот.
Следење на ризикот кај клиентите
Некои банки развиваат сопствени модели за да ја утврдат својата изложеност. Една голема банка, чиј претставник зборуваше под услов да остане анонимен, соопшти дека сега се обидува да ја утврди прецизната географска локација на приватните домови и фабриките како дел од управувањето со ризиците. Потоа добиените податоци се користат и во други внатрешни процеси, соопшти банката.
„Дојче банк“ (Deutsche Bank AG) соопшти дека ги разгледува физичките ризици поврзани со климатските промени кога го проценува обезбедувањето пред да одобри станбен кредит. Климатскиот ризик на локацијата на имотот на крајот може да влијае врз условите на кредитот, соопшти банката.
Некои банки почнаа да издвојуваат резерви за потенцијални загуби од кредити поврзани со временските шокови. „Уникредит“ (UniCredit SpA) соопшти дека издвоила дополнителни 100 милиони евра резерви, конкретно за да се заштити од ризиците поврзани со климатските промени. Банката работи и со клиентите за намалување на таквата изложеност, а во некои случаи бара од корпоративните клиенти да ја променат деловната стратегија.
Во групацијата БПЦЕ (Groupe BPCE), банкарите работат „интензивно“ со малите и средните компании, изјави Валери Комб-Сантонжа, главна директорка за влијание во втората по големина банка во Франција. Големите компании генерално се подобро подготвени да ги измерат ризиците и да се подготват за нив, а изгледите на малите компании „се тесно поврзани со судбината на подрачјата во кои работат“, рече таа.