



text size
Растечката популарност на ГЛП-1 лековите не ја менува само фармацевтската индустрија, туку и начинот на кој луѓето се хранат. Корисниците на овие лекови јадат помалку, но истовремено мора да внимаваат да внесуваат доволно протеини за да ја зачуваат мускулната маса за време на слабеењето. Овој тренд дополнително ја забрза и онака силната побарувачка за храна богата со протеини и ја зголеми цената на еден некогаш спореден производ на млечната индустрија: сурутката. Додека првите големи добитници од ГЛП-1 револуцијата беа фармацевтските компании, следните би можеле да бидат производителите на млечни протеини.
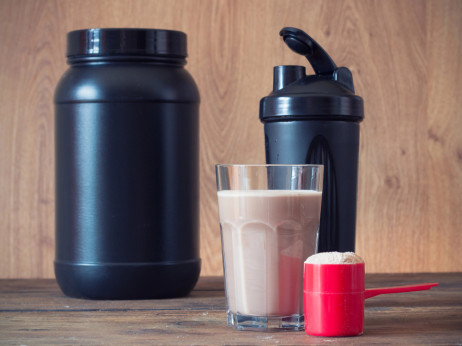
Цената на протеинот од сурутка годинава порасна за речиси 70 проценти. Во Европската Унија, 100 килограми моментално чинат околу 170 евра. Цените растат уште од 2023 година, додека цената на шеќерот се движи во спротивна насока. Во моментов изнесува околу 550 евра за тон, во споредба со приближно 750 евра на врвот во 2024 година. Различното движење на цените на овие две суровини ги одразува пошироките промени во потрошувачките навики. Храната богата со протеини со години добива на популарност благодарение на поголемата свест за здравјето и растот на фитнес-индустријата. Дополнителен поттик на побарувачката даде и сѐ пошироката употреба на ГЛП-1 лековите за слабеење, што придонесе за силен раст на цените на сурутката.
ГЛП-1 лековите не се новост. Најпрво беа воведени како терапија за дијабетес, а клучна пресвртница за денешниот бран побарувачка беше американското одобрување на ГЛП-1 лековите за лекување дебелина во 2021 година. „Оземпик“, првично лек за дијабетес на данската компанија „Ново Нордиск“, стана најпознатото име на ГЛП-1 трендот. Оттогаш интересот за овие лекови нагло расте. Растот на побарувачката го зголеми и интересот на инвеститорите за акциите на „Ново Нордиск, чија вредност во периодот од 2021 до 2024 година се зголеми трипати. По неколку години раст и влезот нови фармацевтски компании на пазарот на лекови против дебелина, инвеститорите го препознаа американскиот „Ели Лили“ како нов победник. Компанијата разви втора генерација лекови за дебелина, кои се покажаа поуспешни од оние на „Ново Нордиск“, што доведе до повеќе од четирикратно зголемување на вредноста на акциите на „Ели Лили“ од 2021 година до денес. Во меѓувреме, акциите на „Ново Нордиск“ ја изгубија целата добивка остварена за време на подемот на „Оземпик“, па нивниот принос од 2021 година до денес е околу нула проценти.
Прочитај повеќе
Македонците, а и цел регион „лудуваат“ по витка линија: Новата економија на гладот
„Голдман“ проценува дека продажбата на лековите против дебелина до 2030 година би можела да достигне 114 милијарди долари.
29.10.2026
„Оземпик“ без надомест за дел од вработените во „Волмарт“
„Волмарт“ планира да покрие повеќе од 250 лекови на рецепт без надомест за своите вработени и да воведе дополнителни здравствени бенефиции
13.10.2026
Сурутката поскапува, стартапите влегуваат во игра со нови идеи за протеини
Долготрајниот недостиг од еден популарен американски протеински прав се претвора во можност за компаниите од секторот што го извлекуваат овој макронутриент од сè - од детелина до микроби од мочуришта.
01.10.2026
Кои компании најмногу профитираат од растот на цените на протеините од сурутка?
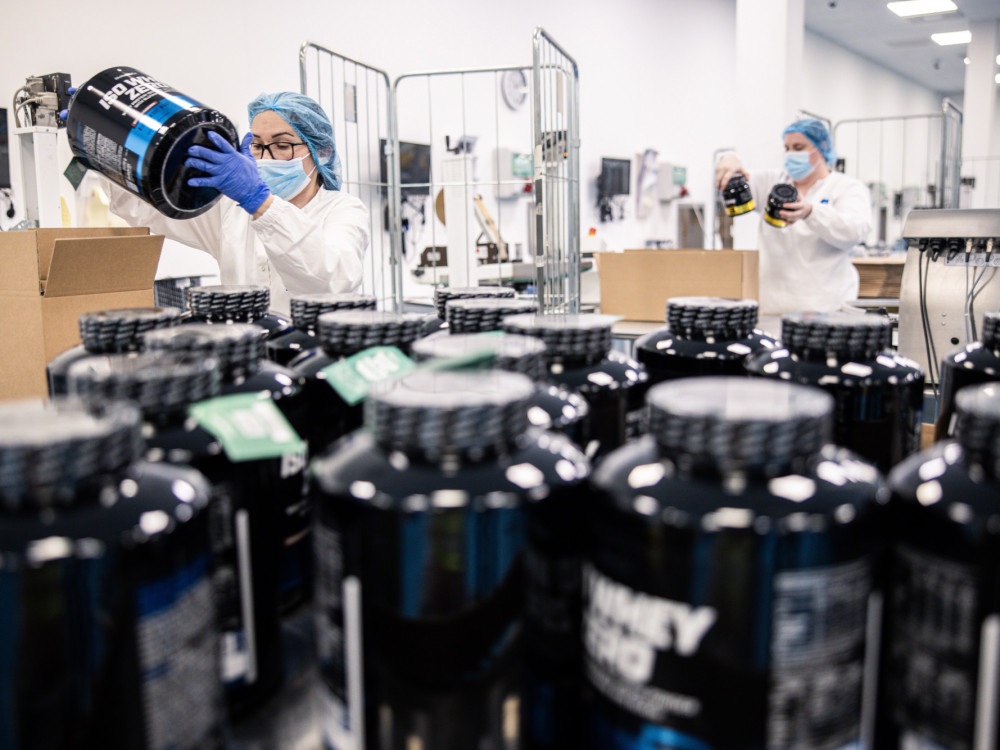
Сурутката е нуспроизвод од производството на сирење што добива економска вредност само кога се преработува во протеински прав.
17.07.2026
ГЛП-1 лековите го намалуваат апетитот, па нивните корисници јадат помалку. Поради тоа мора да внимаваат на нутритивната вредност на секој оброк. Лекарите ја нагласуваат важноста од доволен внес на протеини за време на терапијата за да се зачува мускулната маса при губење килограми. Протеините се клучни за изградба и одржување на мускулите, поради што долго време беа особено популарни во спортската исхрана. Прехранбените компании брзо го препознаа растот на побарувачката и почнаа да додаваат протеини во сѐ, од кафе до инстант тестенини. Денес тие се присутни речиси во сите категории храна.
Инвеститорите исто така бараат начин да профитираат од овие промени, но инвестициската приказна не е толку едноставна како што изгледа. На прв поглед би можело да се очекува дека најголема корист ќе имаат производителите на спортска исхрана што продаваат протеински прашоци и додатоци во исхраната. Но многумина од нив не произведуваат сурутка, туку ја купуваат. За нив поскапата сурутка значи повисоки влезни трошоци, што врши притисок врз маржите и профитабилноста. Сурутката настанува при производството на сирење, а со понатамошна обработка од неа се добиваат протеински состојки за прашоци, напивки и други прехранбени производи. Долго време сурутката имаше релативно мала економска вредност за млечните компании.
Но растечката популарност на храната богата со протеини го промени тоа: таа стана сѐ поважен извор на приходи, а во некои случаи може да носи и поголема заработка од самото сирење. Токму затоа големите млечни компании што произведуваат и преработуваат сурутка би можеле да бидат меѓу најголемите добитници на овој тренд. Она што некогаш било спореден производ станува важен дел од нивниот бизнис. Меѓу компаниите преку кои инвеститорите можат да се изложат на растечката побарувачка за протеини се издвојуваат ирската „Гланбија“ (Glanbia), канадската „Сапуто“ (Saputo) и новозеландската „Фонтера“ (Fonterra). Сите три компании се големи играчи во млечната индустрија, но користа од повисоките цени на сурутката ќе зависи од структурата на нивното работење.
Од минатото лето, акциите на „Гланбија“ пораснаа за околу 50 отсто, а акциите на „Сапуто“ и „Фонтера“ за околу 40 отсто. Треба да се напомене дека акциите на „Гланбија“ неодамна доживеаја корекција од речиси 50 отсто, додека акциите на „Фонтера“ во истиот период пораснаа за околу 30 отсто. Таквиот распон покажува колку се разликуваат пазарните очекувања, но сам по себе не кажува колкав дел од растот на поединечните акции е последица на протеинскиот тренд. За да се утврди тоа, потребно е да се погледнат структурата на работењето и вреднувањето.
„Гланбија“ има силна изложеност на протеински состојки, но растот на цената на сурутката има двоен ефект врз неа. Покрај производството на сурутка и сирење, преку сопствените брендови продава протеински производи кои ја користат сурутката како суровина. Затоа, повисоките цени можат да ја зголемат заработката во еден дел од работењето, а истовремено да извршат притисок врз маржите во друг. Падот на акциите по предупредувањето на управата за последиците од подолготрајно високите цени на сурутката покажува дека поголемата побарувачка за протеини не значи автоматски и поголема профитабилност на целата група. Пред корекцијата, „Гланбија“ беше најскапа меѓу набљудуваните компании, со однос меѓу цената и заработката поголем од 30, додека по корекцијата падна на околу 22.
„Сапуто“ нуди поинаква инвестициска приказна. Станува збор за диверзифициран глобален производител на млечни производи, кај кој побарувачката за протеини е еден од неколкуте двигатели на работењето. Компанијата не објавува посебно колку приходи или добивка остварува од сурутката, па затоа е тешко прецизно да се процени придонесот од повисоките цени. Инвестициската теза затоа се потпира и на продолжување на преструктуирањето и подобрување на оперативната ефикасност. Со однос меѓу цената и заработката од околу 22, „Сапуто“ моментално има иста валуација како „Гланбија“, но и помала директна изложеност на протеинскиот тренд. Потенцијалот за раст повеќе зависи од подобрувањето на работењето на целата група, со ризици поврзани со цикличноста на пазарот на млечни производи.
„Фонтера“ се издвојува со комбинација од голем пристап до сурово млеко, капацитети за производство на протеински состојки и најниска валуација меѓу набљудуваните компании. Со продажбата на потрошувачкиот бизнис на компанијата „Лакталис“, дополнително го насочи работењето кон сурутката и снабдувањето на други прехранбени компании. Со тоа нејзината изложеност на побарувачката за млечни протеини станува поизразена, иако работењето и понатаму е значително пошироко од самата сурутка. Дел од средствата од продажбата им беа вратени на инвеститорите преку еднократна распределба на капитал. Со однос меѓу цената и заработката од околу 12, „Фонтера“ е значително поевтина од „Гланбија“ и „Сапуто“. Сепак, споредбата ја отежнуваат задружната структура и изложеноста на глобалните цени на млечните производи. Неодамнешниот силен раст на акциите е последица на добрите резултати остварени благодарение на големата побарувачка за сурутка.
За инвеститорите не е доволно само да пронајдат компанија што произведува сурутка. Важно е колку повисоките цени ја зголемуваат нејзината вкупна добивка и колкав дел од таа корист веќе е пресметан во берзанската цена. „Гланбија“ нуди силна изложеност на протеинскиот пазар, со повисока валуација и притисок од поголемите трошоци врз сопствените брендови. „Сапуто“ обезбедува поширока изложеност на млечната индустрија, при што преструктуирањето останува важен извор на потенцијален раст. „Фонтера“, според прикажаните мултипликатори, се издвојува со пониска валуација и поизразен фокус на сурутката, поради што заслужува посебно внимание. Сепак, нејзиниот дисконт треба да се процени заедно со задружната организациска структура.
ГЛП-1 лековите отворија нов пазар за храна богата со протеини, но растот на побарувачката не значи дека сите прехранбени компании ќе профитираат подеднакво. Додека поскапата сурутка може да им ги зголеми трошоците на производителите на прехранбени производи богати со протеини, за компаниите што ја произведуваат таа станува сè повреден извор на заработка. „Гланбија“, „Сапуто“ и „Фонтера“ нудат различни начини на изложеност на овој тренд, при што „Фонтера“ се издвојува со комбинацијата од силна позиција во областа на млечните протеини и пониска валуација. Откако фармацевтските компании беа првите големи берзански добитници на ГЛП-1 револуцијата, дел од следната инвестициска можност би можел да се наоѓа еден чекор порано во синџирот, кај производителите на состојки за новата генерација прехранбени производи.