



text size
Кога „Амазон“ излезе на берза во мај 1997 година, неговата акција чинеше 18 долари. Кога ќе се земат предвид сите досегашни поделби на акцијата (split), денешната вредност на овие 18 долари е околу 64.000 долари, или принос од околу 350 илјади проценти. „Амазон“ во моментот на својата иницијална јавна понуда (ИПО) имаше приходи од само 15,7 милиони долари (за 1996 година), а бизнисот сѐ уште беше претежно онлајн продавница за книги.
„Мајкрософт“, пак, излезе на берза во 1986 година со пазарна капитализација од околу 777 милиони долари и годишни приходи од приближно 198 милиони долари. „Гугл“ во 2004 година беше проценет на околу 36 милијарди долари при ИПО-то, „Фејсбук“ во 2012 година на околу 104 милијарди, а „Епл“ во 1980 година на помалку од две милијарди долари.
Денес овие компании се меѓу највредните во светот. Пазарната капитализација на „Амазон“ е околу 2,8 билиони долари, на „Мајкрософт“ околу 3,9 билиони, на „Епл“ речиси пет билиони во моментот на пишување на овој текст (9 ноември). Инвеститорите што купиле акции од овие компании во раните фази и ги задржале низ повеќе пазарни циклуси на успеси и неуспеси оствариле исклучително високи приноси.
Прочитај повеќе
Кварталните приходи на „Антропик“ близу 17 милијарди долари пред „жешкото“ ИПО
Приходите се 12 пати повисоки од истиот период лани, но двојно поголема е и нето-загубата поради огромните трошоци за развој на вештачката интелигенција.
02.11.2026
„Антропик“ е најголемиот клиент на „Спејс екс“, му носи милијарди на Маск
„Антропик“ учествувал со 34,5 отсто во приходите на „Спејс екс“ во текот на третиот квартал.
30.10.2026
Дали ВИ ќе ви ја земе работата, а можеби и ќе го уништи човештвото? На тоа предупредува „Антропик“
Компанијата „Антропик“ предупредува дека ВИ би можела да предизвика масовна невработеност, па дури и да го загрози опстанокот на човештвото. Дали ВИ е ризик што може да донесе профит, но и значително да ја промени глобалната економија, дознајте во нашиот викенд-есеј.
31.10.2026
Секој од седумте основачи на „Антропик“ вреди над 13 милијарди долари
Колку уште може да порасне нивното богатство и кој контролира еден од највредните технолошки гиганти во светот?
27.10.2026
Сè што треба да знаете за ИПО-то на „Антропик“
Компанијата поднесе документација за котација на берзата Насдак, а вредноста на „Антропик“ би можела да достигне два билиона долари.
27.10.2026
ИПО-то на „Антропик“ како пресвртница за Волстрит и бумот на вештачката интелигенција
Се очекува иницијалната јавна понуда на „Антропик“ да собере повеќе средства од која било друга компанија во историјата и може да ја надмине „Беркшир Хатавеј“ на Ворен Бафет според пазарната вредност.
27.10.2026
Инвеститорите сега се прашуваат дали и „Антропик“, еден од најголемите играчи во сферата на вештачката интелигенција (ВИ), може да биде следната таква приказна.
Компанијата што стои зад ВИ-моделот Клод (Claude) се подготвува за едно од најголемите ИПО-а во историјата.
Антропик“ (Anthropic PBC) бара целосно разводнето вреднување (fully diluted valuation) од околу 1,4 билиони долари во својата иницијална јавна понуда на акции (ИПО), во настојување да влезе во историјата како првата водечка лабораторија за вештачка интелигенција што излегува на берза. Со основната понуда би се прибрале до 64,4 милијарди долари, при што акциите се нудат по цена од 70 до 78 долари, според пријавата поднесена во вторникот до американската Комисија за хартии од вредност и берзи (СЕК). „Антропик“ нуди 801,4 милиони акции, додека инвеститорите продаваат 23,6 милиони акции.
Но постои и една битна разлика од другите компании: „Антропик“ излегува на берза со огромни договорни обврски за компјутерска инфраструктура, силна зависност од неколку големи технолошки партнери и финансиски резултати што сè уште не овозможуваат класична процена преку односот цена/добивка.
Според тоа, вистинското прашање не е само дали „Антропик“ ќе биде голема компанија. Прашањето е дали неговата вредност на берзата ќе остави доволно простор за заработка на инвеститорите што ќе влезат на ИПО-то.
Колку навистина вреди „Антропик“ пред излегувањето на берза?
„Антропик“ на 26 октомври 2026 година поднесе јавна регистрациска документација S-1 до американската Комисија за хартии од вредност (СЕЦ). Во документот се предвидува котирање на берзата Насдак под симболот ANT. Но ценовниот распон и конечната цена на акцијата сè уште не се познати.
Тоа значи дека инвеститорите сè уште немаат официјална ИПО-цена врз основа на која би можеле да пресметаат конечни вредносни показатели.
Последната позната приватна процена на компанијата беше околу 965 милијарди долари, по инвестициската рунда во мај 2026 година. Во медиумите, меѓутоа, се споменуваат значително повисоки очекувања – од 1,5 до 2 билиона долари.
„Блумберг“ во својата анализа за ИПО-то на „Антропик“ посочува дека компанијата се обидува да влезе меѓу најголемите јавни понуди во историјата, но дека инвеститорите ќе мора да проценат дали експлозивниот раст на приходите може да ги оправда трошоците за компјутерска инфраструктура. Вреднување од два билиона долари би го сместило „Антропик“ во друштво на најголемите светски корпорации уште пред да има и еден ден функционирање како котирана компанија на берза. Колку за споредба, проценетата вредност на „Антропик“ е поголема околу 700-900 пати во однос на вреднувањето на „Епл“ кога излегувал на берза во 1980 година, или 2.000-3.000 пати од соодветната вредност на „Мајкрософт“ во 1986 година. Се разбира дека номиналните вредности од различни декади не можат директно да се споредуваат без корекција за инфлацијата, но и без тоа, очигледно е дека „Антропик“ излегува на берза со многу повисоки почетни очекувања од повеќето денешни технолошки гиганти.
Најсилниот аргумент во прилог на високата процена е динамиката на приходите. Според јавниот проспект, „Антропик“ има приходи од 41 милион долари во 2023 година, 386 милиони во 2024 година, 4,85 милијарди во 2025 година и 16,3 милијарди долари во првата половина од 2026 година.
Тоа значи дека приходите во првите шест месеци од 2026 година биле околу 14 пати повисоки отколку во истиот период од претходната година. „Блумберг“ во анализата на проспектот го истакнува овој раст како исклучителен, дури и во споредба со претходните големи технолошки ИПО-а. Дополнителен индикатор за брзиот раст е приходот за третиот квартал, кој достигнал речиси 17 милијарди долари, што е 12 пати повеќе од истиот период во 2025 година. Овие бројки покажуваат дека „Антропик“ не е само компанија со популарен производ и големи очекувања туку веќе има и значителен комерцијален бизнис, особено во корпоративниот сегмент, каде што компаниите плаќаат за користење на Клод во програмирање, автоматизација, анализа и други деловни процеси.
Но, колку долго може да се одржи таков раст? Раст од 1.000 или 1.300 отсто е разбирлив кога почетната база е мала. Кога приходите ќе достигнат десетици милијарди долари, одржувањето на истата стапка ќе станува практично невозможно. Тоа не значи дека растот ќе запре, туку дека инвеститорите не треба автоматски да ги пренесуваат сегашните стапки на раст во очекувањата за следните пет или десет години.
Споредба со „седумте величествени“
За да се разбере дали „Антропик“ е прескап или не, корисно е да се погледне како изгледале финансиските резултати на денешните технолошки гиганти кога првпат излегувале на берза. Вообичаените показатели се P/S (Price-to-Sales) – однос меѓу пазарната вредност и годишните приходи; P/E (Price-to-Earnings) – однос меѓу пазарната вредност и нето-добивката; EV/Sales – однос меѓу вредноста на компанијата и приходите; EV/EBITDA – однос меѓу вредноста на компанијата и оперативната добивка пред камати, даноци и амортизација; маржа на оперативна добивка – колкав дел од приходите останува по оперативните трошоци; слободен паричен тек (Free Cash Flow) – колку готовина останува по оперативните активности и капиталните инвестиции.
Кај компании што сè уште немаат стабилна добивка, P/E и EV/EBITDA може да бидат бескорисни или негативни. Во такви случаи P/S, растот на приходите, бруто-маржата и паричниот тек добиваат поголемо значење.
Што ни покажуваат овие бројки? Првиот важен заклучок е дека најголемите технолошки компании не излегувале на берза со ист профил. „Мајкрософт“ и „Епл“ веќе имале значителни приходи и профитабилност. „Гугл“ и „Фејсбук“ имале високи стапки на раст, но и реална добивка. „Амазон“ и „Тесла“, од друга страна, излегле на берза во фаза кога профитабилноста не била главна карактеристика на нивниот бизнис. „Енвидија“ имала релативно скромна добивка во однос на приходите, но веќе имала производи со јасна пазарна примена и брзорастечки пазар.
„Антропик“ е најблиску до комбинација на „Амазон“ и „Гугл“: има брз раст на приходите, силна позиција на нов пазар и големи очекувања за идното ширење. Но неговиот почетен финансиски обем и вреднување се многу поголеми.
Веројатно најважната пресметка во оваа анализа е колку е скап „Антропик“ според Р/Ѕ. Ако се земат вреднувањето од 1,5 до 2 билиона долари и приходите од 4,58 милијарди долари во 2025 година, добиваме: при вреднување од 1,5 билиони долари: P/S околу 327; при вреднување од 2 билиони долари: P/S околу 436. Тоа е екстремно високо вреднување според историските приходи.
Но 2025 година веќе не ја претставува сегашната големина на „Антропик“. Во првата половина од 2026 година приходите достигнале 16,3 милијарди долари, а приходот во третиот квартал бил близу 17 милијарди долари. Ако се користи само механичка годишна проекција од третиот квартал – кварталниот приход помножен со четири – се добива годишен приход од околу 67 милијарди долари. Со таква основа, P/S би бил: околу 22,3 при вреднување од 1,5 билион долари; околу 29,8 при вреднување од 2 билиона долари. Оваа втора пресметка е многу порелевантна за процена на моменталниот бизнис, но мора да се разбере дека станува збор за проекција за годишните приходи, а не за остварени и ревидирани приходи за цела година.
Дури и со таа поповолна основа, „Антропик“ би се вреднувал со околу 22 до 30 пати од годишните приходи. Тоа е високо, но не е без преседан кај компании со исклучително брз раст и големи очекувања. „Гугл“ во 2004 година имаше вреднување од околу 36,25 милијарди долари при приходи од 1,47 милијарди долари – P/S од приближно 25. „Фејсбук“ при ИПО-то беше проценет на околу 104 милијарди долари, со приходи од 3,71 милијарди долари – P/S од околу 28. Разликата е тоа што „Гугл“ и „Фејсбук“ веќе имаа позитивна нето-добивка, додека „Антропик“ има многу посложена структура на трошоци и обврски.
Оттука, P/S од 22 до 30 не е автоматски доказ дека „Антропик“ е преценет, но е доказ дека инвеститорите однапред плаќаат за значителен дел од очекуваниот иден раст.
Најголемиот проблем: трошоците за компјутерска инфраструктура
Тука „Антропик“ најмногу се разликува од некои од најуспешните компании во времето на нивните ИПО-а. „Амазон“ мораше да гради логистичка мрежа, магацини и дистрибутивни центри. „Мајкрософт“ инвестираше во развој на софтвер, а „Гугл“ во податочни центри и инфраструктура за пребарување. Но „Антропик“ се соочува со многу поинтензивна потреба за компјутерска моќ, а технологијата бара постојано обновување на скапата инфраструктура. „Блумберг“ објави дека компанијата потрошила 8,9 милијарди долари за компјутерска моќ и инфраструктура во првата половина на 2026 година, што е раст од 283 отсто во однос на истиот период претходната година. Уште поважно, во ноември „Блумберг“ објави дека вкупните идни обврски на „Антропик“ за инфраструктура и компјутерски капацитет достигнале околу 895 милијарди долари. Ова е огромна бројка, особено ако се спореди со годишните приходи на компанијата.
Тоа не значи дека целата сума мора веднаш да се плати, ниту дека претставува класичен банкарски долг. Станува збор за договорни обврски за обезбедување компјутерски капацитет и инфраструктура во наредните години. Но тие создаваат значителна финансиска обврска, особено ако растот на приходите забави.
Компанијата всушност мора да докаже дека може да ја одржи побарувачката за Клод и истовремено да ги контролира трошоците за компјутерска инфраструктура.
Тоа е можеби најголемиот ризик во вреднувањето од два билиона долари. Ако приходите продолжат да растат побрзо од трошоците, компанијата може да ја оправда високата процена. Но ако обврските за инфраструктурата растат побрзо од комерцијалните приходи, тогаш голем дел од вредноста може да се покаже како премногу оптимистички.
Сепак, не би било фер „Антропик“ да се прикаже само како компанија со огромни трошоци. Во проспектот се гледа дека односот меѓу приходите и трошоците за компјутерска инфраструктура се подобрува. Во вториот квартал од 2026 година компанијата остварила 11,6 милијарди долари приходи, наспроти 5,6 милијарди долари трошоци за компјутерска моќ. Тоа е значително подобрување во однос на претходните периоди. Овој показател е важен бидејќи кај ВИ-компаниите не е доволно само да се зголемува бројот на корисници. Потребно е секој долар вложен во компјутерска моќ да создава сè поголема економска вредност.
Зависност од технолошките партнери
Уште една важна работа кога ја анализираме „Антропик“ е тоа што фирмата е истовремено клиент, партнер и конкурент на некои од најголемите технолошки компании во светот. „Амазон“, „Гугл“ и „Мајкрософт“ се меѓу нејзините инвеститори и истовремено обезбедуваат значителен дел од инфраструктурата што ѝ е потребна.
Според „Блумберг“, „Амазон“, „Гугл“ и „Мајкрософт“ учествувале со 48 отсто во приходите на „Антропик“ во првата половина на 2026 година, во споредба со 11 отсто во 2023 година. Истовремено, „Антропик“ има големи договори за користење на нивната инфраструктура. Ова создава специфичен ризик, затоа што компаниите што ѝ продаваат компјутерски капацитет на „Антропик“ истовремено развиваат и сопствени ВИ-модели. Значи, нејзините доставувачи можат да бидат и конкуренти. Доколку побарувачката за инфраструктура стане поголема од понудата, „Антропик“ може да се соочи со повисоки цени или ограничен пристап до потребните капацитети.
Во проспектот самата компанија предупредува дека не може да гарантира дека секогаш ќе обезбедува доволно компјутерска моќ, во потребниот обем и во потребниот рок. Тоа е различна позиција од онаа на „Мајкрософт“ или „Епл“ во времето на нивните ИПО-а. Тие имаа сопствени производи и контрола врз значителен дел од својот технолошки екосистем. „Антропик“, и покрај својата технолошка позиција, сè уште зависи од инфраструктурата на други компании.
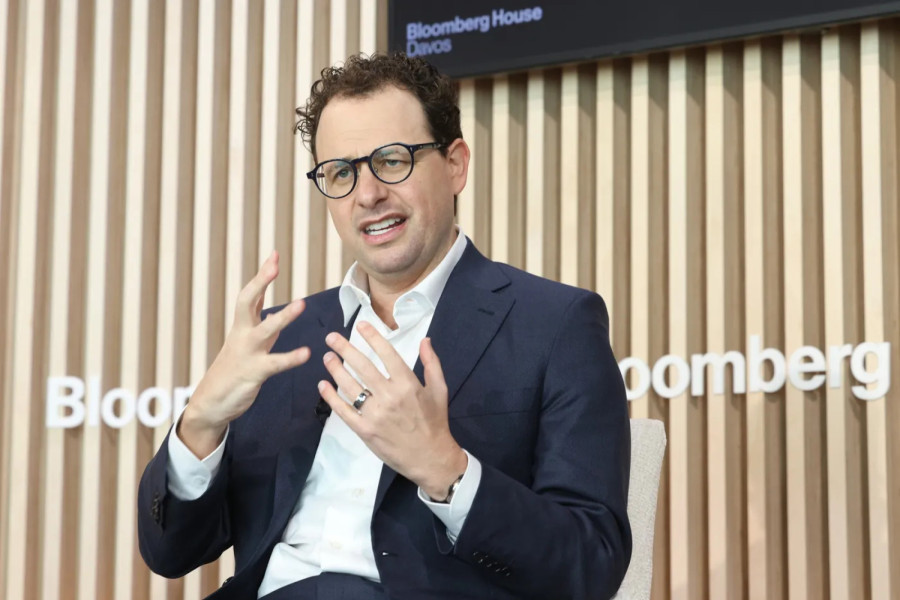 Ко-основачот и главен извршен директор на „Антропик“, Дарио Амодеи. Фото: Крис Ретклиф, Блумберг
По што е „Антропик“ сличен на „Амазон“, „Гугл“ и „Енвидија?
„Антропик“, слично како „Амазон“, „Гугл“ и „Енвидија“, се развива во период на голема технолошка промена. Како што интернетот ги трансформираше трговијата, пребарувањето и компјутерската индустрија, така генеративната ВИ и дигиталните агенти отвораат нов пазар за нејзините производи.
Заедничко за овие компании е тоа што нивниот потенцијален пазар станал многу поголем од првичниот бизнис. „Амазон“ од онлајн книжарница прерасна во глобална трговска и технолошка компанија, „Гугл“ од пребарувач во дигитален гигант, а „Енвидија“ од производител на графички картички во клучен снабдувач на ВИ-инфраструктура. И „Антропик“ има потенцијал да се прошири во корпоративен софтвер, автоматизација, програмирање и анализа на податоци.
Сите овие компании инвестирале во раст и развој пред да го максимизираат профитот. Нивниот долгорочен потенцијал не бил целосно очигледен во моментот на излегување на берза, што покажува дека идните технолошки гиганти не секогаш изгледаат како такви на почетокот.
По што е „Антропик“ различен?
И покрај сличностите, постојат значајни разлики. Најважна е почетната вредност. Додека „Амазон“, „Гугл“ и другите технолошки гиганти излегувале на берза со релативно скромни вреднувања, „Антропик“ би можел да започне со проценета вредност од 1,5 до 2 билиона долари. Тоа значи дека голем дел од очекуваниот иден раст можеби веќе ќе биде вграден во цената на акциите.
Дополнително, конкуренцијата е многу поинтензивна. „Антропик“ се натпреварува со „Гугл“, „Мајкрософт“, „Опен еј-ај“, „Мета“, „Екс еј-ај“ и кинески ВИ-компании, од кои некои располагаат со огромен капитал и сопствена инфраструктура.
Постои и ризик технолошката предност брзо да исчезне. За разлика од компаниите со силни логистички мрежи, кориснички бази и долгорочна зависност на клиентите од нивните производи, ВИ-моделите може релативно брзо да станат заменливи. Денешната предност не гарантира доминација и во следната деценија.
Посебен ризик се големите долгорочни договорни обврски за компјутерска инфраструктура. „Антропик“ мора да обезбедува огромни капацитети однапред, додека повратот на тие инвестиции зависи од растот на побарувачката и подготвеноста на клиентите да продолжат да плаќаат за неговите услуги.
Ќе станат ли обични луѓе милионери со „Антропик“?
„Антропик“ има неколку карактеристики што потсетуваат на најуспешните технолошки компании кога излегувале на берза: брз раст, нов и голем пазар, производ што може да ја промени економијата и можност за создавање долгорочна конкурентска предност. Во тој поглед, споредбата со „Амазон“, „Гугл“ или „Енвидија“ има смисла.
Но „Антропик“ не е „Амазон“ од 1997 година. Тој не излегува на берза како мала компанија со неколку стотици милиони долари вредност, туку како бизнис што веќе се проценува на билиони долари. Тоа ја менува математиката на потенцијалниот принос.
За да се повтори успехот на раните акционери на „Мајкрософт“ или „Амазон“, „Антропик“ не е доволно само да продолжи да расте. Тој мора да ги надмине и веќе огромните очекувања што се вградени во неговата почетна вредност.
Најголемата шанса е ВИ да стане основна инфраструктура на глобалната економија, а „Антропик“ да биде една од компаниите што ќе контролираат значителен дел од тој пазар. Најголемиот ризик, пак, е дека конкуренцијата ќе ја намали цената на ВИ-услугите, трошоците за компјутерска моќ ќе останат високи, а огромните договорни обврски ќе го ограничат слободниот паричен тек.
Затоа, „Антропик“ може да стане една од најважните компании на следната технолошка ера. Но тоа не значи автоматски дека неговите акции ќе бидат добра инвестиција по секоја цена. Историјата на „седумте величествени“ покажува дека трпението може да биде наградено со огромен принос. Историјата, меѓутоа, покажува и дека најголемите приноси најчесто се создаваат кога инвеститорот купува компанија пред пазарот целосно да го препознае нејзиниот потенцијал. Кај „Антропик“ голем дел од тој потенцијал веќе е вграден во очекуваната цена.