



text size
Како некои од една добра идеја стигнуваат до милиони, а други цел живот работат, штедат и инвестираат без никогаш да му се приближат на големото богатство? „Како се збогативте?“ е едно од оние прашања што веројатно е непристојно да му се постави речиси секому - освен, можеби, на луѓето што веќе се многу богати.
Токму тоа прашање речиси пред една деценија канадската комичарка Кетрин Рајан им го поставувала на милионерите во серијалот „Како се збогативте?“ (How’d You Get So Rich?), кој моментално е достапен на „Прајм видео“ (Prime Video). Влегувала во нивните куќи или, поточно, палати, ги разгледувала автомобилите, базените, приватните авиони и другите докази за финансискиот успех и се обидувала да го открие она што веројатно интересира многу луѓе: од каде, всушност, дошле сите тие пари?
Серијата не е нова, но прашањето што го поставува не ја изгубило актуелноста, па деновиве повторно ѝ се навратив. Социјалните мрежи денес нудат бескрајни рецепти за „финансиска слобода“, пасивен приход и првиот милион, а книгите за тоа како богатите заработуваат, инвестираат и размислуваат станаа посебна индустрија.
А кога ја гледате Рајан како разговара со милионерите, изненадува нешто друго: колку некои од нив изгледаат сосема обично и колку едноставно звучат нивните приказни за успехот.
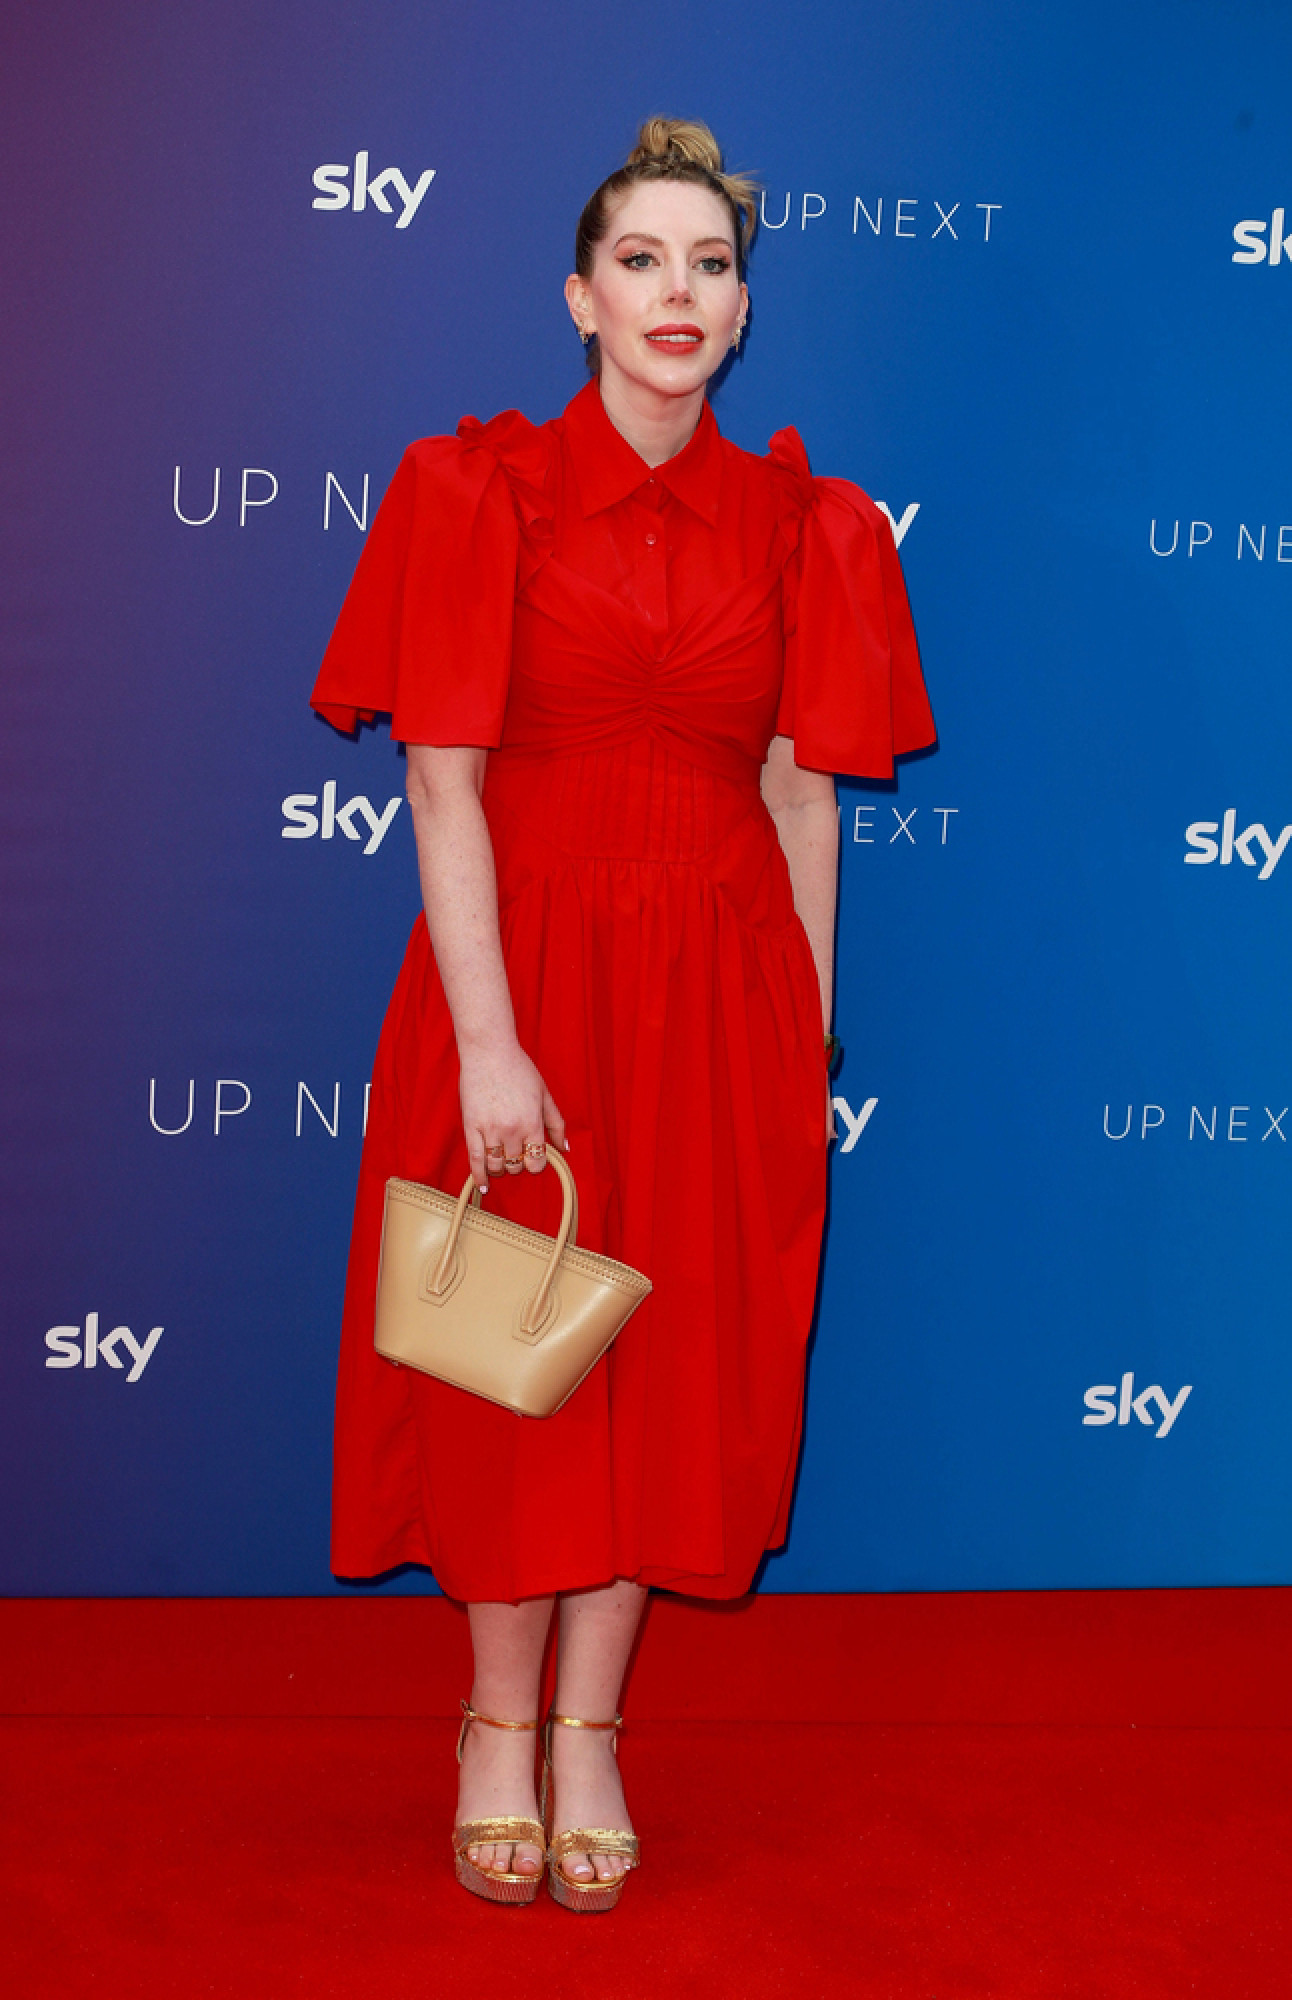 Кетрин Рајан/Depositphotos
Од луѓето што заработиле десетици милиони би очекувале сложени деловни стратегии, генијални инвестициски потези и некаква тајна за парите што остатокот од светот не ја открил. Наместо тоа, објаснувањата понекогаш звучат речиси банално: пронајдовме нешто што луѓето го сакаа, почнавме да го продаваме, бизнисот растеше и продолживме да го шириме.
Но токму тука се отвора дилема поинтересна од онаа во насловот на серијата: колку луѓе направиле речиси исто - имале добра идеја, работеле напорно, ризикувале - а сепак никогаш не се збогатиле?
Рајан главно не навлегува во тоа. Оттука се отвораат уште неколку дилеми: колку се важни талентот, почетниот капитал и моментот кога сте го започнале бизнисот, а колкава улога има чистата среќа? Дали е исто да почнете од нула и да почнете со првите 50.000 што ги обезбедило семејството? И можат ли луѓето што веќе се збогатиле навистина да ја одвојат сопствената способност од околностите што им оделе во прилог?
Тука се свртев кон книгите. Не кон оние што ветуваат милион за една година или финансиска слобода во десет едноставни чекори, туку кон авторите што се обидуваат да објаснат како се создава богатство, зошто стратегијата зависи од тоа колку веќе имате, кога платата престанува да биде доволна.
1. Не е сеедно од која позиција тргнувате
„Скалата на богатството“ (The Wealth Ladder) на Ник Маџули се развива околу идејата дека финансискиот совет што е одличен за некој што има 10.000 долари може да биде речиси бескорисен за лице што има еден милион долари.
Затоа Маџули го дели богатството на шест нивоа на нето-вредност. Првото е под 10.000 долари, второто од 10.000 до 100.000 долари, третото од 100.000 до еден милион долари, четвртото од еден милион до десет милиони долари, а потоа следуваат нивоата до 100 милиони долари и над таа граница.
„Она што функционира на првото ниво нема да биде доволно на шестото - и обратно“, смета авторот.
Тоа звучи очигледно, но потенцијално поништува голем дел од финансиските совети, кои често ги пропишуваат истите чекори: намалете ги трошоците, штедете повеќе и инвестирајте. Авторот го воведува правилото од 0,01 отсто, според кое трошокот што претставува околу 0,01 отсто од вашата вкупна нето-вредност можете да си го дозволите без многу размислување, бидејќи е толку мал во однос на вкупната сума што практично нема влијание врз финансиската состојба.
На пример, ако имате нето-вредност од 10.000 долари, 0,01 отсто е само еден долар. Ако имате 100.000 долари, тоа се десет долари, а за лице со десет милиони долари износот е 1.000 долари. Идејата е дека со растот на богатството се зголемува и сумата што можете да ја потрошите без да размислувате за цената. На повисоките нивоа тоа, на пример, значи патување во прва класа или престој во скапи хотели без грижа за состојбата на банкарската сметка. Колку е поголемо богатството толку помалку умствена енергија треба да се троши на релативно мали трошоци.
Друго правило вели дека треба сериозно да ја разгледате секоја можност што може да ја зголеми вашата нето-вредност за еден отсто или повеќе.
Ако имате 10.000 долари, можноста да заработите дополнителни 100 долари може да биде вредна за вашето време. Меѓутоа, ако имате еден милион долари, еден отсто изнесува 10.000 долари, па можеби нема смисла да вложувате многу време. Идејата е дека со растот на богатството треба да се насочите кон поголеми и скалабилни можности наместо кон мали заработки.
На пониските скалила од скалата на Маџули, зголемувањето на приходите може да биде многу поважно од оптимизирањето на инвестициското портфолио. Ако немате капитал, ниту спектакуларниот принос на мал износ нема да ви го промени животот. Со зголемувањето на богатството, односот се менува: капиталот почнува да извршува сè поголем дел од работата.
Особено е интересна границата меѓу еден милион и десет милиони долари. До одредено ниво може да се стигне со висока заработка, дисциплина и долгорочно инвестирање. За преминување на многу повисоки нивоа на богатство, сопственоста на бизнис станува сè поважна, смета авторот, кој завршил економија на Универзитетот „Стенфорд“ (Stanford University), главен извршен директор е на „Ритхолц велт менаџмент“ (Ritholtz Wealth Management) и автор на популарниот финансиски блог „За доларите и податоците“ (Of Dollars and Data).
Порака: Пред да прашате како да станете побогати, утврдете каде сте сега. Стратегијата за создавање на првите 10.000 долари не е иста како стратегијата за претворање 100.000 долари во еден милион долари и така натаму.
2. Не следете ја страста, туку талентот
Со ова не би се согласиле голем дел од милионерите интервјуирани во споменатиот серијал, бидејќи тоа е еден од нивните први одговори - ја следеле својата страст, соништата од детството...
Професорот на Школата за бизнис „Стерн“ при Универзитетот во Њујорк (NYU Stern School of Business), претприемач и автор на повеќе книги, Скот Галовеј, во книгата „Алгебрата на богатството“ (The Algebra of Wealth), достапна бесплатно на „Аудибл“ (Audible) со бесплатен пробен период (free trial), порачува дека не треба да ја „следите својата страст“. „Луѓето што ви велат да ја следите својата страст веќе се богати. Следете го својот талент“, вели тој. Галовеј смета дека е тешко да се стекне богатство преку популарни професии, како што се професионалниот спорт или медиумите, бидејќи само мал процент од луѓето стигнуваат до врвот. Многу пореално е да пронајдете област за која имате талент. Тој ја доведува во прашање идејата дека повеќе формално образование секогаш е најдобрата инвестиција. Тој смета дека скапите постдипломски студии не му се потребни секому и дека престижните бизнис-школи често ја даваат најголемата вредност преку контактите и угледот. Исто така, смета дека занаетчиските професии се неправедно потценети.
Финансиската сигурност ја сведува на четири елементи: фокус, стоицизам, време и диверзификација.
 Советот на Галовеј за стекнување богатство особено се разликува од популарната литература за самопомош, која порачува: следете ја својата страст од детството/Depositphotos
Кога станува збор за фокусот, поентата на Галовеј не е дека треба да работите нешто што го мразите само затоа што е добро платено. Тој смета дека луѓето често стануваат страсни за нешто дури откако ќе станат добри во тоа - кога стручноста почнува да им носи признание, самостојност и пари. Тоа можеби е многу практична порака за генерацијата на која со години ѝ се вели дека парите ќе дојдат само ако ја пронајде својата страст.
Следниот важен елемент е времето. Парите што се инвестираат рано имаат нешто што подоцнежната, дури и многу поголема инвестиција тешко може целосно да го достигне. Авторот советува контрола на трошоците и распределба на парите според краткорочните, среднорочните и долгорочните потреби.
Стоицизам - создавањето богатство почнува со добри навики, дисциплина и контрола на сопственото однесување. Важно е да научите да ја контролирате потрошувачката и да донесувате рационални финансиски одлуки.
Потоа доаѓа диверзификацијата. Галовеј ја застапува токму затоа што никој не знае со сигурност која компанија, имот, пазар или индустрија ќе донесе најголема заработка. Затоа неговата дефиниција за богатство не е јахта или вила какви што гледаме во емисиите за милионери. Финансиската сигурност настанува кога пасивните приходи од имотот ќе станат поголеми од животните трошоци. Со други зборови, богати сте кога повеќе не мора да работите за пари, дури и ако одлучите да продолжите да работите.
Порака: Зголемете ја сопствената вредност на пазарот на трудот, живејте со помалку отколку што можете да си дозволите, инвестирајте го остатокот што е можно порано во животот и оставете времето да работи за вас.
3. Нема да се збогатите ако го наплаќате своето време
Ако постои една идеја што поврзува голем број луѓе што создале огромно богатство, Навал Равикант ја сведува на сопственоста. Равикант не е класичен финансиски гуру: тој е претприемач, коосновач на „Анџеллист“ (AngelList) и ран инвеститор во низа технолошки компании, а неговите идеи за богатството ги собрал авторот Ерик Јоргенсон во делото „Алманахот на Навал Равикант“.
„Нема да се збогатите изнајмувајќи го своето време. Мора да поседувате удел во бизнис за да стекнете финансиска слобода“, гласи еден од советите. Тоа можеби е и најважната разлика меѓу високата заработка и големото богатство.
Лекар, адвокат или консултант може да има исклучително висока цена за еден час работа, но бројот на тие часови е ограничен. Сопственикот на компанија, апликација или производ го нема истото ограничување.
Затоа Равикант го дефинира богатството како „имот што заработува додека спиете“.
Во тоа е суштината на мултипликаторите што овозможуваат резултатот од работата повеќекратно да се зголеми (leverage): да создадете нешто еднаш, а потоа да го продадете или користите многупати. Софтверот е добар пример - истата програма може да ја користат десет луѓе или десет милиони луѓе, без нејзиниот автор да работи десет милиони пати повеќе.
Истото тоа може да важи за компанија, капитал, креативна содржина или интелектуална сопственост. Затоа Равикант советува комбинирање на специфично знаење - она во што сте особено добри и што не може лесно да се копира - со сопственост и можност за раст.
Тука серијата станува речиси практична илустрација на неговата теорија. Луѓето што ги интервјуира Рајан не се збогатиле само со зголемување на цената на сопствениот работен час. Во одреден момент почнале да поседуваат нешто што можело да расте без пропорционално зголемување на нивната работа.
Порака: Ако сакате да создадете големо богатство, размислете не само за тоа колку заработувате туку и за тоа што поседувате.
4. Среќата е важен дел од психологијата на парите
Морган Хаузел во „Психологијата на парите“ (The Psychology of Money) ја урива можеби најпривлечната идеја во финансиската литература - дека доволно паметен човек може целосно да го контролира сопствениот финансиски резултат. Не може.
„Доброто управување со парите не зависи нужно од тоа што го знаете. Зависи од тоа како се однесувате.“
За Хаузел, финансискиот успех е многу помалку егзактна наука отколку што сакаме да мислиме. Двајца луѓе може да имаат исти информации и да донесат сосема различни одлуки бидејќи пораснале во различни семејства, поминале низ различни кризи и имаат различен однос кон ризикот. Тој прави и важна разлика меѓу тоа да се биде богат и да се изгледа богато.
Автомобил од 100.000 евра покажува дека некој имал 100.000 евра што можел да ги потроши. Не ни кажува колку му останале. Вистинското богатство често е токму она што не можеме да го видиме.
Но за одговорот на дилемата „Како тие се збогатија, а јас не?“ уште поважна е идејата на Хаузел за среќата и ризикот.
 Иако еден удар може да биде пресуден, важна е и дисциплината зад сите претходни удари што довеле до завршниот/Depositphotos
Бил Гејтс на пример бил исклучително талентиран, амбициозен и вреден. Но, истовремено, како ученик имал невообичаено ран пристап до компјутер во време кога таква можност имале исклучително мал број американски средношколци. Тоа не го поништува она што го создал. Само покажува колку е тешко да се одвои способноста од околностите.
Истото тоа важи и во спротивна насока: одлична одлука може да заврши со лош резултат поради настани што никој не можел да ги предвиди. Тоа е важна корекција на сите приказни за милионерите. Кога успешен човек го реконструира својот живот, лесно е одлуките А, Б и В да се поврзат со конечниот резултат и да се создаде уредна формула за успех. Многу почесто ги слушаме приказните на луѓето што ги направиле А, Б и В - а сепак не успеале. Авторот ги истражува парите преку 19 приказни, а овој пристап е лесен начин подобро да се разбере една од најважните теми во животот.
Инаку, Хаузел и самиот е милионер, а се збогатил и од авторските права токму за оваа книга, која е продадена во околу 13 милиони примероци низ светот. Ги напишал и книгите „Исто како и секогаш“ (Same as Ever) и „Уметноста на трошењето пари“ (The Art of Spending Money). Покрај пишувањето, тој е партнер во „Колаборатив фонд“ (Collaborative Fund), фонд за ризичен капитал (venture capital) што инвестира во технолошки компании.
Порака: Учете од успешните луѓе, но не копирајте ги слепо нивните потези. Никогаш не знаете колкав дел од резултатот ѝ припаѓа на вештината, а колкав на околностите.
5. „Трошете ги парите додека сте живи“
И тогаш, по стотици прочитани страници за тоа како да се создаде, зачува и зголеми капиталот, доаѓа Бил Перкинс и отвора сосема поинаква дилема: „Зошто воопшто сакате толку пари?“.
Неговата книга „Троши ги парите додека си жив“ (Die With Zero), иако провокативна, не е повик да ја испразниме сметката и да заборавиме на иднината. Нејзината клучна идеја се „дивидендите од сеќавањата“.
„Не е најдобро да се помине низ животот како тој да ќе трае вечно“, вели Перкинс.
Парите потрошени за одредено искуство не носат задоволство само во моментот кога тоа се случува. Патувањето со пријателите на 30-годишна возраст може со децении да носи „принос“ преку спомените, односите и приказните.
А некои работи имаат рок на траење. Парите што ги имаме на 80-годишна возраст можеби нема да можат да го купат искуството што сме можеле да го имаме на 30 години. Физичката способност, здравјето, пријателствата и семејните околности се менуваат со текот на времето. Затоа Перкинс не ги оптимизира само парите туку и нивното користење низ времето.
Со тоа се затвора кругот околу дилемата на Кетрин Рајан: Маџули прво би прашал од кое скалило сте тргнале. Галовеј би сакал да знае како сте ги претвориле талентот и времето во капитал, Равикант би прашал што поседувате, а Хаузел би нè предупредил да не ја заборавиме среќата.
Перкинс веројатно би прашал нешто друго: А за што служи сето тоа? Оние на кои ниту милијардите не им помогнале да ја победат суровата судбина би имале што да одговорат.