



text size
Подобрата јасност во врска со решителноста на Федералните резерви да се борат против инфлацијата им дава на инвеститорите причина да бидат оптимисти, но сепак ризиците поврзани со цените на нафтата и вештачката интелигенција ги спречуваат целосно да се определат за тоа.
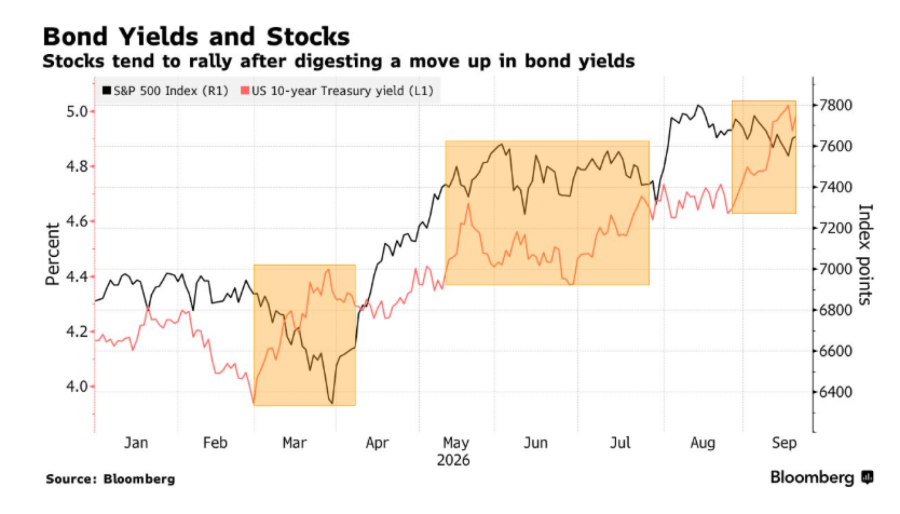
Фед минатата недела успеа да го врати својот кредибилитет, покажувајќи дека не заостанува зад случувањата со рестриктивна порака, која сепак не отиде дотаму да сигнализира агресивен циклус на зголемување на каматните стапки. Иако тоа првично беше доволно за да ги смири пазарите, нервозата остана видлива во петокот, бидејќи приносот на 10-годишните американски државни обврзници повторно го тестираше нивото од 5 отсто, а S&P 500 се движеше меѓу добивки и загуби. Иако цените на нафтата се повлекоа, суровата нафта брент и натаму се тргува над 100 долари за барел.
 Bloomberg Mercury
„Тешко е да се види целосна стабилизација на каматните стапки и акциите сè додека не се намалат инфлациските притисоци поврзани со енергијата“, велат стратезите на „Барклис“ предводени од Емануел Ко. „Сепак, позитивниот развој е што независноста и кредибилитетот на Фед повторно се потврдени, што обезбедува јасност во врска со неговата функција на реакција.“
Прочитај повеќе
Фјучерсите закрепнаа, обврзниците ги намалија загубите откако Фед ги зголеми каматите
Инвеститорите здивнаа бидејќи порестриктивниот Фед не предизвика нов скок на долгорочните приноси, а технолошките и азиските акции покажаа отпорност.
17.09.2026
Можен конфликт меѓу Ворш и Трамп, се наѕира зголемување на каматите
Трамп сака трошоците за задолжување во САД да бидат најниски во светот, но упорно високата инфлација и очекувањата на инвеститорите го притискаат Фед да ги зголеми каматите.
14.09.2026
Инфлацијата во САД забрза и го зголеми притисокот врз Фед
Цените растат побрзо од очекувањата, нафтата надмина 100 долари за барел, а американските домаќинства се соочуваат со нов притисок врз буџетите.
11.09.2026
Вистинска криза на пазарот на обврзници започнува кога реагираат централните банки
Инвеститорите со сигурност ќе знаат дека има криза на пазарот на обврзници кога централните банки ќе бидат принудени да се вмешаат, смета Еико Сиверт од агенцијата „Скоп Рејтингс“.
05.09.2026
Одлуката на Фед може да се смета за настан што расчистува дел од неизвесноста. Претпазливиот пресврт на инвеститорите во пресрет на состанокот за монетарната политика покажа дека тие се далеку од самозадоволни, со јасни знаци дека ја намалиле изложеноста, додека истовремено додале инструменти за заштита од ризик. Масовното квартално истекување на опциите во петокот, исто така, во голема мера придонесе за ресетирање на позиционирањето кај опциите.
„Со силен раст на заработките, ограничени кредитни распони и потиснат индекс на нестабилност VIX, фундаментите на американските акции остануваат поддржувачки, поради што остануваме позитивни за S&P 500 по краткорочната нестабилност“, рече стратегот на „Сосиете женерал“, Маниш Кабра. Кривата на принос останува клучен сигнал и сè додека се избегнува инверзија, Кабра очекува индексот да достигне 8.000 поени до крајот на годината, и покрај одредена нестабилност.
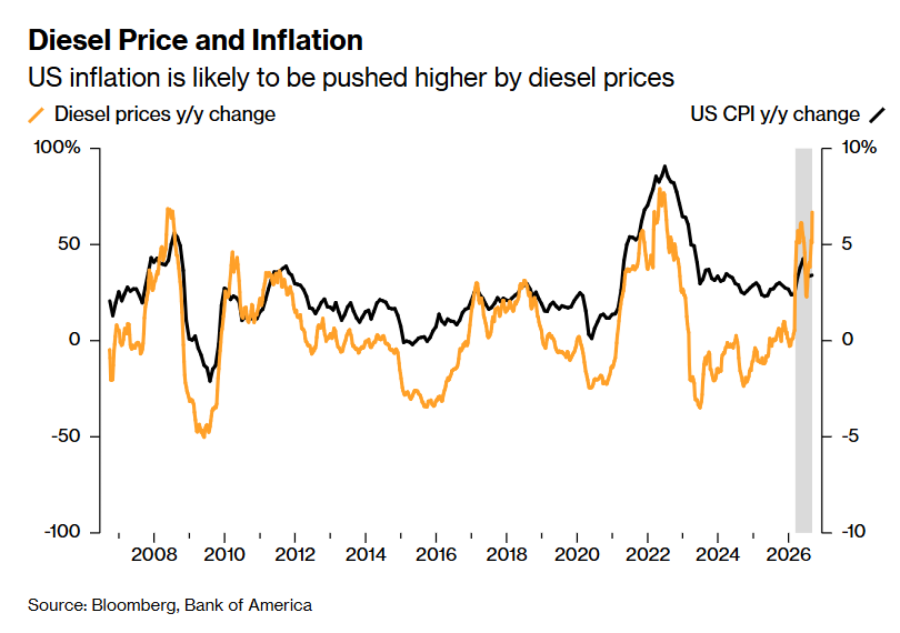
Иако изгледите за раст на пазарот кон крајот на годината и натаму се многу присутни, патот дотаму можеби нема да биде лесен. Цените на дизелот укажуваат на повисока инфлација во наредниот период, а доколку војната во Иран не биде решена доволно брзо за значително да се намалат цените на нафтата, централната банка можеби ќе има мал избор освен да заземе уште порестриктивен став.
 Bloomberg Mercury
Според пазарот на свопови, во цените се вградени уште три зголемувања на каматните стапки до крајот на јули. Сите погледи ќе бидат насочени кон потенцијален шок на пазарот на обврзници, при што приносите на 10-годишните обврзници над 5 отсто ги прават американските државни обврзници сè попривлечни. Сепак, сè додека економскиот раст и растот на заработките остануваат отпорни, инвеститорите можеби ќе бидат неподготвени да се префрлат од акции и наместо тоа ќе продолжат да ја прошируваат својата изложеност.
Стратезите на „Бенк од Америка“ предводени од Џаред Вудард станаа попретпазливи, велејќи дека позиционирањето и натаму е премногу оптимистичко со оглед на очекуваното забавување на растот на заработките следната година. Тие рекоа дека растот од 10 – 15 отсто што се очекува за 2027 година подразбира вредност на производствениот индекс ISM над 53 во подолг временски период. „Сè уште не е време за дефанзивни акции, но квалитетот, вредноста и приносот изгледаат разумно“, рекоа тие.
Пазарот стана поскептичен во однос на трошењето за вештачка интелигенција и идните приноси од тие инвестиции. Ова предизвика одредени сомнежи во изгледите за заработките на целиот синџир корисници на вештачката интелигенција. Во меѓувреме, дојде до ротација во рамките на технолошкиот сектор, при што софтверските компании повторно зајакнуваат, додека полупроводниците во голема мера стагнираат во изминатите два месеца и стануваат сè понестабилни.
 Bloomberg Mercury
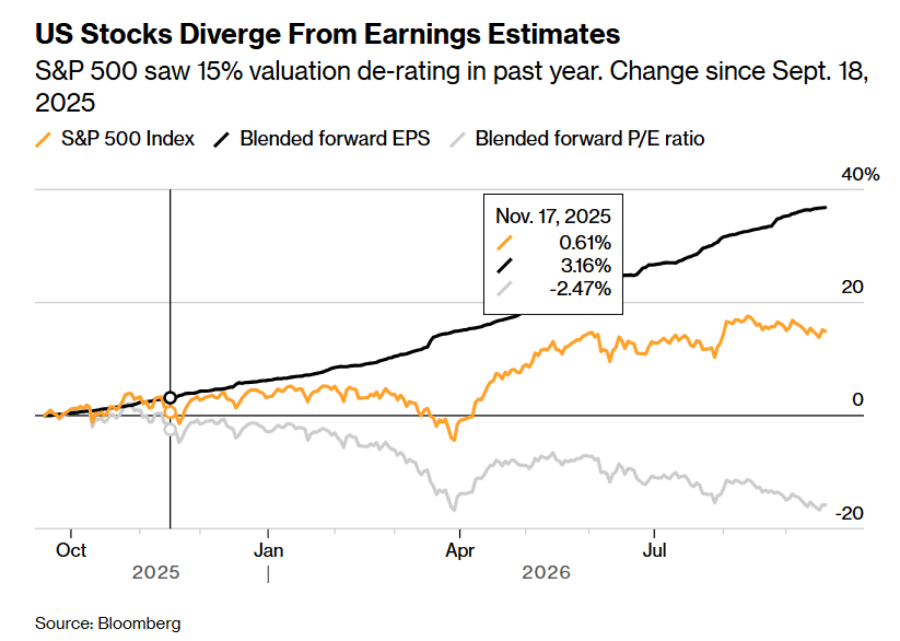
Вреднувањата во S&P 500 нагло се намалија и индексот сега се тргува малку над својот долгорочен просек. Иако намалувањето на вреднувањата повеќе е поврзано со наглото зголемување на проценките за заработките, неодамнешното повлекување покажува дека инвеститорите не се подготвени да плаќаат повисока цена за раст, без разлика дали на ниво на индекс или на ниво на сектор.
Ако претпазливоста остане присутна на краток рок, сезоната на објавување деловни резултати за неколку недели, доколку ги надмине очекувањата, има потенцијал повторно да го заживее расположението и преземањето ризик.
„Отпорноста сугерира дека инвеститорите прават разлика меѓу повисоките каматни стапки предизвикани од упорната инфлација и фундаментално влошените изгледи за раст“, рече Даниела Хаторн, виш пазарен аналитичар во „Капитал.ком“. „Засега, второто не стана доминантна загриженост.“