



text size
Приносот на најдолгорочните американски државни обврзници порасна шести ден по ред, надминувајќи уште еден важен праг среде продлабочувањето на распродажбата на светските пазари на државен долг.
Приносот на 30-годишните американски државни обврзници во вторникот надмина 5,61 отсто и достигна ниво последен пат видено во 2002 година, враќајќи се подлабоко во зоната која долго време беше вообичаена пред ерата на ниските каматни стапки, а која го опфати периодот на светската финансиска криза и пандемијата. Растот на приносите уследи во момент кога зголемените цени на енергентите дополнително ги засилија инфлаторните притисоци, додека на пазарот се најде голема понуда на корпоративен долг.
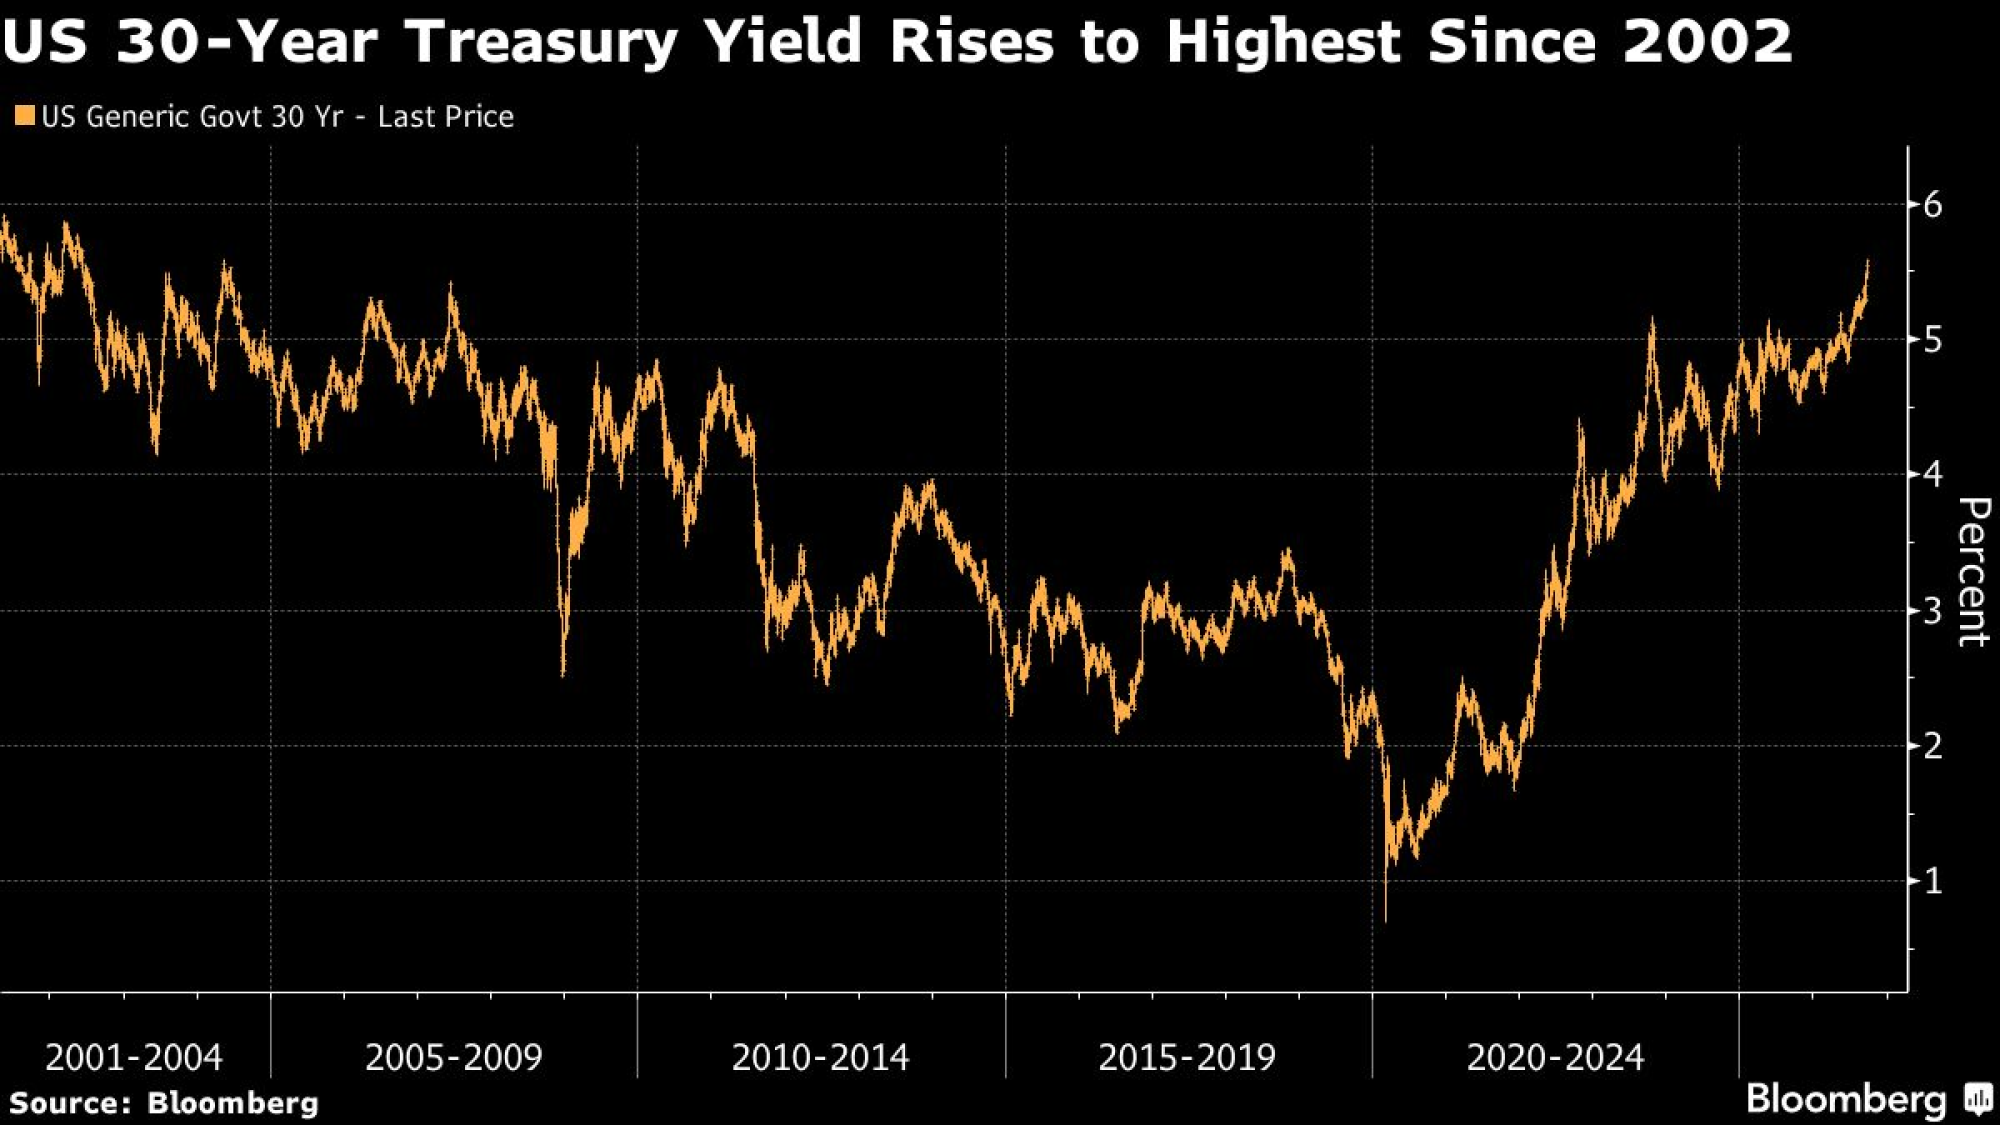 Приносот на 30-годишните американски државни обврзници е на највисоко ниво од 2002 година. | Bloomberg
Тоа е најновиот во низата важни настани на пазарот на американски државни обврзници вреден 32 билиони долари, кој веќе со месеци се соочува со распродажба. Со државниот долг ширум светот се тргува во услови на големи осцилации, додека високите цени на нафтата - поврзани со војната на Блискиот Исток - се прелеваат врз светската економија и ги поттикнуваат инвеститорите да сметаат дека централните банки, вклучувајќи ги и Федералните резерви (Фед), дополнително ќе ги зголемуваат каматните стапки.
Во САД, силната деловна активност и загриженоста поради нивото на државниот долг дадоа дополнителен замав на распродажбата на американските државни обврзници, која стана најголема од април 2025 година, кога воведувањето царини за време на администрацијата на Доналд Трамп предизвика хаос на пазарите. Приказната за растот остана непроменета и во вторникот, иако податоците покажаа влошување на довербата на потрошувачите и пад на бројот на слободни работни места.
Во вторникот „Парамаунт Скајденс“ (Paramount Skydance Corp.) ја започна долгоочекуваната продажба на обврзници со инвестициски рејтинг - најголемиот дел од пакетот долг вреден 52 милијарди долари за преземање на „Ворнер брос“ (Warner Bros. Discovery Inc). Компанијата сака со таа продажба да собере околу 32 милијарди долари.
„Имаме петта најголема емисија на обврзници со инвестициски рејтинг во историјата“, рече Монти Ганди, стратег за каматни стапки во СМБЦ (SMBC). „Дел од ова поместување на подолгиот крај на кривата веројатно е поврзан со тоа.“
Стратезите на „Ситигруп“ (Citigroup Inc.) велат дека пазарот на американски државни обврзници минува низ „благ штрајк на купувачите“. Во меѓувреме, ЈР (Yardeni Research) наведува дека расплетот на трговијата заснована на задолжување во јени - стратегија која подразбира позајмување во јапонската валута и инвестирање во имот што носи повисоки приноси - придонесува за распродажбата.
Сепак, некои, како ветеранот на Волстрит, Џим Бјанко, во овој хаос гледаат можност. Тој за првпат по шест години стана оптимист во поглед на американските државни обврзници, додека долгогодишниот инвеститор во обврзници Крис Иго рече дека на обврзниците им претстои закрепнување по четири тешки години. Марк Даудинг, директор за инвестиции во „Блуреј“ (RBC BlueBay Asset Management), рече дека распродажбата на глобалниот пазар на обврзници е претерана.
Според показателот на „Блумберг“, американските државни обврзници годинава досега изгубиле 2,6 отсто, по минатогодишниот раст од 6,3 отсто. Распродажбата го погоди долгот со сите рокови на достасување, па приносот на 10-годишните обврзници, кој изнесува 5,28 отсто, се наоѓа на највисоко ниво од 2007 година. Приносот на двегодишните обврзници изнесува околу 4,93 отсто, што е последниот поголем рок на достасување кој сè уште се задржува под пет отсто.
Сезонски притисок
Овој период од годината исто така обично не е поволен за обврзниците. Во изминатата деценија американските државни обврзници бележеле медијална загуба од 0,9 отсто во септември, по што во октомври би следела загуба од 0,7 отсто, покажуваат податоците што ги собрал „Блумберг“. Иако овој месец веќе е на пат да биде најлош септември од 2023 година, војната меѓу САД и Иран која сè уште трае, фискалната загриженост и рестриктивната политика на Фед го зголемуваат ризикот загубите да продолжат и во октомври.
„Септември беше целосен хаос за каматните стапки, а најболниот дел од ова движење можеби ќе продолжи“, рече Прашант Њуха, стратег во ТДС (TD Securities). „Сè додека нема решение на Блискиот Исток, постои ризик да видиме продолжување на намалувањето на изложеноста на ризик на пазарот со фиксен приход, што би можело да се прошири и на акциите.“
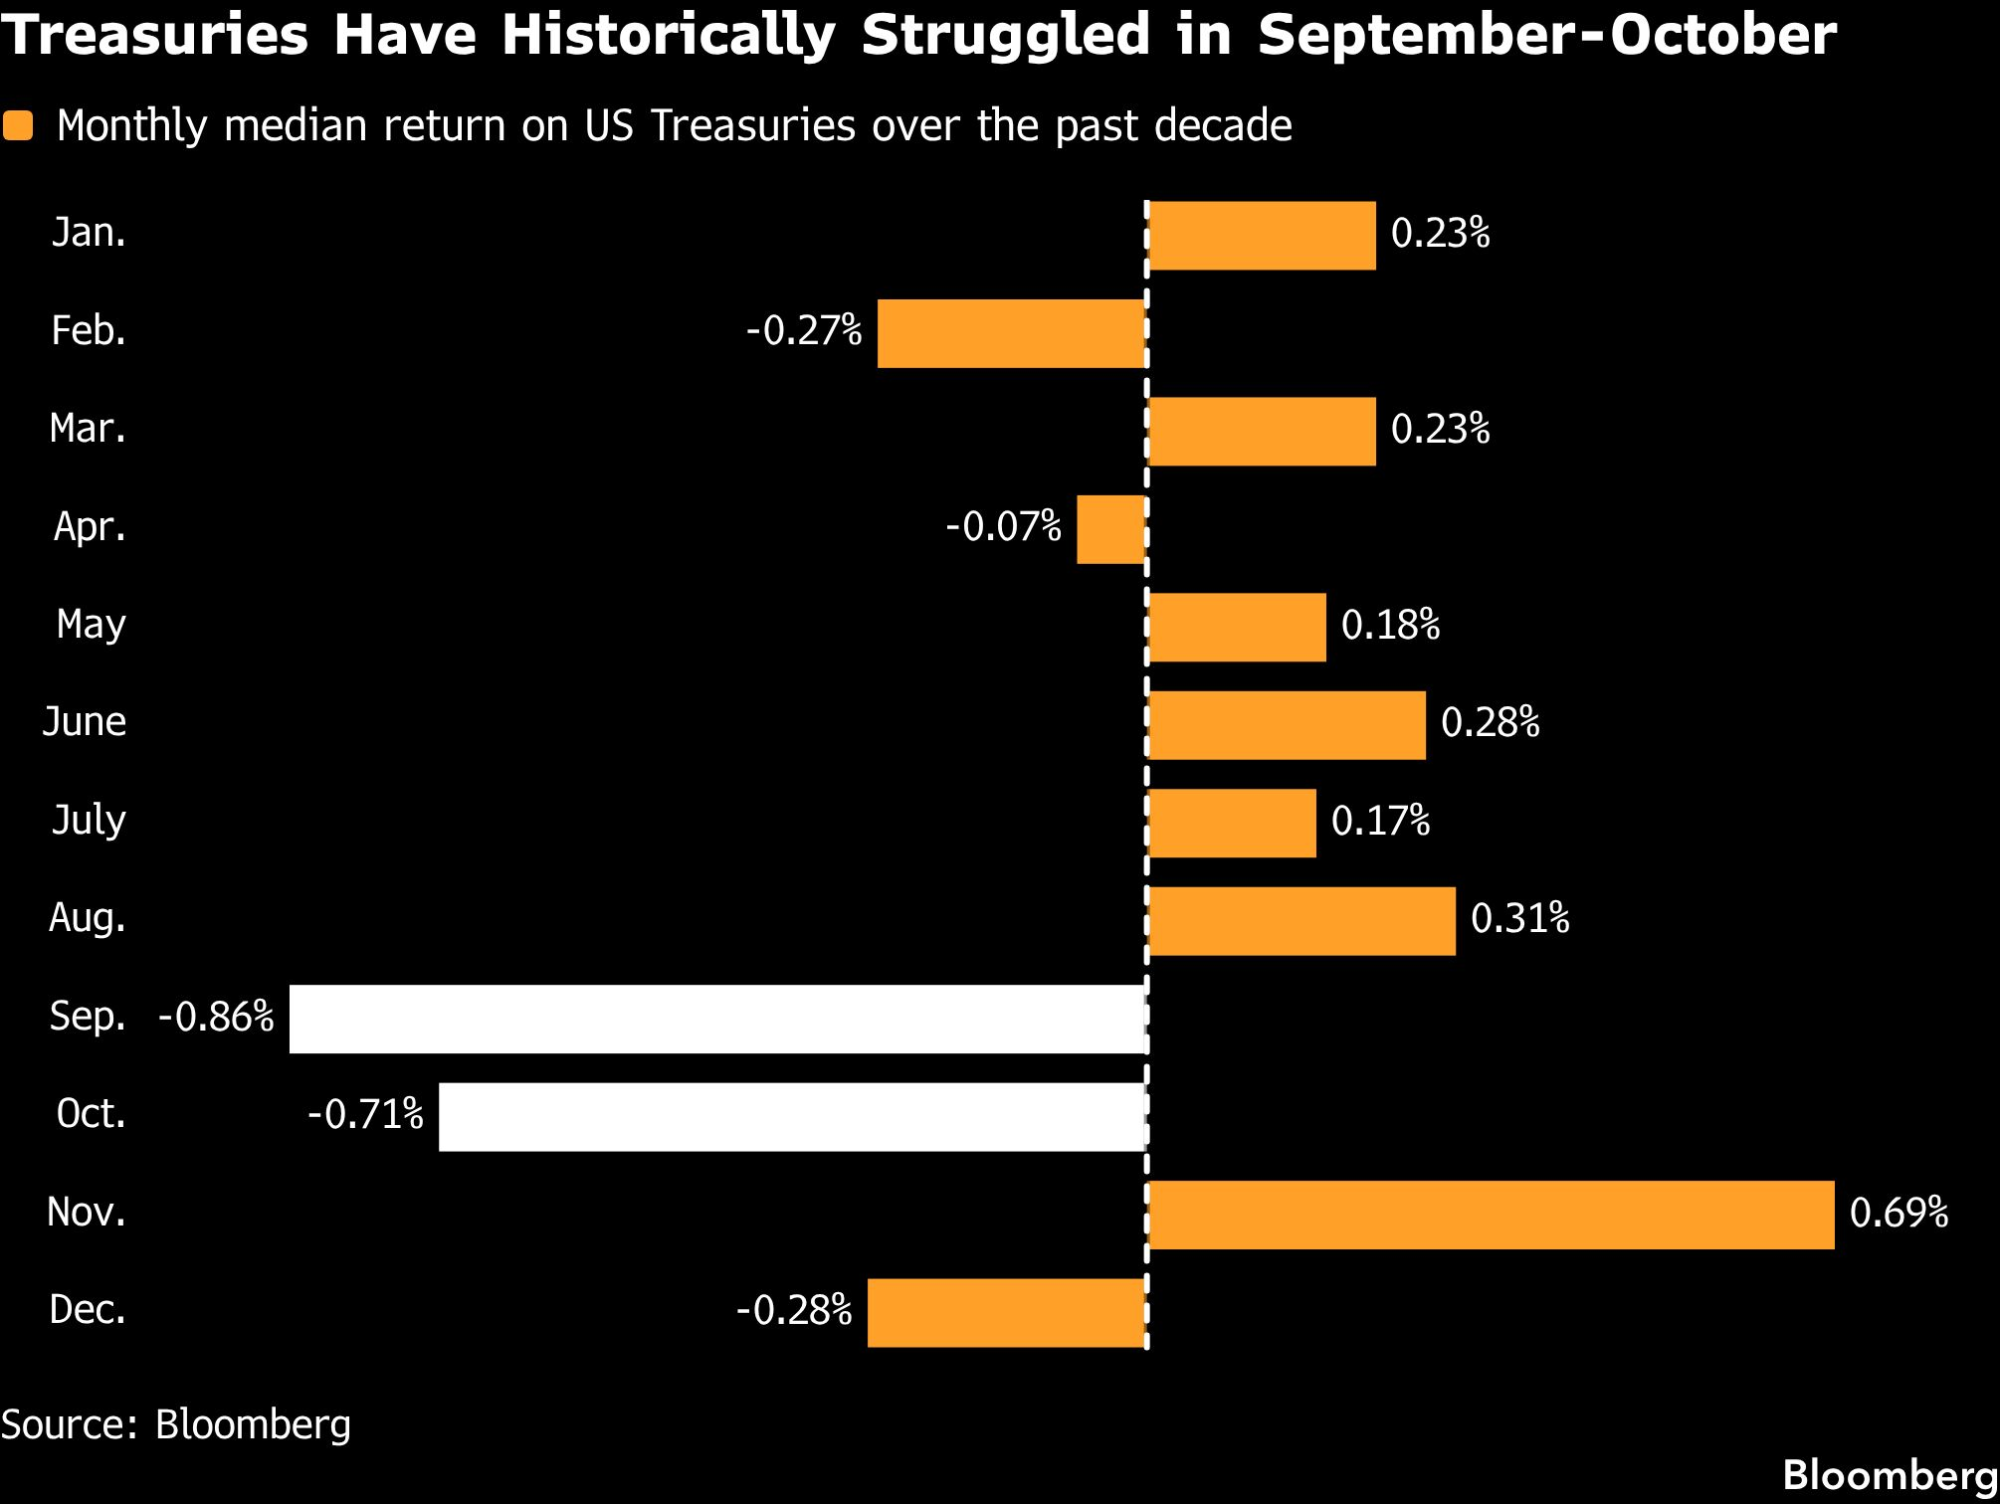 Државните обврзници на САД историски бележат послаби резултати во септември и октомври. | Bloomberg
„Сезонскиот тест“ за американските државни обврзници обично доаѓа во октомври, кога се зголемува понудата на обврзници, а инвеститорите се враќаат по летното затишје, рече Масахико Лу, виш стратег за пазарот со фиксен приход во ССИМ (State Street Investment Management).
„Како што се приближува Денот на благодарноста, комбинацијата од новата понуда на американски државни обврзници, големите емисии на корпоративен долг и незапирливата побарувачка за капитални расходи поврзани со вештачката интелигенција сугерира дека конкуренцијата за капитал останува интензивна, поради што ризикот од нови осцилации на пазарот на американски државни обврзници е зголемен“, рече Лу.