




text size
Биткоинот повторно го привлече вниманието на инвеститорите со нагло закрепнување во септември, а зад растот стои комбинација од неколку фактори, не еден единствен настан. По падот кон околу 75.000 долари во средината на месецот, најголемата криптовалута се искачи над 87.000 долари на почетокот на минатата недела, достигнувајќи локален максимум, пред повторно да се повлече кон зоната од околу 84.000 долари на крајот од седмицата. Тоа се нивоа на кои биткоинот се тргуваше и на почетокот на годината, откако цената се спушти од рекордното ниво достигнато во октомври минатата година.
ЕТФ-приливите и апетитот за ризик го влечат биткоинот нагоре
Еден од највидливите двигатели на новиот интерес се американските спот биткоин ЕТФ-ови.
Само во четвртокот тие привлекле околу 191 милион долари нето-приливи, со што вкупниот прилив во шест последователни трговски сесии надмина 2,8 милијарди долари. Со тоа нето-приливите во ЕТФ-овите годинава повторно станаа позитивни.
Тоа е важен сигнал бидејќи ЕТФ-пазарот им овозможува на традиционалните инвеститори да добијат изложеност кон биткоин преку регулиран берзански производ, без директно да купуваат и чуваат криптовалута. Кога во таквите фондови влегуваат стотици милиони долари за краток период, тоа создава дополнителна побарувачка за биткоин и може да го засили ценовното движење.
Прочитај повеќе
„Стратеџи“ откупи биткоин за првпат од август
Компанијата на Мајкл Сејлор продолжува да го зголемува својот криптотрезор, кој веќе вреди околу 74 милијарди долари.
22.09.2026
Неуспех во напорите за пробив на криптовалутите на Волстрит откако Сенатот не усвои клучен предлог-закон
Берзата за криптовалути Коинбејс (Coinbase Global Inc) затвори со пад од 10 проценти.
16.09.2026
Но приказната не е само во ЕТФ-овите. Растот се случува во поширока промена на расположението на финансиските пазари. Биткоинот повторно се однесува повеќе како ризично средство, слично на технолошките акции, а неговиот раст се совпадна со подобрување на апетитот кон ризик.
Промената на расположението се гледа и преку таканаречениот индекс на страв и алчност (Fear & Greed), кој го следи расположението на криптопазарот. Индексот, кој се движи од 0 до 100, во февруари падна на само 5 поени, односно во зоната на екстремен страв. Подоцна следуваше нагло подобрување: меѓу 17 и 20 август премина од зоната на страв во зоната на алчност (од под 40 поени на над 60 поени), а на 25 и 27 август дури влезе и во подрачјето на екстремна алчност (над 80 поени). Во петокот беше околу 72 поена, односно повторно во зоната на алчност.
Таквата промена не е доказ дека растечкиот тренд ќе продолжи, но покажува колку брзо се сменило расположението на инвеститорите. По долг период на претпазливост, дел од пазарот повторно е подготвен да презема поголем ризик.
Токму тој механизам може да ја објасни и брзината на последниот раст. Кога голем број трговци се позиционирани за пад, а цената почнува да расте наместо да се намалува, тие се принудени да ги затвораат своите позиции. Тоа значи дополнителни купувања и може да создаде таканаречен short squeeze - движење во кое растот на цената сам се засилува. Краткорочните движења исто така можат да бидат засилени со тргување со задолжување, односно со позиции отворени со позајмени средства.
На тоа укажува и ставот на Душко Гошевски, познавач на пазарот, адвокат и поранешен член на Комисијата за хартии од вредност (КХВ).
„Тековниот раст на биткоинот може да се поврзе со обновениот интерес на инвеститорите, секако и приливите во фондовите што следат биткоин, како и подобреното расположение на поширокиот пазар“. Тој додава дека краткорочните движења дополнително можат да бидат засилени од тргувањето со задолжување и позиционирањето на пазарот на деривати.
Друг голем фактор е американската монетарна политика. На 16 септември Федералните резерви (Фед) ги зголемија каматните стапки за 25 базични поени, на 3,75 до 4,00 проценти. Вообичаено, повисоките каматни стапки и повисоките приноси на државните обврзници создаваат притисок врз ризичните средства, бидејќи инвеститорите добиваат поатрактивен принос од традиционалните инструменти. Сепак, биткоинот овој пат се искачи и покрај зголемувањето на стапката, што покажува дека ЕТФ-побарувачката и расположението на пазарот го надоместиле тој негативен фактор.
Тоа, сепак, не значи дека монетарната политика може да се игнорира. Доколку инфлацијата повторно се забрза, приносите на американските државни обврзници продолжат да растат или пазарот почне да очекува построга политика на Фед, тоа би можело да го намали апетитот за ризик и да изврши притисок врз биткоинот.
Регулаторниот фактор исто така останува важен. Пазарот очекува поголема регулаторна јасност во САД, а позитивните очекувања околу идната регулатива продолжуваат да влијаат врз расположението на инвеститорите. Истовремено, растечката поврзаност меѓу криптопазарот и традиционалните финансиски пазари значи дека биткоинот сè повеќе реагира на фактори што влијаат и врз акциите, обврзниците и ликвидноста.
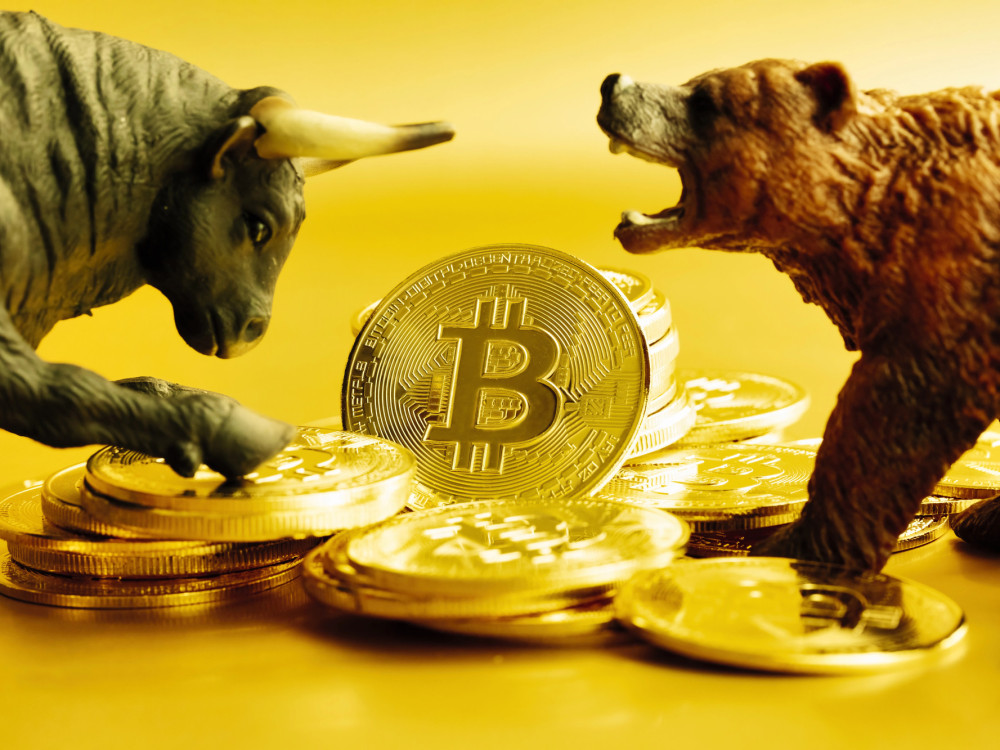
Крај на мечкиниот пазар или само привремено закрепнување?
Најголемото прашање е дали ова е почеток на нов растечки циклус или само силен одбранбен раст во рамките на поширок пад. Одговорот засега не е може да се даде со сигурност.
„По правило, тоа се потврдува дури ретроспективно. Ако ја погледнете промената на расположението, сепак, сигурно преминавме во подрачјето на биковско расположение“, вели Страхиња Савиќ, раководител на секторот за податоци и анализи во финансиската платформа ФРНТ (FRNT).
Според Савиќ, во криптопросторот се забележуваат сè појасни знаци на склоност кон ризик, кои во поголемиот дел од 2026 година речиси целосно отсуствуваа. Помалите и поризичните криптовалути, како UNI, NEAR и AVAX, забележуваат натпросечни резултати, што, според него, укажува на повторно воспоставување на побарувачката за ризик и можен почеток на нов биковски пазар.
Слична слика даваат и ЕТФ-приливите, но тие сами по себе не се доволни за дефинитивен заклучок. Ако приливите продолжат, тие би можеле да обезбедат реална поддршка за цената. Ако, пак, ослабнат или се претворат во одливи, пазарот би можел да покаже колку од неодамнешниот раст бил поткрепен со вистинска долгорочна побарувачка, а колку со краткорочно позиционирање.
Од техничка перспектива, зоната околу 85.000–87.000 долари во моментов се покажува како важна пречка. Одржлив пробив над тие нивоа би бил значаен сигнал за пазарот, додека враќање под клучните нивоа на поддршка би ја ослабнало тезата за траен пресврт.
Но најважно е што биткоинот, и покрај последното закрепнување, сè уште е значително под максимумот над 126.000 долари од октомври 2025 година.
Како што вели Гошевски, „еден силен раст сам по себе не е доволен за да се заклучи дека мечкиниот пазар завршил“. Според него, за таква оценка треба да се следи дали побарувачката ќе се задржи и како пазарот ќе реагира на следните економски и регулаторни случувања, иако, како што додава, има сè повеќе најави и анализи во таа насока.
Во следните недели затоа ќе бидат особено важни три работи: дали ЕТФ-приливите ќе продолжат, дали биткоинот ќе успее да ги надмине и задржи неодамнешните максимуми и како ќе реагира на новите сигнали од Фед, американската економија и регулаторниот фронт. Дополнително, ќе треба да се следи дали високото расположение на инвеститорите ќе се задржи или индексот за страв и алчност повторно ќе почне да се движи кон страв.
Ако институционалната побарувачка остане силна и цената продолжи да формира повисоки минимуми и максимуми, аргументот за трајна промена на трендот ќе станува посилен. Ако, пак, ЕТФ-побарувачката ослаби, приносите повторно се зголемат и биткоинот се врати под клучните нивоа на поддршка, сегашниот раст може да се покаже како само уште една корекција нагоре во нестабилен и сè уште незавршен мечкин циклус.