



text size
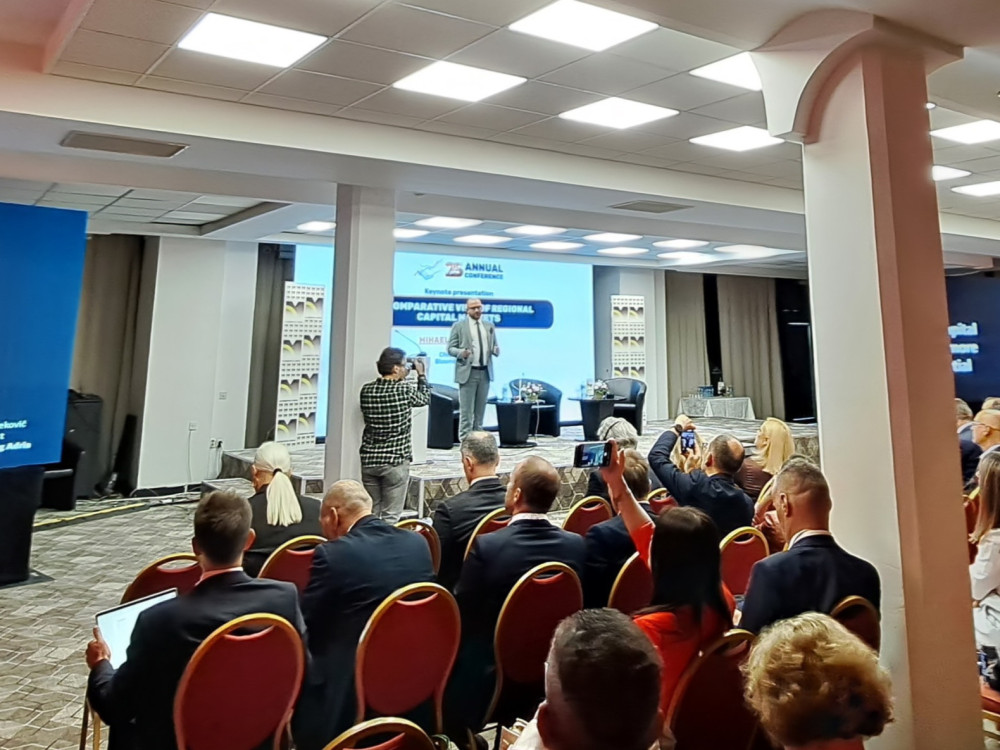
Пазарите во регионот на Централна и Источна Европа (ЦИЕ) со години се опишуваат како пазари со потенцијал: привлечни и ветувачки, но како секогаш да чекаат на следната фаза од развојот. Регионот е привлечен и во последниве години приносите ги надминаа големите западноевропски пазари, а некои, како романскиот пазар, дури и американскиот пазар, укажа Михаел Блажековиќ, главен аналитичар на „Блумберг Адрија“ зборувајќи на тема „Компаративен поглед на регионалните пазари на капитал“ во рамките на јубилејната 25 годишна конференција на Македонската берза што денес и утре се одржува во Охрид.
„Ако ја разгледуваме глобалната пазарна средина, оваа година пазарите мораа да апсорбираат силен геополитички шок што се прелеа во енергетски шок и стоки поврзани со енергија“, наведе Блажековиќ.
Една од стоките што најмногу поскапеа беа вештачките ѓубрива. „Намерно ја ставив цената на сулфурот тука, која се зголеми за над сто проценти, со оглед на тоа што земјоделско-прехранбениот сегмент беше запоставен со години, додека во последните месеци полека добиваше на сила, особено со силни инвестиции и спојувања и преземања. Што се однесува до другите стоки, сите знаете дека цената на нафтата се зголеми“.
Прочитај повеќе
Македонски инвестициски сметки: Силни пораки од конференцијата на Македонската берза
Во Македонија има доволно капитал, но тој е пасивен.
пред 2 часа

Колкав ќар им донесе војната во Заливот на „Макпетрол“ и „Окта“
Анализираме како работеле двете најголеми македонски нафтени компании во првите шест месеци
16.09.2026

Македонска берза: индексот со најлошо полугодие за изминативе пет години
Паднат и прометот во класично тргување, некои од „блу чиповите“ во минус и по 30 отсто
21.07.2026

Лани за малку едно, годинава послабо - сонот за ИПО во Македонија сѐ уште трае
Македонија трпеливо го чека денот кога од берзата „ќе излезе бел чад“ со порака: Имаме ИПО!
10.07.2026
Пад на добивката на Македонската берза, МБИ10 сигнализира неизвесна 2026.
Намалена основната заработувачка по акција од 7.948 денари во 2024 година на 4.566 денари во минатата година.
12.06.2026
Македонските инвеститори се вртат кон странските берзи: Вложиле 110 милиони евра во 2025.
Зголемување од 6,97 проценти во однос на претходната година.
10.06.2026
Во исто време, биткоинот се зголеми за 20 проценти, додека светските акции добија околу 9 проценти. Глобалните обврзници паднаа за 2 проценти, а златото за 17 проценти. Затоа, како што рече во презентацијата, поважно е што шокот ги помести релативните победници низ класите на средства, земјите и секторите. Во Европа предводеа енергијата, производителите на материјали и банките, додека во САД, енергијата, ИТ и повторно производителите на материјали.
Ако се анализира по земја, некои од најсилните приноси доаѓаат од пазарите на Гана, Јужна Кореја и Тајван.„Јужна Кореја и Тајван беа водени од вештачката интелигенција, додека Гана забележа силно економско закрепнување и зголемување на цените на стоките“.
Во исто време, додаде Блажековиќ, државните обврзници паѓаат и паѓаат, при што приносот на 10-годишната американска државна обврзница достигна над пет проценти. „И покрај ова, пазарот на акции се обидува да возврати и сè уште е во плус, особено пазарите во развој поради цените на стоките и помалиот притисок на јакнењето на американскиот долар“.
Регионот е привечен
Во презентацијата Блажековиќ рече дека за пет години, романскиот BET и унгарскиот BUX пораснаа приближно околу 180 проценти, додека словенечкиот SBITOP доби околу 166 проценти, без дивиденди. Домашниот MBI исто така беше позитивен, со раст од околу 57 проценти. Сепак, изминатата година резултатите се разидоа: Романија, Унгарија и Полска беа особено силни, додека MBI падна за речиси 12 проценти, со оглед на падот на ликвидноста и силниот раст во 2024 година“.
Сепак, тој посочи дека вреднувањата остануваат привлечни прикажувајќи го „приносот од заработка“ (earnings yield). На неколку пазари, вклучувајќи ги Унгарија, Полска, Македонија и Словенија, приносите од заработка остануваат повисоки од приносите од државни обврзници. За MBI10, приносот од заработка е околу 7,2 проценти, во споредба со околу 5,2 проценти за 10-годишна обврзница. „Оваа разлика не е гаранција за принос, но покажува дека акциите сè уште им нудат на инвеститорите награда за преземање ризик“, рече Блажековиќ.
Според него, препознатливоста продолжува да расте, но ликвидноста останува големо ограничување.
„Новите производи што се тргуваат на берза поврзани со Словенија, Хрватска, Романија и Полска постепено го прошируваат пристапот. Регионот, исто така, има дивидендни аристократи, особено во Словенија, како што е „Крка“. Овие карактеристики ги привлекуваат инвеститорите, но можноста за ефикасно влегување и излегување од позиции останува ограничена“, рече Блажековиќ.
Македонија има потенцијал
По силната 2024 година, прометот на акции забави. „Ова е очигледно кога ја споредуваме Македонската берза со берзите во Загреб и Љубљана. Во 2024 година, прометот на Македонската берза беше околу 38 проценти од прометот на Загреб и 25 проценти од прометот на Љубљана“, рече Блажековиќ.
Тој објасни дека ова е делумно ефект на именител: Загреб и Љубљана достигнаа повеќе од половина милијарда евра промет на акции, без блок трансакциите.
„Но, тоа ни кажува и дека на македонскиот пазар му е потребен нов катализатор за ликвидност, како што е ИПО“, вели Блажековиќ.
Структурата на индексот е уште една важна точка посочувајќи дека финансиските компании сè уште сочинуваат околу 43 проценти од MBI10, а банките имаа силни резултати во 2024 година. Според Блажековиќ, вреди да се напомене дека сè уште има простор за консолидација на македонскиот банкарски пазар, како што се гледа во неодамнешните преземања на „Стопанска банка Битола“ и „Уни банка“.
„Често ја мериме профитабилноста со различни маржи, а на овој графикон можете да го видите бројот на денови што се потребни за да се генерира еден милион евра нето добивка. Банките секако се повторно први тука“, рече Блажековиќ.
Тој укажа дека на „Комерцијална банка“ ѝ се потребни околу 4,5 дена, на „НЛБ банка Скопје“ околу 4,7 дена, а на „Стопанска банка“ нешто повеќе од 7 дена. Следи „Македонски Телеком“ со околу 9 дена, додека на „Алкалоид“ ѝ се потребни околу 12 дена. Во регионот Адрија, „Комерцијална банка“ е на петто место според оваа мерка.
„Тоа е силен потсетник: пазарот можеби е мал, но некои од нејзините котирани компании генерираат профит со стапка што е многу конкурентна на регионално ниво“, подвлече Блажековиќ.
Колку пазарот моментално плаќа за тие заработки?Нашиот аналитчар информира дека коефициентот цена-заработка на индексот MBI10 се намали од приближно 16 пати на околу 14 пати. Во регионална споредба, ова ја става Македонија на долниот крај од опсегот: поскапа од Унгарија и Полска, но поевтина од Романија, Словенија, Хрватска.
„Сепак, само цената не е доволна. Исто така, треба да се запрашаме што има во билансите на компаниите. ‚Македонски Телеком‘ и ‚Макпетрол‘ се единствените компании во оваа споредба со нето готовинска позиција, но таа претставува помалку од едем процент од пазарната капитализација. Спротивно на тоа, хрватските примери како што се ‚Кончар‘, ‚Кончар - Дистрибутивни и специјални трансформатори‘ и ‚Инг-Град‘ имаат нето готовински позиции од приближно 15, 18 и 31 процент од пазарната вредност“, информира Блажековиќ.
Тој објаснува дека оваа разлика е важна бидејќи силната нето готовинска позиција му дава на менаџментот повеќе стратешки опции: дивиденди, инвестиции, аквизиции или откуп на сопствени акции. Исто така, може да ја зголеми отпорноста во опаѓачкиот дел од циклусот.
„Конечно, пред перспективата, ќе споменам еден егзотичен пример што ние во Блумберг Адрија Аналитика често го разгледуваме и коментираме. Узбекистан нуди интересен пример. Узбекистанскиот национален инвестициски фонд држи малцински удели од 25 до 40 проценти во 13 државни компании. Со него управува ‚Френклин Темплтон‘ - истиот глобален менаџер вклучен во романското искуство со приватизацијата. По првичната јавна понуда на фондот, цената на неговите акции се зголеми од 25 на 35 долари за неколку месеци. Пазарот на капитал може да се развива, само треба да се одлучите на такво нешто и да започнете да го развивате“, вели Блажековиќ.
Во однос на перспективите за регионот Адрија, Блажековиќ рече дека аналитичкиот тим на ББА остануваат позитивни кон повеќето регионални индекси, додека заземаат повнимателен став кон индексите BIRS и BELEX15.
„Регионот Адрија е сè уште првенствено приказна за вредност, а не за висок раст како технолошките компании во САД. Во средина со повисоки приноси од обврзници и поголема нестабилност, сигурното генерирање на паричен тек и дивидендите можат да бидат особено вредни“, рече Блажековиќ.
Тој на крајот укажа на индикаторот на Бафет, кој покажува колку се сè уште мали нашите пазари.
„Во САД, овој сооднос е над 260 проценти. Во Македонија, тој е 32 проценти, во Романија е 26 проценти, а во Србија е само 5 проценти. Овие податоци не докажуваат дека секој пазар е потценет, но јасно покажуваат колку простор има за продлабочување на пазарот на капитал“, вели Блажековиќ.
Во исто време, додаде тој, вештачката интелигенција не треба да се изостави.
„Растот на бројот на споменувања на вештачката интелигенција во компаниите од Централна и Источна Европа од помалку од 100 споменувања во 2021 година на неколку илјади во последните квартали покажува дека регионот не е изолиран од глобалните структурни промени. Апликациите во моментов се највидливи во банкарството и малопродажбата, каде што вештачката интелигенција може да ја подобри услугата за корисници, управувањето со ризици, цените и ефикасноста“, рече Блажековиќ.