

text size
Приносите на обврзниците растат речиси секојдневно ширум светот, поттикнувајќи жестока дебата за причините за тоа уште колку можат да растат.
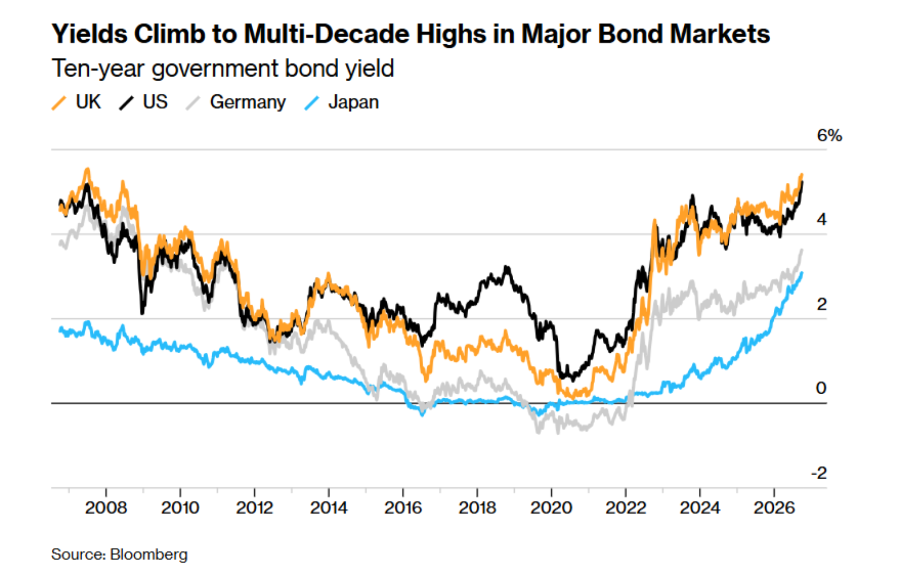
Глобалната распродажба на инструментите со фиксен принос го доведе приносот на референтните 10-годишни американски државни обврзници на највисоко ниво од 2002 година, а повеќе од половина од 173 испитаници во анкетата „Маркетс Пулс“ од минатата недела предвидуваат дека приносот на 30-годишните американски обврзници ќе достигне 6 отсто до крајот на годината.
Трошоците за задолжување, од Јапонија до Франција, исто така достигнуваат нови рекордни нивоа, што придонесе приносот на Bloomberg Global Aggregate Treasuries Total Return Index да се искачи на највисоко ниво од 2000 година. Глобалните обврзници годинава загубија 2,7 отсто од вредноста, додека акциите пораснаа за 13 отсто.
Прочитај повеќе
Приносот на американските 10-годишни обврзници е највисок од 2002 година
Инвеститорите очекуваат зголемување на каматната стапка на Фед до крајот на годината, поради што приносот на американските 10-годишни обврзници е највисок од 2002 година.
пред 1 час
Зошто приносите од обврзниците растат низ целиот свет и колку долго можат да издржат акциите?
Зголемувањето на приносите не влијае само на оние кои купуваат или продаваат обврзници.
пред 5 часа
Приносот на 30-годишните обврзници на САД највисок од 2002 година
Приносот на 30-годишните американски државни обврзници надмина 5,61 отсто и достигна ниво последен пат видено во 2002 година.
29.09.2026

Лагард, ЕЦБ: Повисоките приноси на обврзниците ќе ги забават економскиот раст и инфлацијата
ЕЦБ „премерува“ колку треба понатаму да ја затега монетарната политика.
28.09.2026
Распродажбата се случува во услови на упорно висока инфлација, загриженост околу јавните финансии и отпорен економски раст. Тоа дополнително ја зголемува сè подолгата листа на притисоци врз обврзниците, оставајќи ги инвеститорите да дебатираат за тоа кои сили навистина ги туркаат приносите нагоре. Во вакви услови, Торстен Слок од „Аполо глобал менаџмент“ е меѓу оние кои предупредуваат дека каматните стапки би можеле да останат „повисоки подолго време“.
„Дури и ако некои клучни прагови се веќе надминати, не сметаме дека долгорочните приноси нужно достигнале ниво на кое би можеле самите да се стабилизираат“, изјави Жил Моек, главен економист на „Акса груп“.
 Bloomberg Mercury
Еве 10 причини зошто глобалните обврзници се распродаваат.
1. Отпорен економски раст
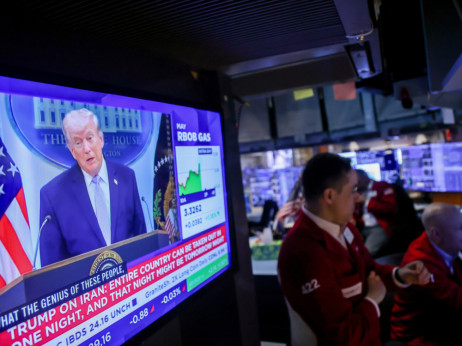
Инвеститорите обично се свртуваат кон обврзниците кога економските изгледи се мрачни. Во моментов, американската економија и натаму функционира со солидно темпо, а глобалниот раст останува отпорен и покрај војната со Иран и високите трошоци за задолжување.
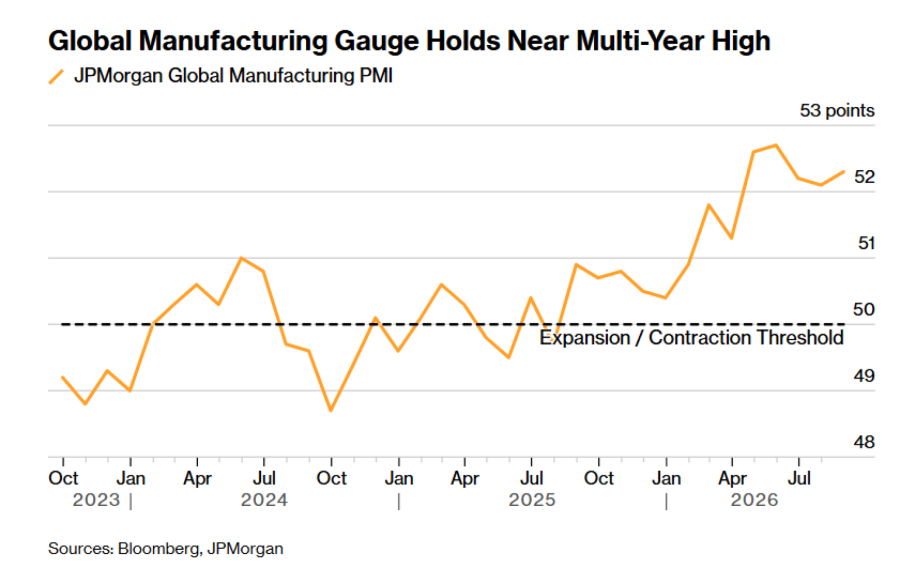
Глобалната деловна активност е силна, а показателите за производствениот сектор упатуваат на најсилен раст во последните неколку години во големите економии.
Оваа отпорност ја поттикнува инфлацијата и го зголемува ризикот од дополнителни зголемувања на каматните стапки, а истовремено им дава причина на инвеститорите да ги претпочитаат акциите пред обврзниците. Инфлацијата е неповолна за обврзниците бидејќи ја намалува реалната вредност на купонските исплати и на главницата што инвеститорите ќе ги добијат во иднина.
„Растот сè уште е силен и, ако може да се суди според неодамнешните показатели на индексите на менаџерите за набавки, тој дополнително зајакнува“, изјави Мартин Харви, портфолио-менаџер за инструменти со фиксен принос во „Велингтон менаџмент“. „Обврзниците во моментов не се добра заштита од движењата на акциите.“
 Bloomberg Mercury
2. Повисоки цени на суровините
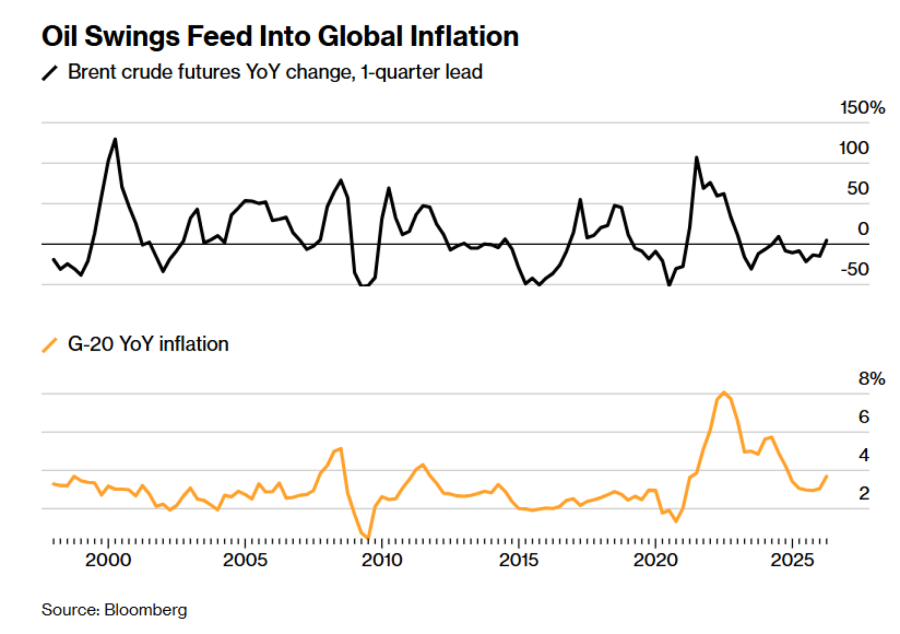
Војната меѓу САД и Иран предизвика нешто што „Голдман“ го нарече најголемиот шок во понудата на нафта досега.
Цената на суровата нафта од типот брент порасна до 126,41 долари за барел, откако конфликтот го ограничи протокот на енергенти низ клучниот Ормуски Теснец, што, пак, ги зголеми цените на бензинот и дизелот и придонесе општите ценовни притисоци да останат високи.
Истовремено, нагло растат и цените на храната, делумно поради неодамнешните топлотни бранови.
 Bloomberg Mercury
3. Зголемување на каматните стапки
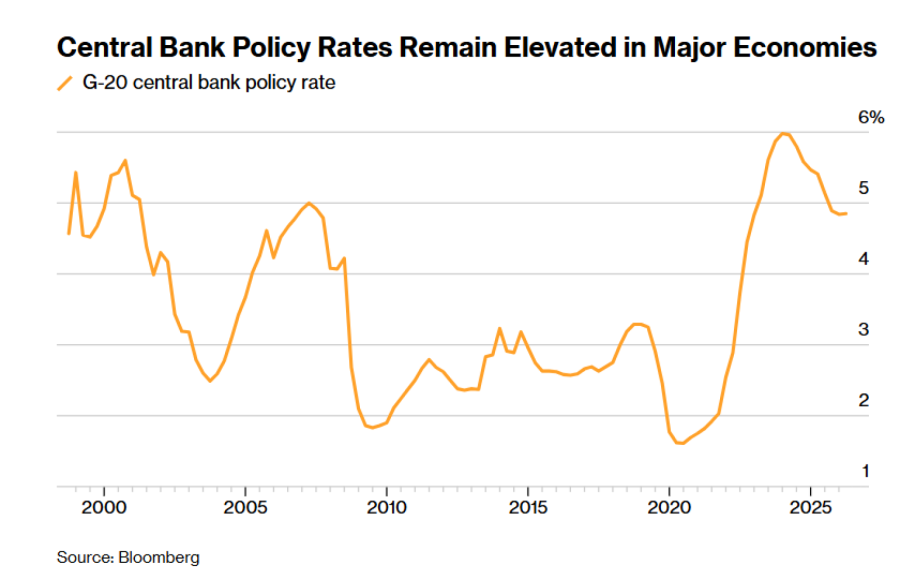
Федералните резерви ги зголемија каматните стапки во септември, а креаторите на монетарната политика сигнализираат дека можеби ќе бидат потребни дополнителни зголемувања, бидејќи инфлацијата е над нивната цел од 2 отсто.
Централните банки во Австралија и Јапонија исто така ги зголемија каматните стапки за да ја намалат инфлацијата, додека пазарните учесници сега очекуваат зголемувања на стапките во Велика Британија, Канада и Европа во наредните месеци.
Неодамна објавен труд покажа дека околу 90 отсто од зголемувањето на номиналните приноси на 10-годишните обврзници од август 2020 година се случило во периодите околу објавувањето на извештаите за вработеноста во САД надвор од земјоделскиот сектор и говорите на клучните функционери на Фед. Тоа укажува дека очекувањата на пазарот за краткорочните каматни стапки се главниот двигател на приносите.
А како што растат трошоците за задолжување, сопствениците на домови поретко ги рефинансираат своите кредити, со што се продолжува рочноста на хипотекарните обврзници и некои инвеститори се принудуваат да продаваат американски државни обврзници за да го неутрализираат зголемениот каматен ризик.
 Bloomberg Mercury
4. Задолжувањето и инвестициите на технолошките гиганти
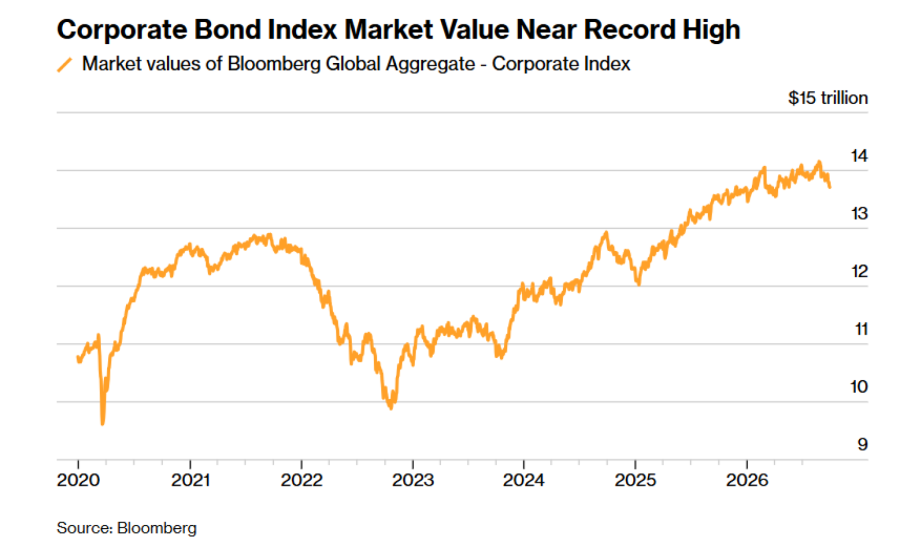
Трката за изградба на инфраструктура за вештачка интелигенција предизвика бран на задолжување што дополнително ја зголемува огромната понуда на долг што доаѓа на пазарите. Компаниите годинава глобално продадоа обврзници во вредност од повеќе од 400 милијарди долари за финансирање инвестиции во технологијата. Голем дел од нив се издадени во САД.
Тоа ги принудува сите видови заемопримачи, вклучително и владите и компаниите што финансираат спојувања и преземања, сè посилно да се натпреваруваат за капиталот на инвеститорите.
„Ова на крајот би требало да помогне приносите на висококвалитетните државни обврзници, како американските, да се зголемат едноставно како резултат на огромната понуда“, напиша Ариф Хусеин, раководител за глобални инструменти со фиксен принос во „Т. Роу прајс“, која управува со средства во вредност од 1,9 милијарди долари.
Аналитичарите од „Берклис“ забележуваат дека последователната инфраструктурна потрошувачка е уште една причина поради која американскиот економски раст остана отпорен и покрај повисоките трошоци за задолжување.
 Bloomberg Mercury
5. Фискални дефицити и долгови
Фискалните ризици се зголемуваат поради постојаните буџетски дефицити и неподготвеноста на владите вистински да се справат со нив. Американскиот долг неодамна за првпат надмина 40 милијарди долари.
Се очекува земјите од Организацијата за економска соработка и развој (ОЕЦД) годинава бруто да се задолжат 18 милијарди долари, преплавувајќи ги пазарите со дополнителна понуда и поттикнувајќи ги инвеститорите да бараат повисоки каматни стапки за да го купуваат нивниот долг.
Франција, на пример, е меѓу земјите што плаќаат значително повеќе за задолжување, бидејќи инвеститорите се позиционираат во пресрет на изборите следната година и можноста популистичка влада да ја зголеми јавната потрошувачка.
„Навидум незапирливото зголемување на долгорочните каматни стапки на развиените пазари е уште еден фактор што турка неколку развиени економии кон неодржливи траектории на јавниот долг“, изјави Кетрин Најс, заменик-раководител за глобална економија во „ПГИМ кредит“.
Во САД, Стивен Блиц, управен директор за глобална макроекономија и стратегија во „ТС Ломбард“, рече дека недостигот од „политичка волја да се прифати рецесија значи дека сегашниот раст на приносите нема да запре на 6 отсто“, при што во следните неколку години би можеле да достигнат и 8 отсто.
6. Трошоци за одбрана
Глобалните воени трошоци се на рекордно ниво, поттикнати од војната со Иран, тековниот конфликт во Украина и поширокиот тренд на повторно вооружување во рамките на НАТО, Блискиот Исток и Азија.
Американскиот буџет за одбрана достигна 1 милијарди долари во фискалната 2026 година првпат во историјата.
Зголемените воени трошоци ги продлабочуваат потребите на владите за финансирање, поттикнувајќи дополнително издавање обврзници и создавајќи нагорен притисок врз приносите.
7. Ефектот на Јапонија
Јапонија има проблем со слабата вредност на јенот и властите најверојатно продаваат странски обврзници за да помогнат во неговото зајакнување.
Податоците за девизните резерви на Министерството за финансии покажаа дека јапонските вложувања во странски хартии од вредност на крајот на август се намалиле за рекордни 87,8 милијарди долари во однос на претходниот месец, бидејќи Јапонија најверојатно продавала американски државни обврзници за да го поддржи јенот.
Секоја дополнителна интервенција ќе создаде уште поголем притисок врз глобалните обврзници, иако желбата да се заштити пазарот на американски државни обврзници се смета за една од причините поради кои САД ѝ помогнале на Јапонија да го поддржи јенот.
Во меѓувреме, Ед Јардени, претседател и главен инвестициски стратег на „Јардени рисрч“, вели дека затворањето на таканаречената „carry trade“ стратегија финансирана со јени исто така придонесува за распродажбата на обврзниците. Оваа стратегија подразбира задолжување во јени за инвестирање во средства што нудат повисоки приноси.
Растот на каматните стапки во Јапонија сега „ги принудува учесниците во carry trade да ги продаваат државните обврзници што ги купиле ширум светот со средства од евтини заеми во јени“, напиша тој.
8. Трговски војни
Тековната трговска војна на претседателот Доналд Трамп додава уште еден слој на инфлациски ризик, бидејќи повисоките царини ги поскапуваат увезените производи и се закануваат да ги задржат ценовните притисоци на високо ниво.
Тоа, пак, дополнително ги зацврстува очекувањата дека каматните стапки ќе останат повисоки подолго време и создава дополнителен нагорен притисок врз приносите на обврзниците.
Трговските спорови се симптом на подлабока геополитичка фрагментација и сè понестабилни глобални изгледи, средина во која инвеститорите бараат повисоки приноси како компензација за поголемата неизвесност.
9. Промена на сопственичката структура
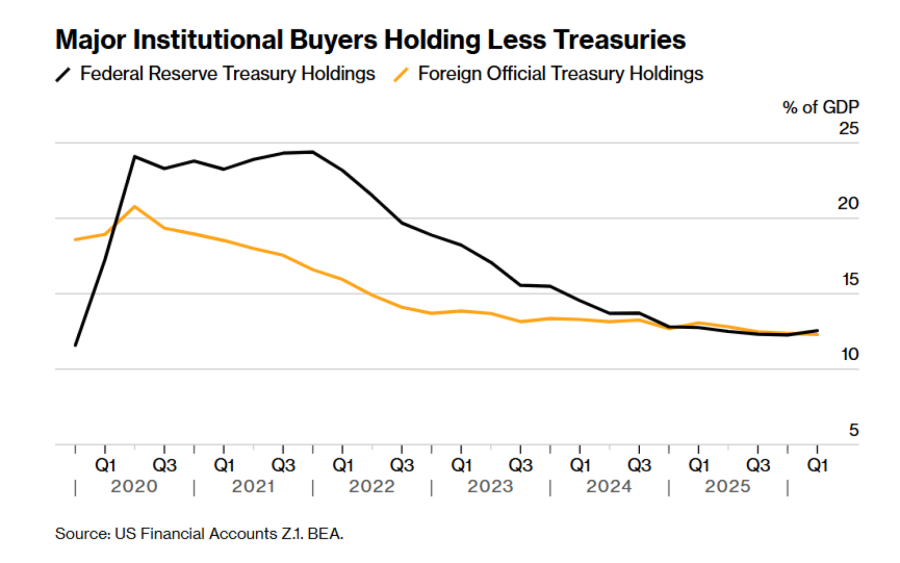
Кај американските државни обврзници, структурата на купувачите сè повеќе се менува, од Фед и странските централни банки кон домашни и странски приватни инвеститори, како што се хеџ-фондовите.
„Блумберг економикс“ пресметува дека американските државни обврзници што ги поседуваат Фед и странските официјални институции, како удел во американскиот БДП, од 2020 година се намалиле за околу 12 процентни поени и 8 процентни поени, соодветно.
Истражувачите од њујоршкиот Фед минатиот месец изјавија дека пазарот со текот на времето станал „сè почувствителен на цените“ и дека тоа објаснува „значителен дел од историските промени на приносите“.
 Bloomberg Mercury
10. Крај на глобалниот вишок на заштеди
И конечно, глобалниот вишок на заштеди, кој со децении помагаше трошоците за задолжување да останат ниски, заврши.
Трите сили што создаваа постојан вишок на глобални заштеди од глобалната финансиска криза наваму, фискалното штедење, раздолжувањето во САД и кинескиот извоз, се повлекоа или се ограничени поради протекционизмот, според „Оксфорд економикс“.
Овие трендови се случуваат токму во момент кога на владите и компаниите им се потребни огромни количини капитал, што повторно ги принудува заемопримачите жестоко да се натпреваруваат за парите на инвеститорите и ги турка приносите нагоре.