



text size
На почетокот на 2026 година, приносот на 10-годишната американска обврзница беше 4,19 проценти. На крајот од тргувањето на 28 септември, тој достигна 5,24 проценти, што е највисоко ниво од 2007 година, во пресрет на глобалната финансиска криза. Во исто време, приносот на триесетгодишните обврзници се искачи на 5,61 процент, соборувајќи го рекордот од 2002 година.
За оние кои купуваат обврзници денес, повисокиот принос може да биде привлечен, но за сегашните сопственици - тоа значи пад на пазарната вредност на обврзниците што веќе ги поседуваат, додека за државата и компаниите тоа значи поскапо ново задолжување.
Претходно купените обврзници носат пониска каматна стапка, па затоа нивната цена паѓа за да му донесе на новиот купувач принос споредлив со новите емисии. Колку е подолг рокот до достасување, толку е почувствителна нејзината цена на промените во приносот. Загуба, при тоа, има инвеститорот кој ја продава по пониска цена пред достасувањето.
Прочитај повеќе
Приносот на 30-годишните обврзници на САД највисок од 2002 година
Приносот на 30-годишните американски државни обврзници надмина 5,61 отсто и достигна ниво последен пат видено во 2002 година.
29.09.2026

Лагард, ЕЦБ: Повисоките приноси на обврзниците ќе ги забават економскиот раст и инфлацијата
ЕЦБ „премерува“ колку треба понатаму да ја затега монетарната политика.
28.09.2026
Глобалната распродажба на обврзници се засилува, пазарите очекуваат ново покачување на каматите
Обврзниците поевтинија во САД, Јапонија, Австралија и Нов Зеланд. Инвеститорите ги зголемија очекувањата за нови покачувања на каматите по силните податоци за американската економија.
24.09.2026
Но, зголемувањето на приносите не влијае само на оние кои купуваат или продаваат обврзници. Приносот на 10-годишниот американски долг, исто така, влијае на цената на другите кредити. Доколку владата плати повеќе од пет проценти за позајмените пари, по правило, компаниите мора да понудат уште повеќе за да привлечат инвеститори. Повисоките приноси од обврзници, исто така, ги прават акциите помалку привлечни, поставувајќи го прашањето дали профитот на компаниите може да расте доволно брзо за да ги оправда тековните цени на нивните акциите.
Зошто приносите растат токму сега?
Најновиот бран на продажба на обврзници е поврзан со поскапата нафта и промената на очекувањата за понатамошното движење на каматните стапки во САД. Зголемувањето на цените на нафтата го зголемува ризикот дека инфлацијата ќе продолжи, што го намалува просторот за централните банки да ја олабават монетарната политика. На 16 септември, Федералните резерви ја зголемија референтната каматна стапка за четвртина процентен поен, на опсег од 3,75 до 4 проценти. Нивното образложение е поткрепено со две работи што пазарот на обврзници тешко може да ги игнорира: американската економија продолжува солидно да расте, додека инфлацијата останува висока.
Промената во очекувањата беше голема. Инвеститорите сметаа на намалување на каматните стапки на почетокот на годината, а сега размислуваат колку дополнителни зголемувања би можеле да следат. Доколку очекуваат каматните стапки да останат високи, обврзниците купени по претходни цени стануваат помалку привлечни: нивната цена паѓа, а приносот расте. На 23 септември, трговците проценуваа уште четири зголемувања на каматните стапки од страна на Фед во следните 12 месеци, неодамна напиша Блумберг.
„Пазарите ја земаат предвид повисоката траекторија на краткорочните каматни стапки во САД, но и низ целиот свет“, изјави Идана Апио, менаџер за портфолио во „Фрст Игл Инвестментс“, за Блумберг ТВ на почетокот на месецот.
Сепак, нафтата и Фед објаснуваат само дел од причината за зголемувањето на приносите, првенствено најновото забрзување. Но, приносите растеа дури и пред тоа.
Џорџ Кол, раководител на стратегијата за европски каматни стапки во „Голдман Сакс“, истакнува дека зголемувањето на приносите во текот на изминатите месеци било релативно постепено и не било придружено со особено голема нестабилност на цените. Неговото толкување е дека пазарот реагира не само на привремена нервоза, туку и на потрајна промена во односот помеѓу оние кои бараат пари и оние кои се подготвени да ги позајмат.
Државите издаваат големи количества обврзници за финансирање на буџетски дефицити, враќање на доспеани долгови и плаќање на нови расходи. Одбраната, на пример, е сè поголема ставка во многу буџети, а да се потсетиме дека во 2024 година, Србија и Унгарија имаа највисоки воени трошоци во регионот. Во 2025 година, ЕУ, исто така, влезе во нов, амбициозен период на инвестиции во таа област.
 Bloomberg
Во исто време, компаниите инвестираат огромни суми во центри за податоци, чипови, енергетска инфраструктура и други проекти поврзани со вештачката интелигенција (ВИ). Дел од овие инвестиции се финансираат со задолжување. Затоа, државите и компаниите се повеќе се натпреваруваат за капитал од истите инвеститори. Ако понудата на нови обврзници расте побрзо од подготвеноста на купувачите да ги земат по старите цени - тогаш приносот мора да се зголеми.
Дополнително, се наплаќа и трошокот од претходно. Долгот издаден кога каматните стапки беа ниски не останува трајно евтин, бидејќи кога ќе достаса, државата често го рефинансира по тековните услови. Повисоките трошоци за камата потоа го оптоваруваат буџетот, кој веќе има дефицит. Иако самото ова не значи дека отплатата на долгот е спорна, инвеститорите сè уште повнимателно проценуваат колку нови обврзници ќе треба да издаде државата во наредните години и колку ризик се подготвени да преземат.
Исто така, треба да се напомене дека не сите приноси се подеднакво чувствителни на истите настани. На пример, двегодишните обврзници силно реагираат на очекувањата за потезите на централните банки во блиска иднина, додека со десетгодишните и триесетгодишните обврзници пресметката е посложена: купувачот ја проценува идната инфлација и каматните стапки, барајќи компензација за потенцијалната неизвесност.
Кога приносите и на краткорочните и на долгорочните обврзници растат истовремено, инвеститорите се загрижени за нешто повеќе од само следната одлука на Федералните резерви. Тие исто така сметаат на фактот дека инфлацијата и трошоците за позајмување би можеле да останат високи подолго време.
 Bloomberg
Глобалниот раст е поттикнат од различни фактори
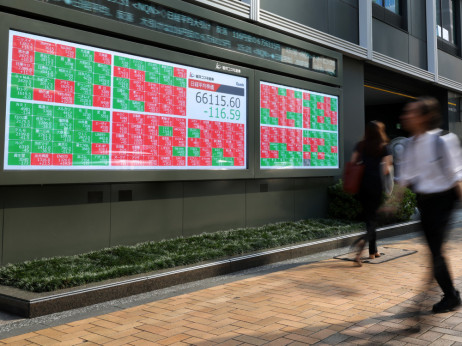
Освен во САД, приносите на обврзниците на Велика Британија, Германија и Јапонија исто така растат. Во Јапонија, приносот на десетгодишните обврзници се зголеми за 10 базични поени на 24 септември, на 3,075 проценти, што е највисоко од 1996 година.
Јапонските инвеститори се вратија на пазарот по празникот Сребрена недела, за време на кој американските обврзници нагло паднаа. Повисоките приноси во САД ги направија јапонските акции помалку привлечни за инвеститорите кои инвестираат на двата пазара, па затоа нивните цени паднаа. Во исто време, Банката на Јапонија неодамна ги зголеми каматните стапки, па инвеститорите сè уште го проценуваат темпото на зголемување.
Сепак, зголемувањето на приносите низ целиот свет не е само ехо на потезите на Фед. Тоа е секогаш комбинација од надворешни влијанија и домашни околности. Во Европа, поточно, повторното зголемување на цените на нафтата и гасот - пред уште една зима - предизвикува стравувања за инфлација, додека државите мора да финансираат големи буџетски потреби.
Јапонија, од друга страна, постепено се оддалечува од долгогодишната политика на екстремно ниски каматни стапки. Затоа, распродажбата во САД може да го зголеми притисокот врз тие пазари, но секој од нив има свои причини за зголемување на приносите.
Повторно, фактот дека пазарите се поврзани не е спорно. Големите инвеститори ги споредуваат приносите во различни земји, но тие исто така сметаат колку би ги чинело да се заштитат од промените на девизниот курс. Кога американските обврзници почнуваат да нудат значително повеќе, притисокот врз другите земји расте да понудат попривлечен принос на нивниот долг. Затоа промените на пазар толку голем како САД можат да се почувствуваат низ целиот свет, дури и кога домашните каматни стапки и економските услови се разликуваат.
Ова исто така објаснува зошто спорадичниот потег на Министерството за финансии на една земја тешко може да ги врати долгорочните приноси на нивното претходно ниво. Министерството за финансии на САД може да ја приспособи својата структура на издавање или да откупи некои од постарите, помалку ликвидни обврзници, а таквите потези можат да помогнат во трговијата и временската понуда, но тие сигурно не го елиминираат дефицитот, паричните потреби на приватниот сектор или инфлаторната неизвесност.
Џорџ Кол од „Голдман Сакс“ проценува дека овие подлабоки фактори ќе имаат поголемо влијание врз цената на долгорочното задолжување во иднина.
Зошто берзата сè уште одолева?
Зголемувањето на приносите од обврзниците обично врши притисок врз акциите, но тоа не мора да значи дека тие ќе паднат. Доколку обврзниците понудат повеќе бидејќи економијата расте побрзо од очекуваното, истиот тој раст може да им донесе на компаниите повисоки приходи и профит. Акциите потоа можат да растат во согласност со приносите. Ова е поткрепено со фактот дека заработката и големите инвестиции во вештачка интелигенција досега му помогнаа на американскиот берзански пазар континуирано да расте и покрај повисоките каматни стапки.
Лиза Шалет од „Морган Стенли“ наведува дека растот на Волстрит повеќе не зависи само од најголемите технолошки компании. Добивки бележат и компании од енергетиката, здравството и финансиите, како и сите оние кои применуваат вештачка интелигенција во бизнисот.
Тони Паскариело од „Голдман Сакс“ додава дека силните корпоративни профити досега им помогнале на акциите да растат и покрај повисоките приноси од обврзниците. Доколку растот на профитот се забави, таа поддршка ќе ослабне, а повисоките каматни стапки би можеле да извршат поголем притисок врз цените на акциите.
Во исто време, притисокот се пренесува на компаниите на два начина.
Прво, тие ги прават кредитите и новите задолжувања поскапи, додека клиентите можат да ја намалат потрошувачката ако и самите плаќаат повеќе за кредитите. Ова особено го чувствуваат задолжените компании и оние кои зависат од финансиски оптоварени домаќинства, за чија позиција „Морган Стенли“ предупредува.
Второ, обврзниците стануваат поатрактивна алтернатива на акциите. Инвеститорите потоа се подготвени да платат помалку за очекуваните идни заработки на компанијата, особено ако се очекуваат повисоки заработки со години. Затоа цената на акциите може да падне дури и кога компанијата сè уште добро работи.
Инвестициите во вештачка интелигенција добро ја илустрираат амбивалентноста на моменталната пазарна состојба. Додека изградбата на центри за податоци ги зголемува приходите за производителите на чипови, опрема и енергија, таа исто така ја зголемува побарувачката за капитал и придонесува за зголемување на приносите од обврзниците. Во случај инвестициите да донесат очекувани заработки, компаниите полесно можат да ги оправдаат високите цени на акциите; а ако заработките доаѓаат побавно, тоа е попредизвикувачки сценарио, особено со поскапо задолжување.
Лекција од претходните потреси
Периодот 2022 година покажа дека обврзниците не се секогаш заштита кога акциите паѓаат. Како што централните банки ги зголемија каматните стапки за да ја ограничат инфлацијата, вредноста на претходно издадените обврзници падна заедно со цените на акциите. Така, инвеститор кој сметал на еден дел од портфолиото за да ја ублажи загубата на другиот, лесно може да изгуби на двата фронта. Иако денешните услови не се пресликани од 2022 година, врската е јасна: постојаната инфлација истовремено ги зголемува приносите и им го отежнува работењето на компаниите.
Во истата година, Велика Британија покажа што се случува кога растечките приноси се претвораат од промена во проценката на пазарот во сериозно потресување на пазарот. По наглиот пад на цените на долгорочните државни обврзници, дел од пензиските фондови мораа дополнително да ги продадат, што го зголеми притисокот врз цените. Банката на Англија потоа привремено интервенираше со купување обврзници за да го запре циклусот и да го заштити функционирањето на пазарот.
Ниту споредбата со 2007 година не треба по правило да се чита како проекција на нова финансиска криза, но може добро да опише колку е висок сегашниот принос на десетгодишната обврзница на САД во споредба со последните речиси дваесет години. Дали повисоките каматни стапки ќе ја забават економијата доволно за да предизвикаат рецесија е сè уште рано да се каже. Засега, пазарот само се обидува да процени колку долго може да расте американската економија со оваа висока цена на задолжување.
Следните податоци за инфлацијата и вработеноста во САД ќе покажат дали Федералните резерви имаат причина дополнително да ги зголемат каматните стапки. Подеднакво важно е и дали цените на енергијата ќе се умерени и дали инвеститорите ќе продолжат да прифаќаат големи количества на нов државен и корпоративен долг без да бараат уште повисоки приноси. На берзата, деловните резултати ќе бидат одлучувачки: сè додека профитот расте доволно брзо, акциите имаат упориште и покрај скапите пари. Но, ако растот на заработката ослабне, на инвеститорите ќе им биде потешко да ги оправдаат високите цени на акциите кога на американските државни обврзници можат да остварат принос поголем од пет проценти.