



text size
САД годинава сепак би можеле да забележат рекордна вредност на иницијалните јавни понуди (ИПО) на акции, доколку „Антропик“ (Anthropic) наскоро излезе на берзата. Но таквиот рекорд би можел да создаде погрешна слика бидејќи бројките првенствено ги зголемуваат берзанското деби на „Спејс екс“ (SpaceX) и очекуваното излегување на берзата на компанијата која стои зад четботот Клод (Claude).
Под површината, американскиот пазар на ИПО и понатаму повикува на закрепнување по повеќедеценискиот структурен пресврт кон приватното финансирање. Тој тренд ја намали транспарентноста и на голем дел од инвеститорите им го ограничи пристапот до некои од најатрактивните инвестициски можности.
Кога компаниите ги поминуваат најбрзите години на раст во приватна сопственост, најголемиот дел од добивката завршува кај основачите и богатите приватни инвеститори. Инвеститорите на берзата можност за купување акции добиваат дури кога компаниите веќе ќе достигнат одредена зрелост, а очекувањата ќе станат високи. Тоа го потврдуваат и послабите резултати на последните големи ИПО-а.
Токму затоа внимание привлекуваат најавените котирања на „Антропик“ (Anthropic) и „Опен ај-ај“ (OpenAI) на берзата. Двете компании сакаат да му се придружат на „Спејс екс“ (SpaceX) меѓу јавно котираните компании чија вредност надминува еден билион долари. Ако САД сакаат да го прекинат сегашниот тренд, би требало од големите приватни компании да бараат повеќе информации и на тој начин да го намалат поттикот што подолго да останат надвор од очите на јавноста.
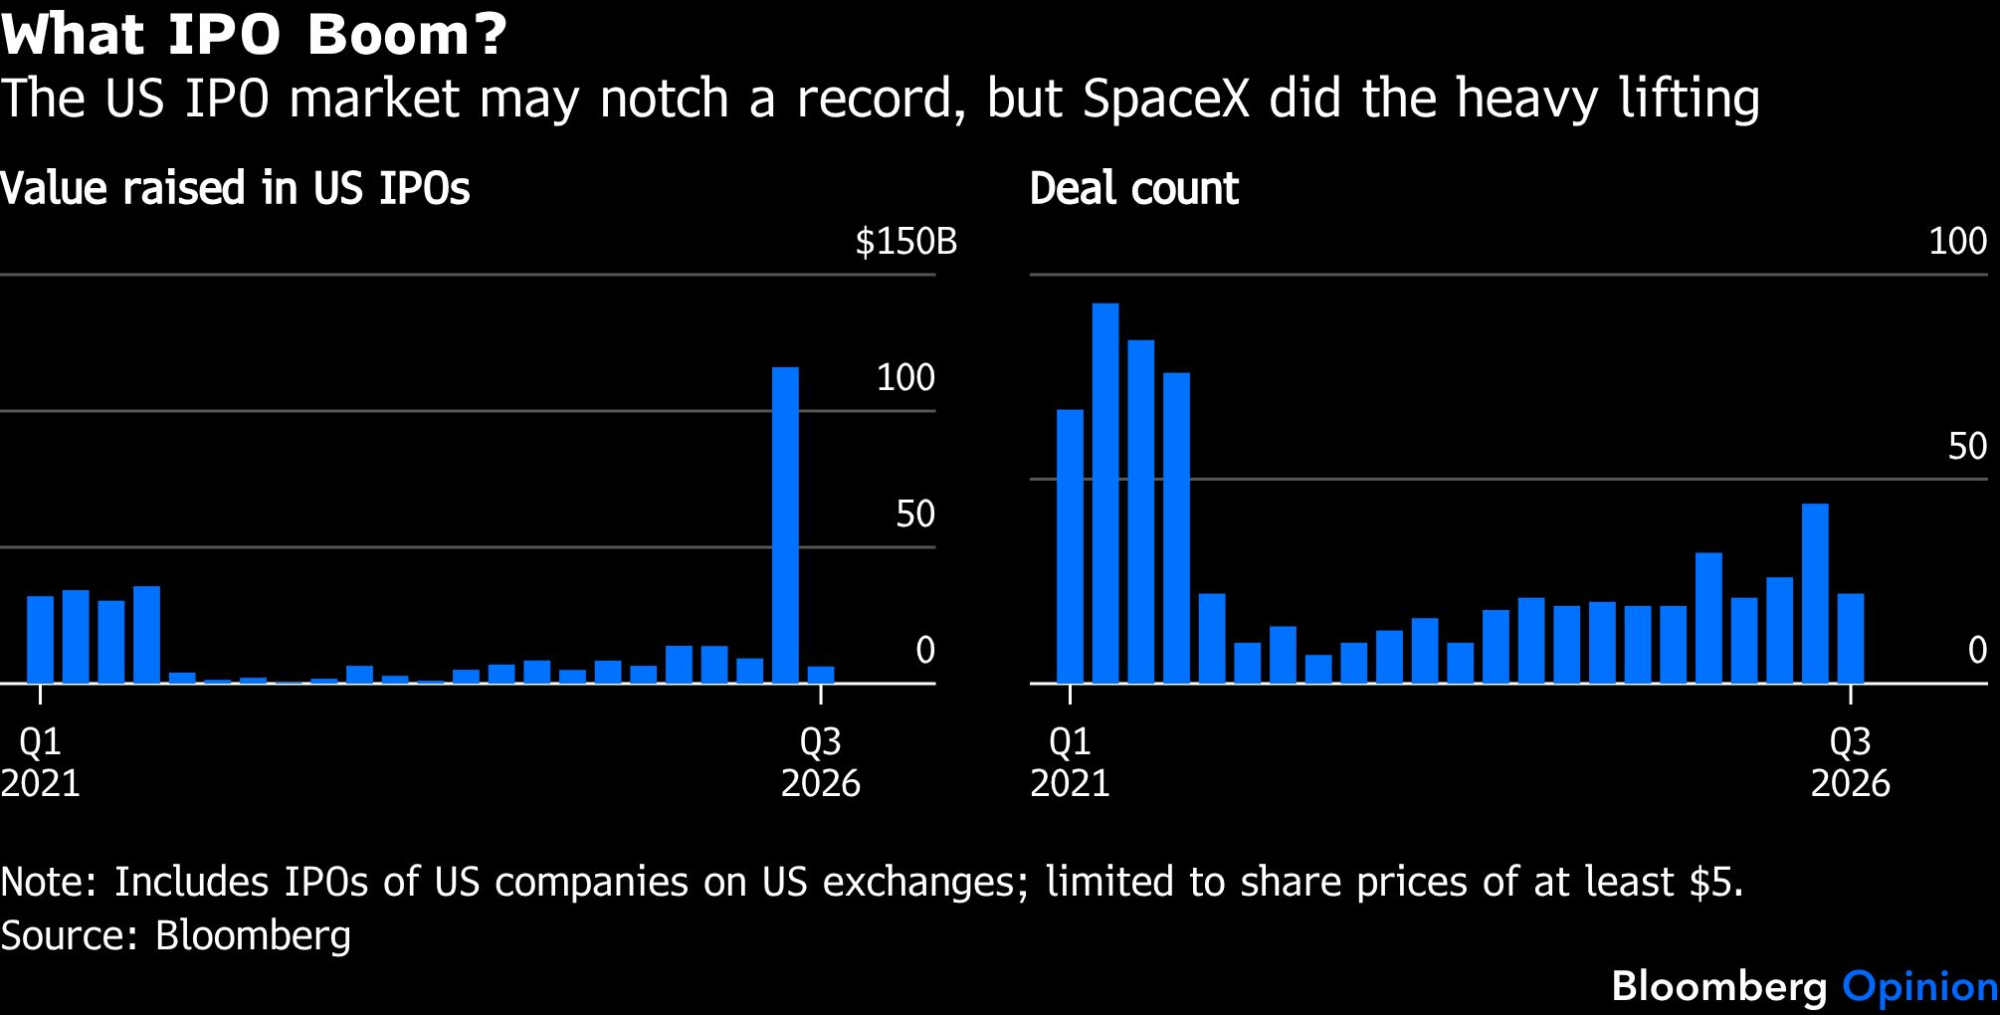 Американскиот пазар на ИПО можеби оди кон рекорд, но најголемиот дел од работата ја заврши „Спејс екс“ | Bloomberg
Зад податокот дека компаниите од почетокот на годината преку ИПО собрале 132 милијарди долари се крие фактот дека премалку американски компании излегуваат на берзата.
Од излегувањето на „Спејс екс“ во јуни, во третото тримесечје се одржале само околу 22 ИПО-а, па ова би можело да стане едно од најслабите тримесечја во последните години. Дополнително разочарување донесе бранот откажувања и одложувања на ИПО-а овој месец. Меѓу нив, според медиумските извештаи, се компанијата за услуги во нуклеарната енергетика „Холтек“ (Holtec Nuclear) и СБ (SB Energy) зад која стои „Софтбанк“ (SoftBank), како и осигурителот на недвижности БИС (Bamboo Insurance Services).
„Антропик“ би требало да излезе на берзата во четвртото тримесечје, а „Опен еј-ај“ во 2027 година. Сепак, сè уште нерешените прашања околу безбедноста на вештачката интелигенција би можеле дополнително да ги одложат нивните планови. Пошироката слика сепак останува јасна. Во САД во текот на 1990-тите имало значително повеќе ИПО-а отколку во сите 25 години што следувале.
Судбината на пазарот на ИПО е важна бидејќи јавниот пазар најдобро ги поврзува квалитетните компании на кои им е потребен капитал со инвеститорите кои сакаат да го зачуваат и зголемат својот имот. Берзата ги носи највисоките стандарди на транспарентност, најголемата ликвидност и не поставува пречки за малите инвеститори. Кога малите инвеститори не можат да купуваат акции во млади и иновативни компании, расте нееднаквоста, а јавноста добива премалку информации за компаниите кои имаат сè поголемо влијание врз економијата.
Пол Аткинс, претседателот на американската Комисија за хартии од вредност и берзи, кој беше именуван од претседателот Доналд Трамп, проблемот го гледа поинаку. За тешкотиите на компаниите на јавниот пазар тој го обвинува „регулаторниот авантуризам“ и сака да ги намали трошоците што ги поврзува со тој товар. Меѓу другото, предлага ублажување на одредени барања за ревизија и можност компаниите финансиските резултати да ги објавуваат полугодишно наместо квартално.
Точно е дека редовните ревизии можат да бидат прескапи за помалите компании и дека кварталното известување одзема многу време. Но предлозите на Аткинс носат неповолен компромис. Евентуалниот раст на бројот на ИПО-а тешко би го надоместил губењето на транспарентноста и слабеењето на ревизорската заштита што американските власти ја воведоа по измамите на „Енрон“ (Enron) и „Ворлд ком“ (WorldCom). Колку и да не ги сакаат компаниите ревизиите, за инвеститорите тие се уште поважни.
За најинтересните млади компании во иновативната економија, трошоците кон кои е насочен Аткинс, а кои по компанија се движат од неколку стотици илјади до неколку милиони долари, всушност не се главниот проблем. Овие компании остануваат приватни пред сè затоа што сакаат да ги заштитат деловните тајни од конкурентите и јавноста.
Застапниците на дерегулацијата често токму кон реформата на ревизорските правила, која беше дел од поширокиот закон Sarbanes-Oxley од 2002 година, покажуваат со прст како пример за прекумерна регулација. Но поважна промена донесе законот од 1996 година, кој значително им го олесни на компаниите собирањето приватен капитал низ САД, без оглед на разликите меѓу сојузните држави и нивните правила за хартии од вредност, кои претходно создаваа доцнења, дополнителна документација и адвокатски трошоци.
Кога основачите и фондовите за ризичен капитал сфатија дека можат да соберат милијарди долари без излегување на берзата и со значително помал јавен надзор, пазарот трајно се промени. Раководствата и раните инвеститори заклучија дека предностите од пристапот до јавниот капитал не ги надминуваат трошоците за објавување детални информации за работењето.
National Securities Markets Improvement Act така создаде услови во кои компаниите со години можат да останат приватни и за ИПО да чекаат сè додека нивната вредност не надмине десет милијарди долари. „Фејсбук“, денешна „Мета“ (Meta Platforms), излезе на берзата во 2012 година со пазарна капитализација од 81 милијарда долари, додека „Спејс екс“ во 2026 година го направи тоа со вредност од 1,8 билиони долари.
Активноста на пазарот на ИПО значително опадна, а тој пад започна по реформата од 1996 година, која го олесни финансирањето на приватниот пазар.
Иако Аткинс го препознава проблемот, неговата агенда „Make IPOs Great Again“ нуди решение во погрешна насока. Наместо намалување на транспарентноста на јавниот пазар, треба да се зголеми транспарентноста на приватниот пазар.
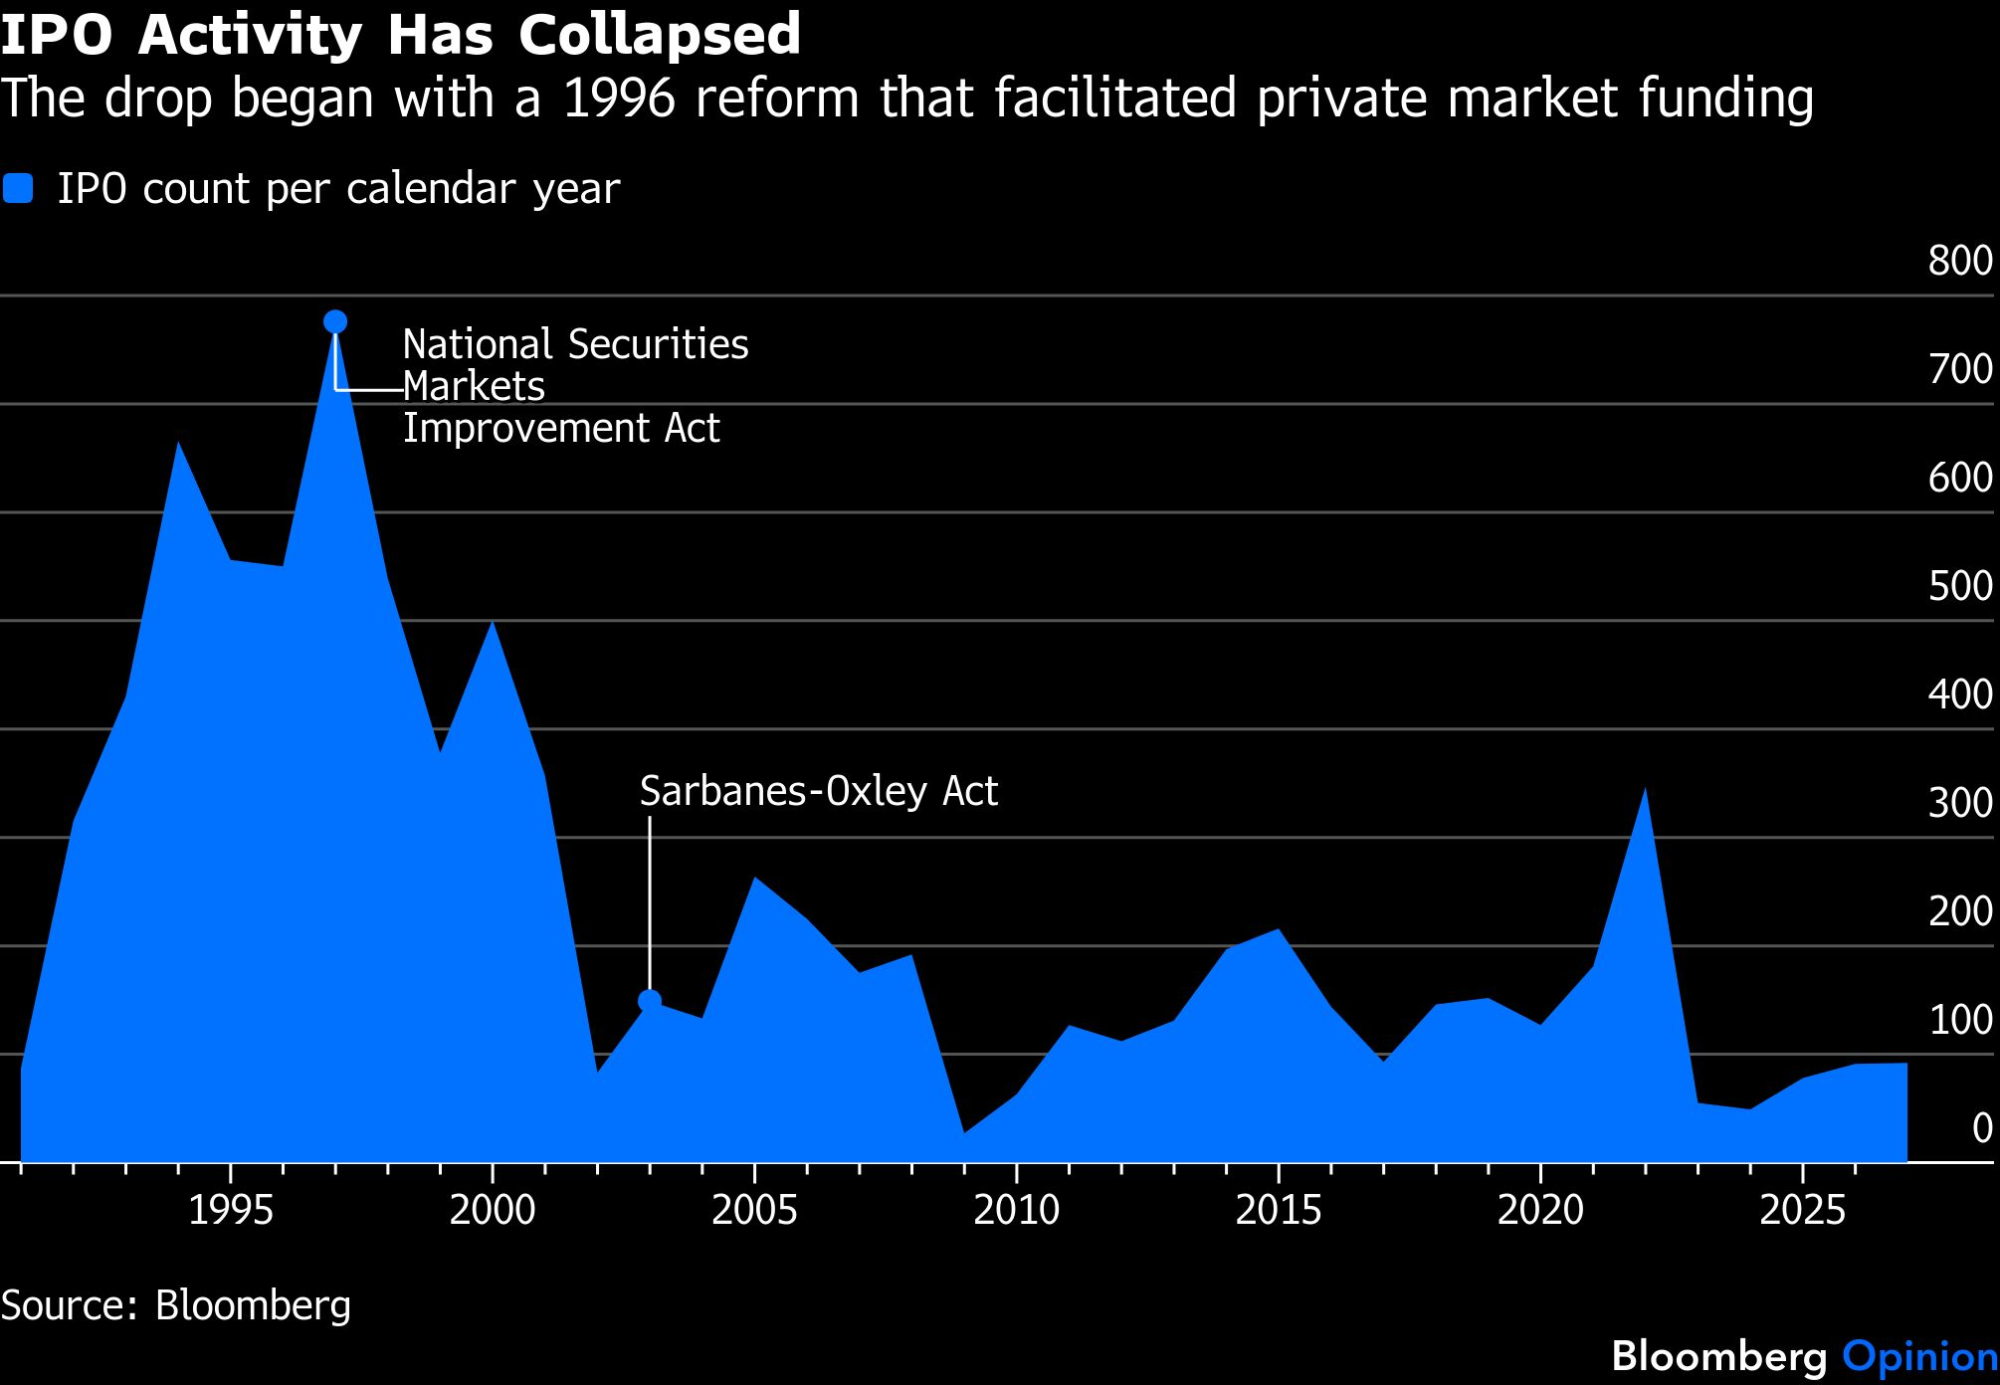 Падот започна по реформата од 1996 година, која го олесни финансирањето на приватниот пазар. | Bloomberg
Истражување на Сајрус Агамола и Ричард Такор покажа дека биотехнолошките компании по законската реформа од 2007 година, која го зголеми задолжителното објавување податоци за клиничките испитувања, почесто излегувале на берзата. Едно од можните решенија би било приватните компании над одредена големина да се обврзат да почнат да ги објавуваат финансиските резултати.
Таквата реформа можеби би барала одлука на Конгресот, а против неа би можеле да застанат моќни компании кои од сегашниот систем имаат значителна корист. Приватниот статус, на пример, им овозможува на компаниите за вештачка интелигенција да кријат информации за својата конкурентска позиција. Задолжителното објавување податоци би можело да отвори и геополитички прашања бидејќи државите сè повеќе ги гледаат способностите во областа на вештачката интелигенција како форма на национална моќ.
Едно од решенијата би било од компаниите чија вредност достигнува најмалку десет милијарди долари да се бара навремено да им доставуваат финансиски податоци на релевантните институции, додека јавноста би ги добила тие информации со задоцнување од една година. Така, јавноста би добила подобар увид во работењето на приватните гиганти, а компаниите би имале помал поттик да останат приватни. Истовремено, одредено време би можеле да ги заштитат податоците за пазарниот удел и другите деловно чувствителни информации од конкурентите, на пример оние од Кина. Сличен принцип веќе постои кај патентните пријави, кои се објавуваат со задоцнување од 18 месеци.
Цената на погрешниот пристап кон овој проблем ќе ја плати следната генерација инвеститори. Вонредните приноси на индексот S&P 500 во текот на последните две децении поттикнаа компании како „Епл“ (Apple), „Мајкрософт“ (Microsoft), „Амазон“ (Amazon) и „Енвидија“ (Nvidia). Сите тие излегле на берзата меѓу 1980 и 1999 година, и тоа со повеќекратно пониски проценки, дури и кога тогашните вредности ќе се пресметаат во долари од 2026 година.
Законодавците и регулаторите треба да обезбедат следната генерација иновативни компании да расте пред очите на јавноста и да излезе на берзата доволно рано за и малите инвеститори да можат да учествуваат во нивниот успех.
Ако го позајмиме и прилагодиме изразот на Аткинс, дерегулаторниот „авантуризам“ нема да го реши проблемот. Многу повеќе би можел да постигне систематски обид за зајакнување на надзорот над нетранспарентните приватни пазари.
-- Џонатан Левин е колумнист фокусиран на американските пазари и економијата. Претходно работел како новинар за „Блумберг“ во САД, Бразил и Мексико. Тој е носител на CFA сертификат.