



text size
Со децении јапонскиот јен е една од омилените светски валути за инвеститорите што сакаат евтино да позајмуваат и тие пари да ги вложуваат во средства што нудат повисоки приноси.
Стратегијата, позната како кери-трејд (трговија со каматна разлика) обично е популарна кога нестабилноста на пазарите е ниска, а разликите во каматните стапки меѓу земјите се големи, често затоа што централните банки водат различни монетарни политики. Една може да ги зголемува трошоците за задолжување за да се бори против инфлацијата, а друга да ги одржува ниски за да го поттикне економскиот раст.
Стратегијата може да создава стабилни приноси сѐ додека девизните курсеви остануваат релативно стабилни. Но ненадејните движења на валутите може брзо да доведат до големи загуби. Кога таквите трговски позиции масовно се затвораат, тие може да ја засилат и нестабилноста на финансиските пазари, поттикнувајќи ги инвеститорите да ги напуштат поризичните средства со повисок принос и потенцијално предизвикувајќи пошироки распродажби на пазарите на обврзници и акции.
Прочитај повеќе
Акциите нагоре, јенот надолу по одлуката на јапонската централна банка
Што стои зад движењата на пазарите и зошто денешното тргување може да биде особено турбулентно?
пред 2 часа
Бесент ги предизвикува трговците да се обложуваат против јенот: Сега јас сум банка
Американскиот министер за финансии Скот Бесент ги предизвика трговците да ја тестираат неговата решителност да ја зголеми вредноста на јапонската валута.
09.09.2026
Јенот на најниско ниво во последните четири децении
Продолжува падот на јапонскиот јен, при што националната валута го достигна најслабото ниво во однос на американскиот долар од 1986 година, поттикнувајќи нови шпекулации дека јапонските власти би можеле повторно да интервенираат.
30.06.2026

Јапонија троши милијарди за поддршка на јенот. Зошто сè уште е слаб?
Слабата јапонска валута повторно ја тресе светската економија: поскапува увозот, растат цените, а владата интервенира на пазарите за да спречи понатамошен пад.
05.06.2026
Сега почнува да се менува динамиката што го направи јенот толку привлечна валута за финансирање. Со зголемувањето на каматните стапки од Банката на Јапонија, задолжувањето во јени станува поскапо, а потенцијалните приноси од трговијата се намалуваат. Тоа поттикнува некои инвеститори да бараат други можности, вклучително и кинескиот офшор јуан.
Како функционира кери-трговијата?
Во финансискиот жаргон, „кери“ на некое средство е приносот што инвеститорот го остварува додека го поседува, намален за трошоците за неговото финансирање. Кери-трговијата подразбира евтино задолжување за купување средство со повисок принос и остварување добивка со задржување на позицијата во текот на одреден период.
Да претпоставиме дека инвеститор позајмува еден милион јени со каматна стапка од еден отсто, ги претвора средствата во долари и ги вложува во доларски фонд што носи камата од четири отсто. Ако девизниот курс остане стабилен, инвеститорот ја заработува разликата од три процентни поени меѓу двете каматни стапки. Инвеститорите често ги задржуваат таквите позиции со месеци или години за да ги зголемат приносите, иако може брзо да ги затворат доколку се променат условите на пазарот.
Инвеститорите што не сакаат или не можат да купуваат средства во валутата со повисок принос, исто така, може да пристапат до кери-трговијата преку деривати, како што се валутните свопови и договорите за идна купопродажба.
Кои валути се популарни за финансирање на кери трејд?
Со децении јенот беше една од најпосакуваните валути во светот за финансирање бидејќи Јапонија ги одржуваше каматните стапки исклучително ниски откако нејзиниот балон на цените на средствата пукна во почетокот на 1990-тите. Бидејќи Банката на Јапонија ги намали каматите на нула - а подоцна и под нулата - во обид да го оживее економскиот раст, задолжувањето во јени стана многу поевтино отколку во многу други големи валути. Тоа го направи привлечно и за институционалните и за малите инвеститори што сакаа да заработат од разликите во каматните стапки.
Но јенот почна да ја губи привлечноста како валута за финансирање откако Банката на Јапонија ја напушти политиката на негативни каматни стапки во март 2024 година и почна да ги зголемува трошоците за задолжување. Повторените интервенции на јапонските власти од 2022 година за зајакнување на слабиот јен, вклучувајќи ја историската заедничка операција со САД на 31 јули годинава, создадоа дополнителен ризик за инвеститорите во кери трејд.
При изборот на валута за финансирање, трговците не проценуваат само колку евтино може да се задолжат, туку и колкав е ризикот од нестабилност на девизниот курс. Земени заедно, овие фактори - опфатени со таканаречениот сооднос меѓу приносот од кери трејдот и ризикот - издвојуваат две валути: швајцарскиот франк и кинескиот офшор јуан. Швајцарската народна банка ја одржува основната каматна стапка на нула и е подготвена да интервенира против прекумерното зајакнување на швајцарскиот франк. Во меѓувреме, офшор јуанот станува сè попривлечен поради ниската нестабилност, на што придонесува Народната банка на Кина со утврдувањето дневен референтен курс околу кој е дозволено да се тргува со валутата.
Кинеската и швајцарската валута го засенуваат јенот како извори на финансирање
Тримесечни соодноси меѓу приносот и ризикот за американскиот долар во однос на избрани валути
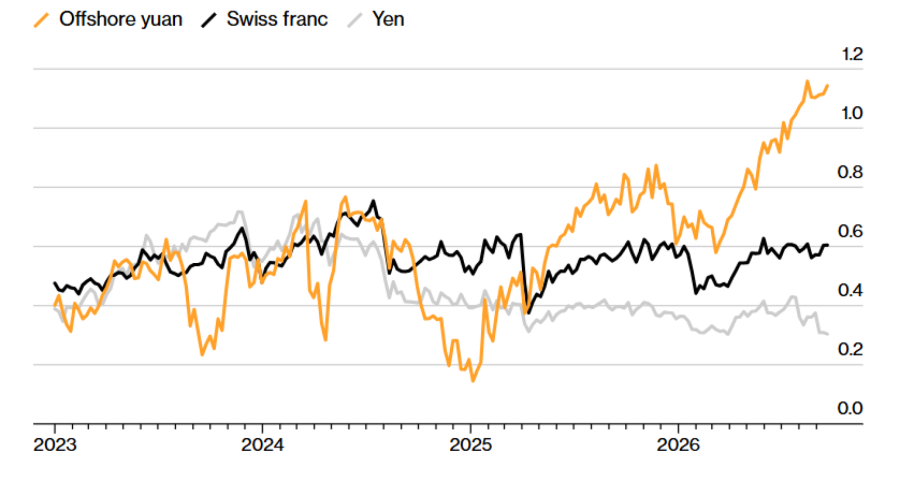 Извор: Bloomberg
Кои се ризиците за инвеститорите?
Економистите го споредуваат кери трејдот со собирање ситни монети пред парен валјак - парите може лесно да се земат, сѐ додека не се задржите предолго и не бидете прегазени.
За да остварат добивка, инвеститорите треба од разликата во каматните стапки да заработат повеќе отколку што ќе загубат поради движењата на девизниот курс. Токму тука се наоѓа најголемиот ризик. Валутите може да забележат многу поостри движења од разликата во каматните стапки и брзо да ги избришат приносите од кери трејдот.
Во примерот за кери трејд погоре, да претпоставиме дека по една година вредноста на инвестицијата изнесува 10.400 долари. Но во меѓувреме јенот зајакнал на 80 јени за долар, па средствата сега вредат само 822.000 јени откако ќе се плати каматата од еден отсто на заемот во јени. Тоа е помалку од првично позајмениот еден милион јени.
Колку е значајна кери-трговијата на пазарот?
Тешко е точно да се утврди колку пари се вклучени бидејќи кери-трговијата има многу форми, а достапните пазарни податоци ретко ги откриваат стратегиите зад позициите на поединечните инвеститори.
Истражувачите на „Банката за меѓународни порамнувања“ (Bank for International Settlements) се обидоа да го проценат обемот на кери-трговијата финансирана во јени во извештај од септември 2024 година. Тие проценија дека небанкарските учесници на пазарот апсорбирале околу 200 илјади милијарди јени, односно 1,3 илјади милијарди долари, од нето-понудата на јени. Тоа ги опфаќало странските инвеститори што ги заштитувале средствата деноминирани во јени, како и шпекулантите што можеби ја позајмувале валутата за финансирање кери трејд, што значи дека само дел од вкупниот износ нужно бил поврзан со оваа стратегија.
Поновите, но многу потесни податоци на „Комисијата за тргување со стоковни фјучерси“ (Commodity Futures Trading Commission) покажуваат дека хеџ-фондовите ги намалиле своите нето кратки позиции во фјучерси и опции на јенот за речиси две третини од крајот на јуни, кога обложувањата на пад на јенот достигнаа највисоко ниво во последните 19 години. Таквите позиции може да служат како показател за шпекулативните кери-трговии бидејќи стратегијата вклучува обложување против валутата за финансирање. Но тие опфаќаат само мал дел од претпоставената активност на кери-трговијата на глобалниот девизен пазар, на кој дневно се тргуваат 9,6 илјади милијарди долари.
Како кери-трговијата влијае врз финансиските пазари?
Кога кери-трговијата станува популарна, таа може да насочи големи суми пари преку границите кон валути и средства со повисок принос. Кога многу инвеститори го прават истото, тие текови може значително да ја ослабат валутата со понизок принос, а истовремено да ги зајакнат валутата со повисок принос и средствата што ги купиле инвеститорите. Послабата валута го поскапува увозот и може да ги засили инфлациските притисоци, што може да наложи зголемување на каматните стапки од централната банка. Посилната валута може да ѝ наштети на извозната конкурентност на земјата и да доведе до олабавување на монетарната политика.
Најголемото влијание на кери-трговијата обично се јавува кога циклусот ненадејно ќе се сврти во спротивна насока. Ако валутата со повисок принос ослабе или нагло се зголемат трошоците за задолжување во валутата за финансирање, инвеститорите може брзо да почнат да ги затвораат своите позиции. Кај инвеститорите што користат позајмени средства, растечките загуби може да предизвикаат и барања за дополнително покритие, принудувајќи ги да продаваат средства за да обезбедат готовина. Тоа може да предизвика повратна спрега во која падот на цените на средствата создава дополнителни загуби и принудна продажба. Бидејќи инвеститорите може да продаваат и други ликвидни средства за да ги покријат загубите, потресите може да прераснат во поширока распродажба на пазарот.
Поради овие карактеристики, кери-трговијата често се смета за извор на глобална финансиска ранливост и прелевање на кризите.
Наглото затворање на позициите во кери-трговијата придонесе за превирањата на пазарите во јули и август 2024 година, откако Банката на Јапонија ги зголеми каматните стапки, а гувернерот Казуо Уеда најави можност за дополнителни зголемувања. Можноста за повисоки трошоци за задолжување во Јапонија ги поттикна инвеститорите во кери-трговијата да ги затворат позициите финансирани во јени. Тоа дополнително го зајакна јенот во однос на популарните целни валути во кери-трговијата, како што е мексиканскиот пезос. И јапонските акции претрпеа загуби бидејќи затворањето на позициите финансирани во јени ја засили пошироката нестабилност на пазарите. Меѓу 31 јули и 5 август јенот зајакна за околу осум отсто во однос на доларот, а мексиканскиот пезос ослабе за околу 13 отсто во однос на јенот. Индексот Nikkei 225 потона за 19 отсто во тој период.
-Со помош на Метју Берџес