

text size
Пазарните стратези дадоа најоптимистичка септемвриска прогноза за европските акции од 2018 година, бидејќи силните корпоративни резултати помагаат да се ублажи влијанието на високите цени на енергентите и растечките приноси на обврзниците, покажува анкета на „Блумберг“.
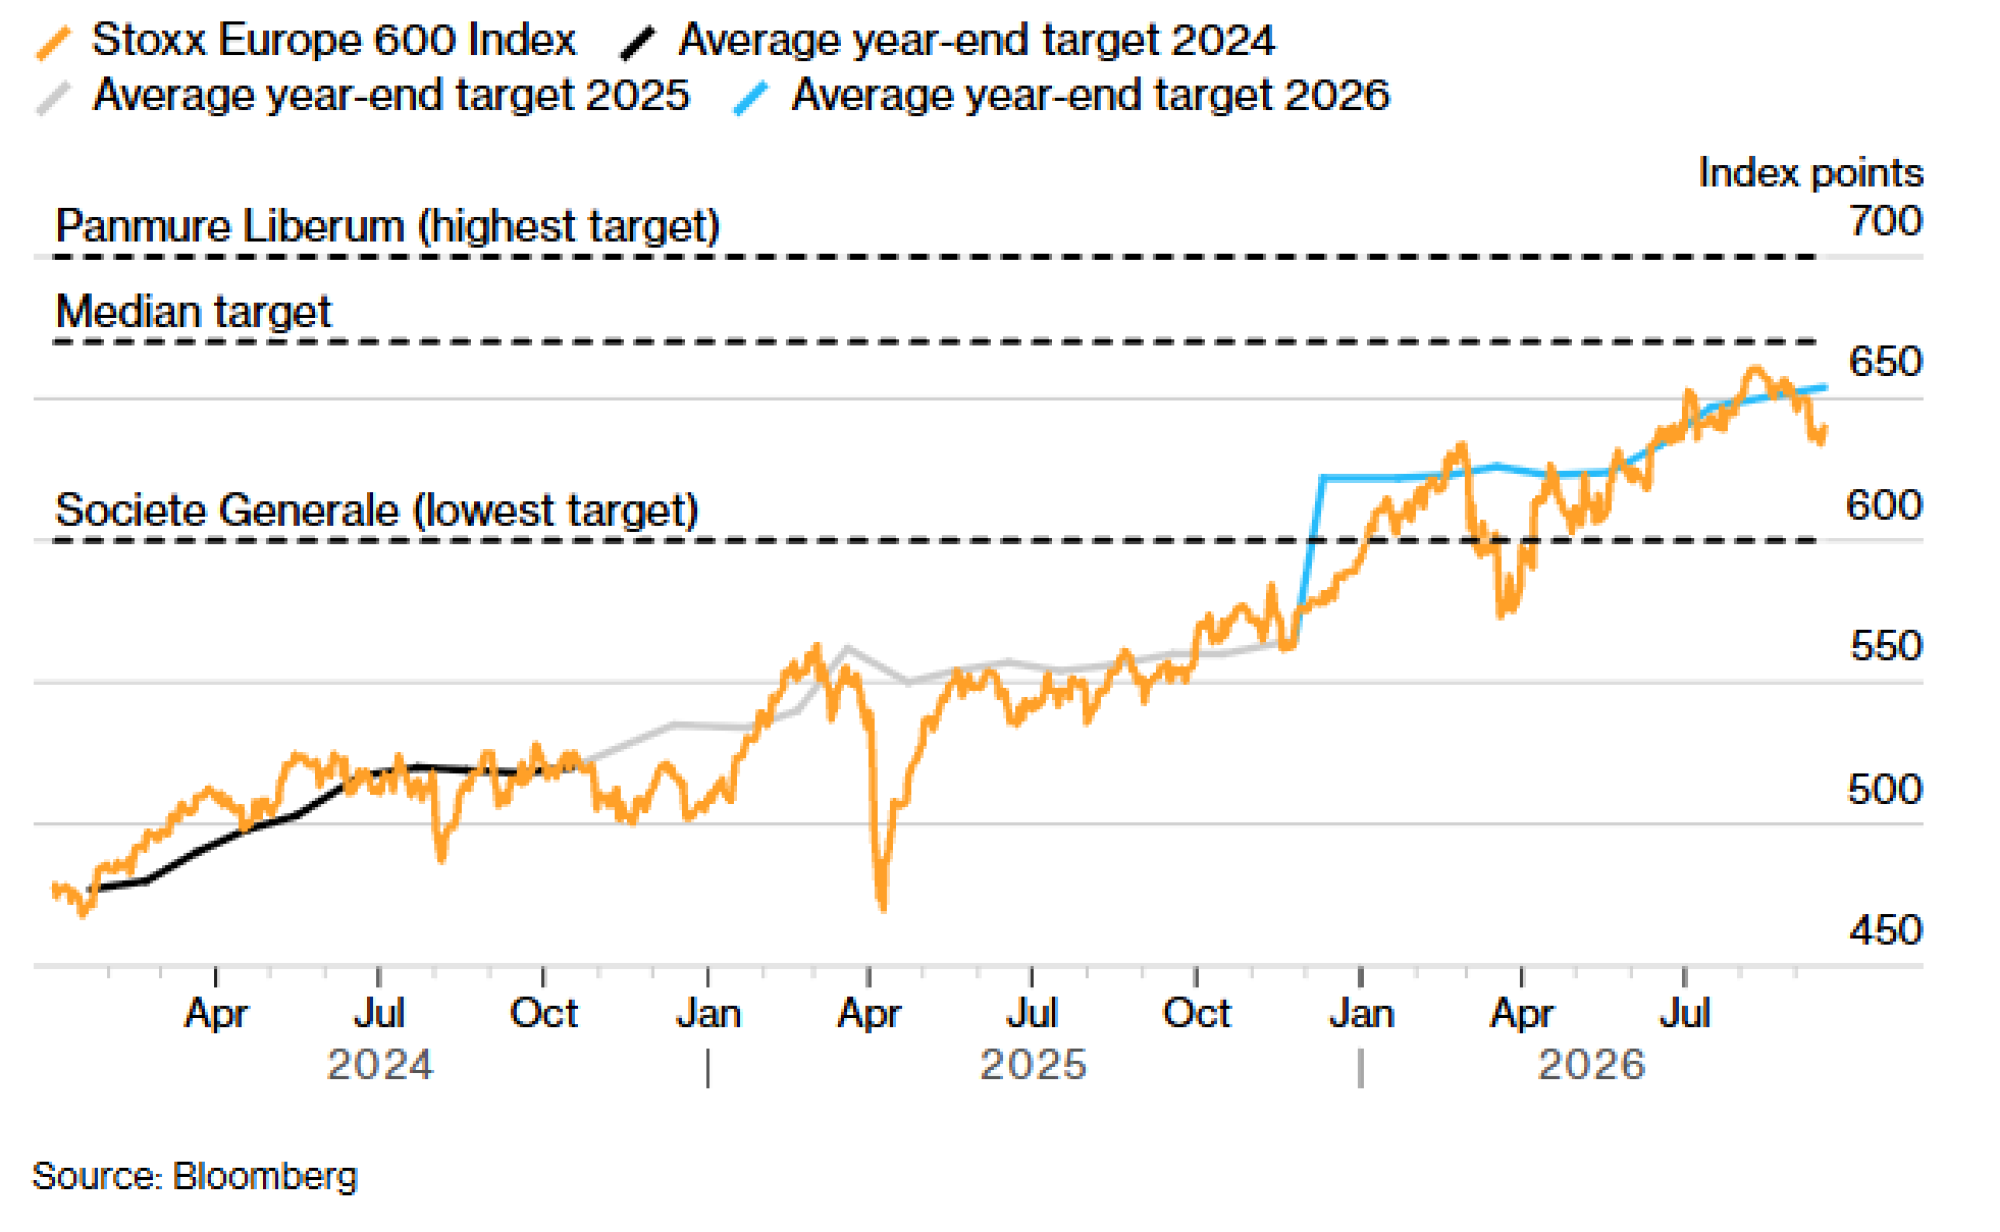
Индексот Stoxx Europe 600 ќе ја заврши годината на 670 поени, според медијаната на целната вредност на 16 стратези анкетирани од „Блумберг“, што подразбира раст од пет проценти во однос на затворањето во средата. Тоа е најоптимистички став што септемвриското издание на анкетата го покажува од 2018 година.
Одговорите укажуваат на уверување кај прогнозерите дека силниот раст на заработката и бранот на државна потрошувачка ќе ја неутрализираат штетата предизвикана од скокот на цената на нафтата, што доведе до неодамнешен пад на европските акции.
ПЛ (Panmure Liberum) ја задржа позицијата на најголем оптимист во анкетата, предвидувајќи раст на референтниот индекс од 10 проценти до крајот на годината. ДБ (Deka Bank) ја зголеми својата целна вредност, додека не се забележа намалување на прогнозите. „Сосиете Женерал“ (Societe Generale SA) е најпесимистична, со непроменета прогноза од 600 поени. Просечната прогноза во анкетата е пониска од медијаната и изнесува 654 поени.
Стратезите се оптимистични во поглед на европските акции
Анкетата покажува поволен однос на ризик и принос за Stoxx Europe 600 до крајот на годината
 Bloomberg
„Падот на цените на енергентите би бил добредојдено олеснување за европскиот пазар на акции, но постојат и други потенцијално позитивни катализатори“, рече Данкан Томс, стратег за повеќе класи на средства во ХСБЦ (HSBC Holdings Plc). Тој посочи на подобрување на макроекономските податоци и позитивните последици што тоа ги носи. „Продолжувањето на овој тренд, заедно со уште една сезона на силни деловни резултати во третиот квартал, би можело да му овозможи на регионот повторно да постигне добри резултати до крајот на годината,“ додаде тој. Стратегот од јануари ја задржува целната вредност од 670 поени.
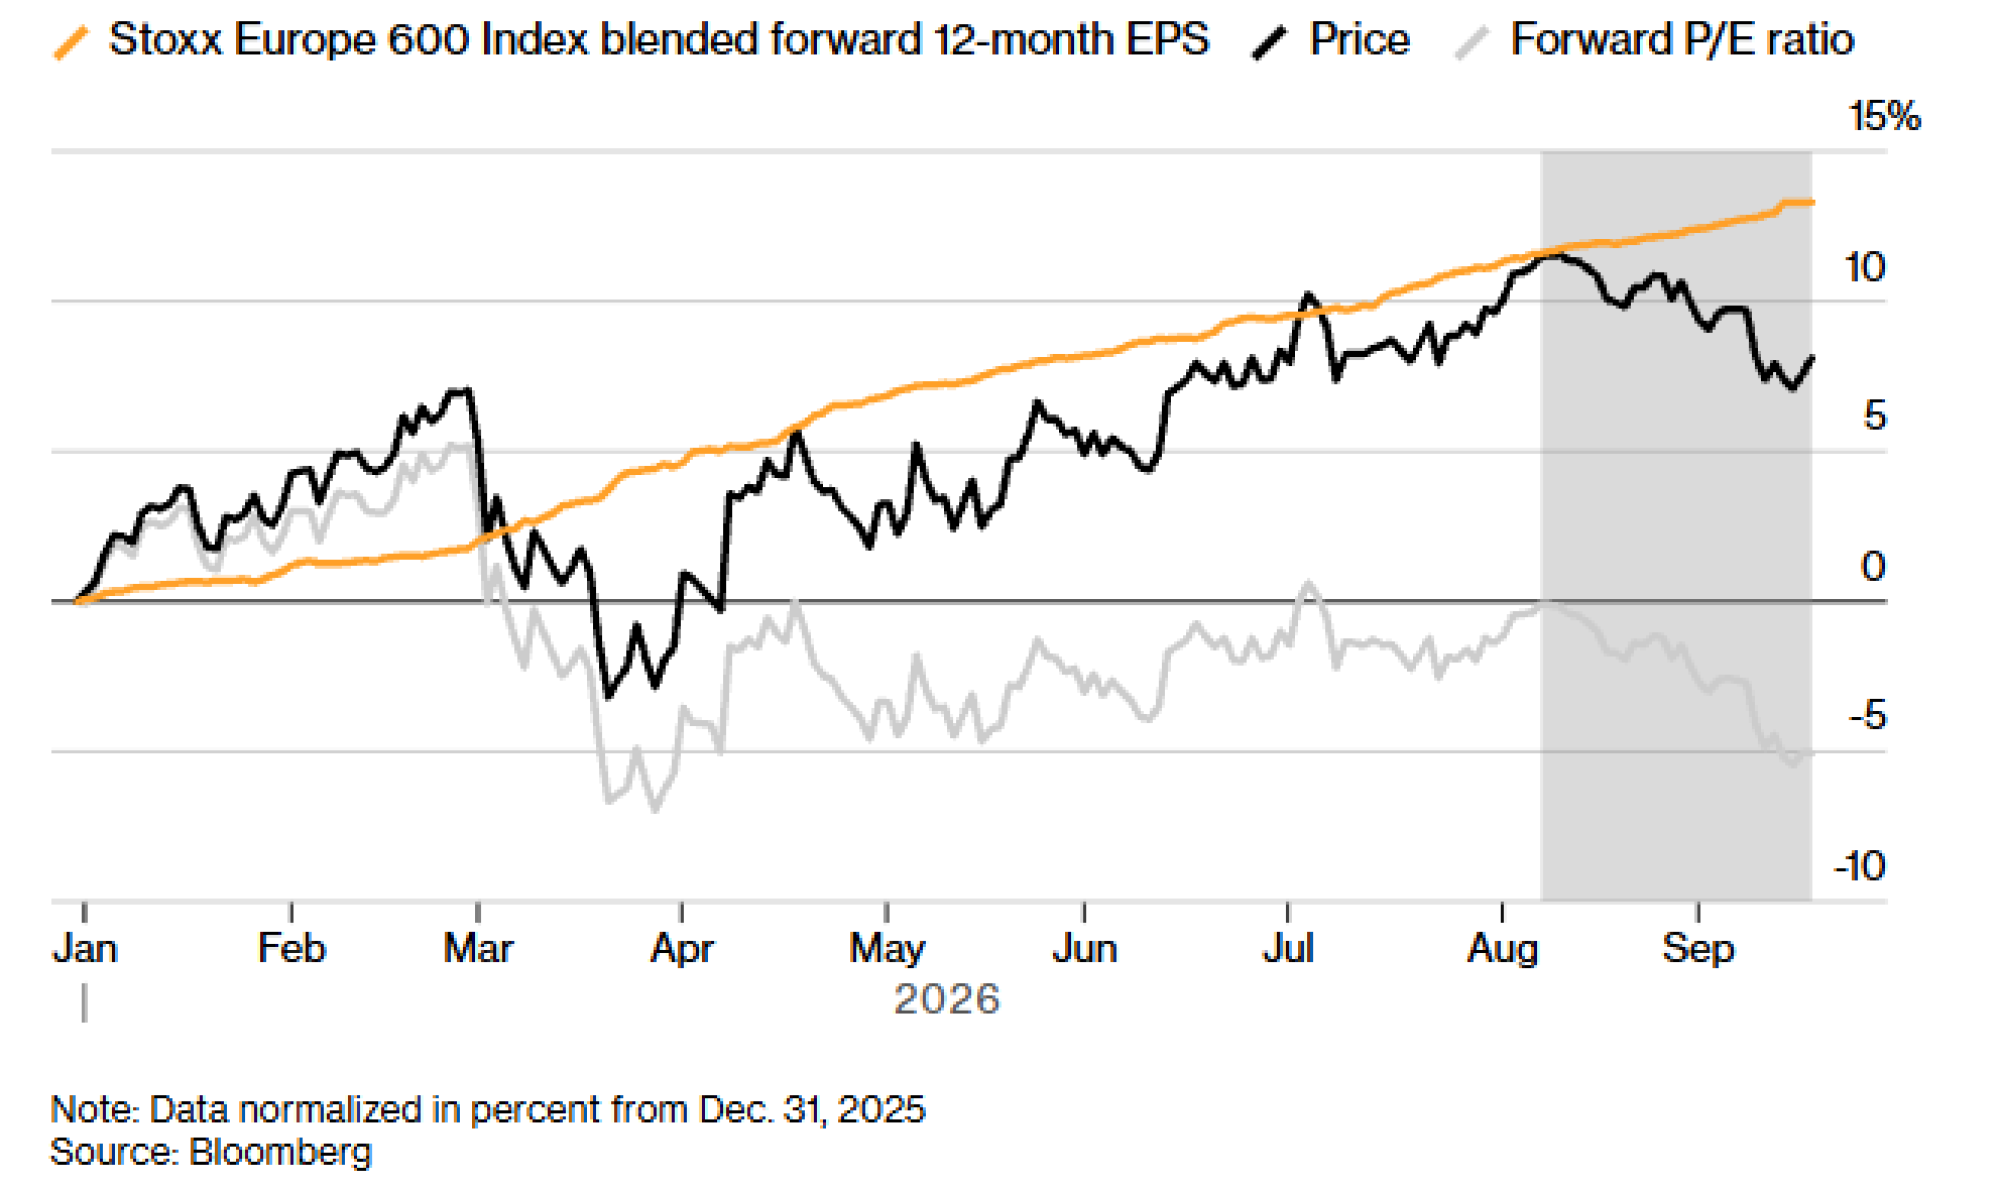
Процените за заработка укажуваат на потенцијален раст на европските акции
Stoxx Europe 600 забележа пад на вреднувањето од пет проценти од август
 Bloomberg
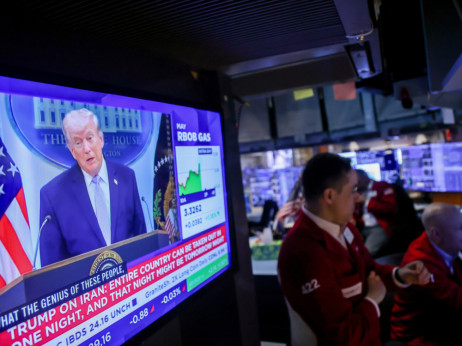
Европските акции беа под притисок минатиот месец поради силниот раст на цените на нафтата и гасот, како резултат на нерешениот конфликт во Иран. Stoxx 600 падна за 2,7 проценти во однос на врвот достигнат во август. Ормускиот теснец и понатаму е практично затворен, а повторното заострување на конфликтот го погоди расположението на инвеститорите.
Цената на нафтата брент и понатаму е над 100 долари за барел, поттикнувајќи загриженост за инфлацијата и зголемувајќи ја веројатноста дека централните банки ќе ги зголемат каматните стапки. Европската централна банка усвои порестриктивен став откако овој месец ги зголеми каматните стапки, додека пазарот на свопови очекува уште три такви потези до јуни. Кога станува збор за Банката на Англија, пазарот речиси целосно пресметува четири зголемувања на каматните стапки до јули следната година, откако централната банка во четвртокот ги задржа стапките непроменети.
„Дополнителните ризици вклучуваат намалување на пренатрупаните позиции во тргување со акции поврзани со ВИ секторот, изборите во САД, обновените царински тензии и европскиот гас, чии залихи се ниски,“ рече стратегот на „Сосиете Женерал“, Роланд Калојан. „Заедно, овие фактори би можеле да доведат до понатамошен раст на премијата за ризик на акциите.“
Макроекономскиот замав и акциите
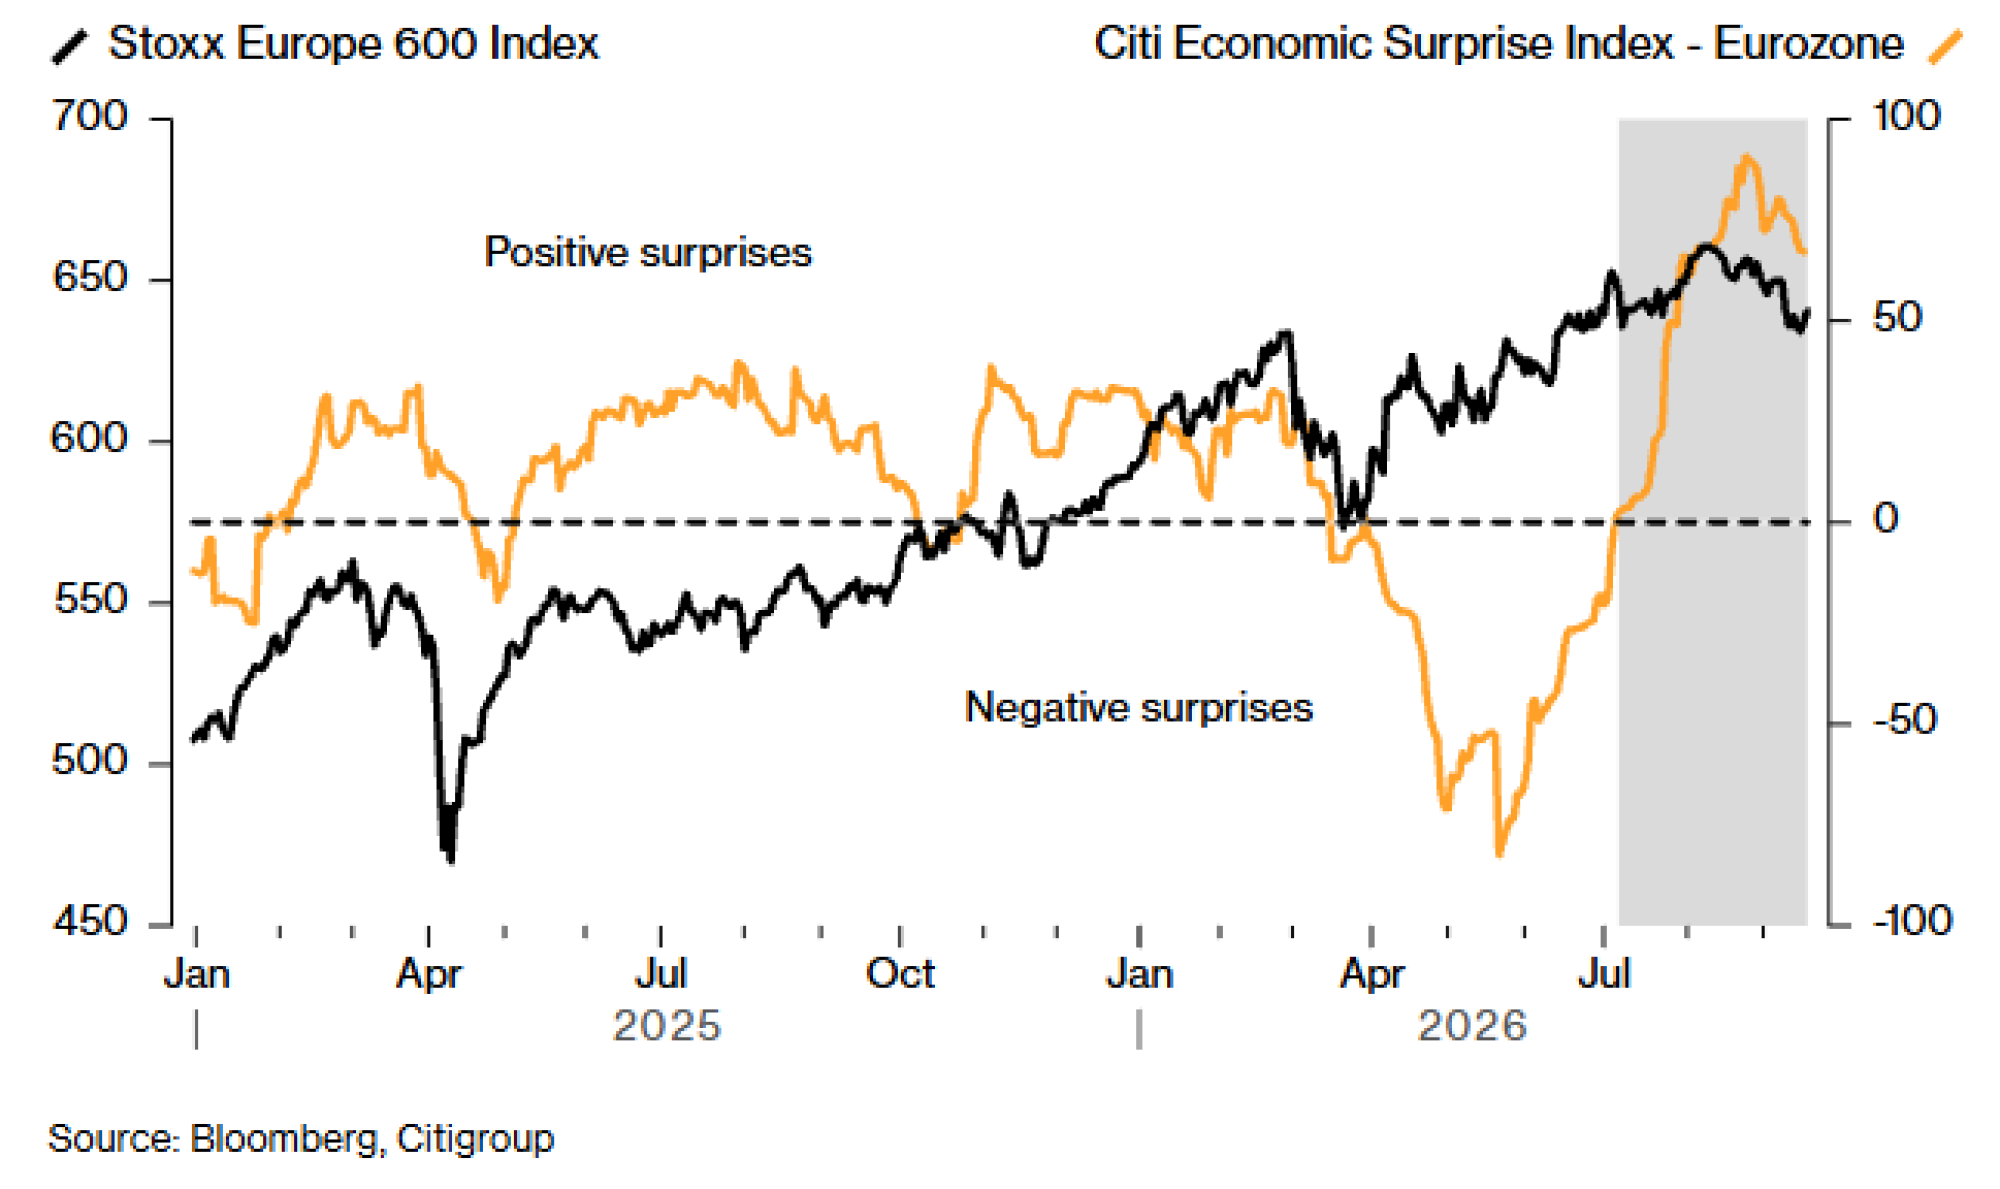
Економските изненадувања во Европа забележаа силно закрепнување во текот на минатиот месец
 Bloomberg
Довербата слабее и од другата страна на Атлантикот. Стратезите во компаниите „Велс Фарго“ (Wells Fargo & Co.) и „Јардени Рисрч“ (Yardeni Research Inc.) неделава ги намалија своите целни вредности за индексот S&P 500 за крајот на годината. Сепак, Скот Рубнер од „Ситадел“ (Citadel Securities) рече во четвртокот дека е „сè пооптимистичен“ во поглед на акциите до крајот на годината.
Во Европа оптимистичкото сценарио ослабна меѓу менаџерите на имот, покажува анкета на „Банка на Америка“ (Bank of America Corp.) објавена претходно неделава. Нето 39 проценти од европските менаџери на фондови очекуваат раст на регионалните акции во текот на наредните неколку месеци, во споредба со нето 53 проценти во август. Истовремено, нивниот очекуван 12-месечен принос на акции порасна во просек на 6,3 проценти, додека 43 проценти од инвеститорите предвидуваат дека европските и американските акции ќе постигнат слични резултати во текот на наредните 12 месеци. Големо мнозинство инвеститори сметаат дека зголемувањето на процените за заработка е најверојатната причина за понатамошен раст на европските акции, покажа анкетата.
Сè на сè, иако септември беше понестабилен поради комбинацијата на повисоки цени на нафтата, порестриктивниот став на централните банки и неповолните сезонски движења, оптимизмот за регионот и понатаму постои. Најважно е што изгледите за раст на заработката се добри. Макроекономското опкружување останува силно во регионот и глобално, со позитивни економски изненадувања и ширење на производната активност. Фискалните стимулации, особено во Германија, исто така почнаа да даваат резултати.
 Bloomberg
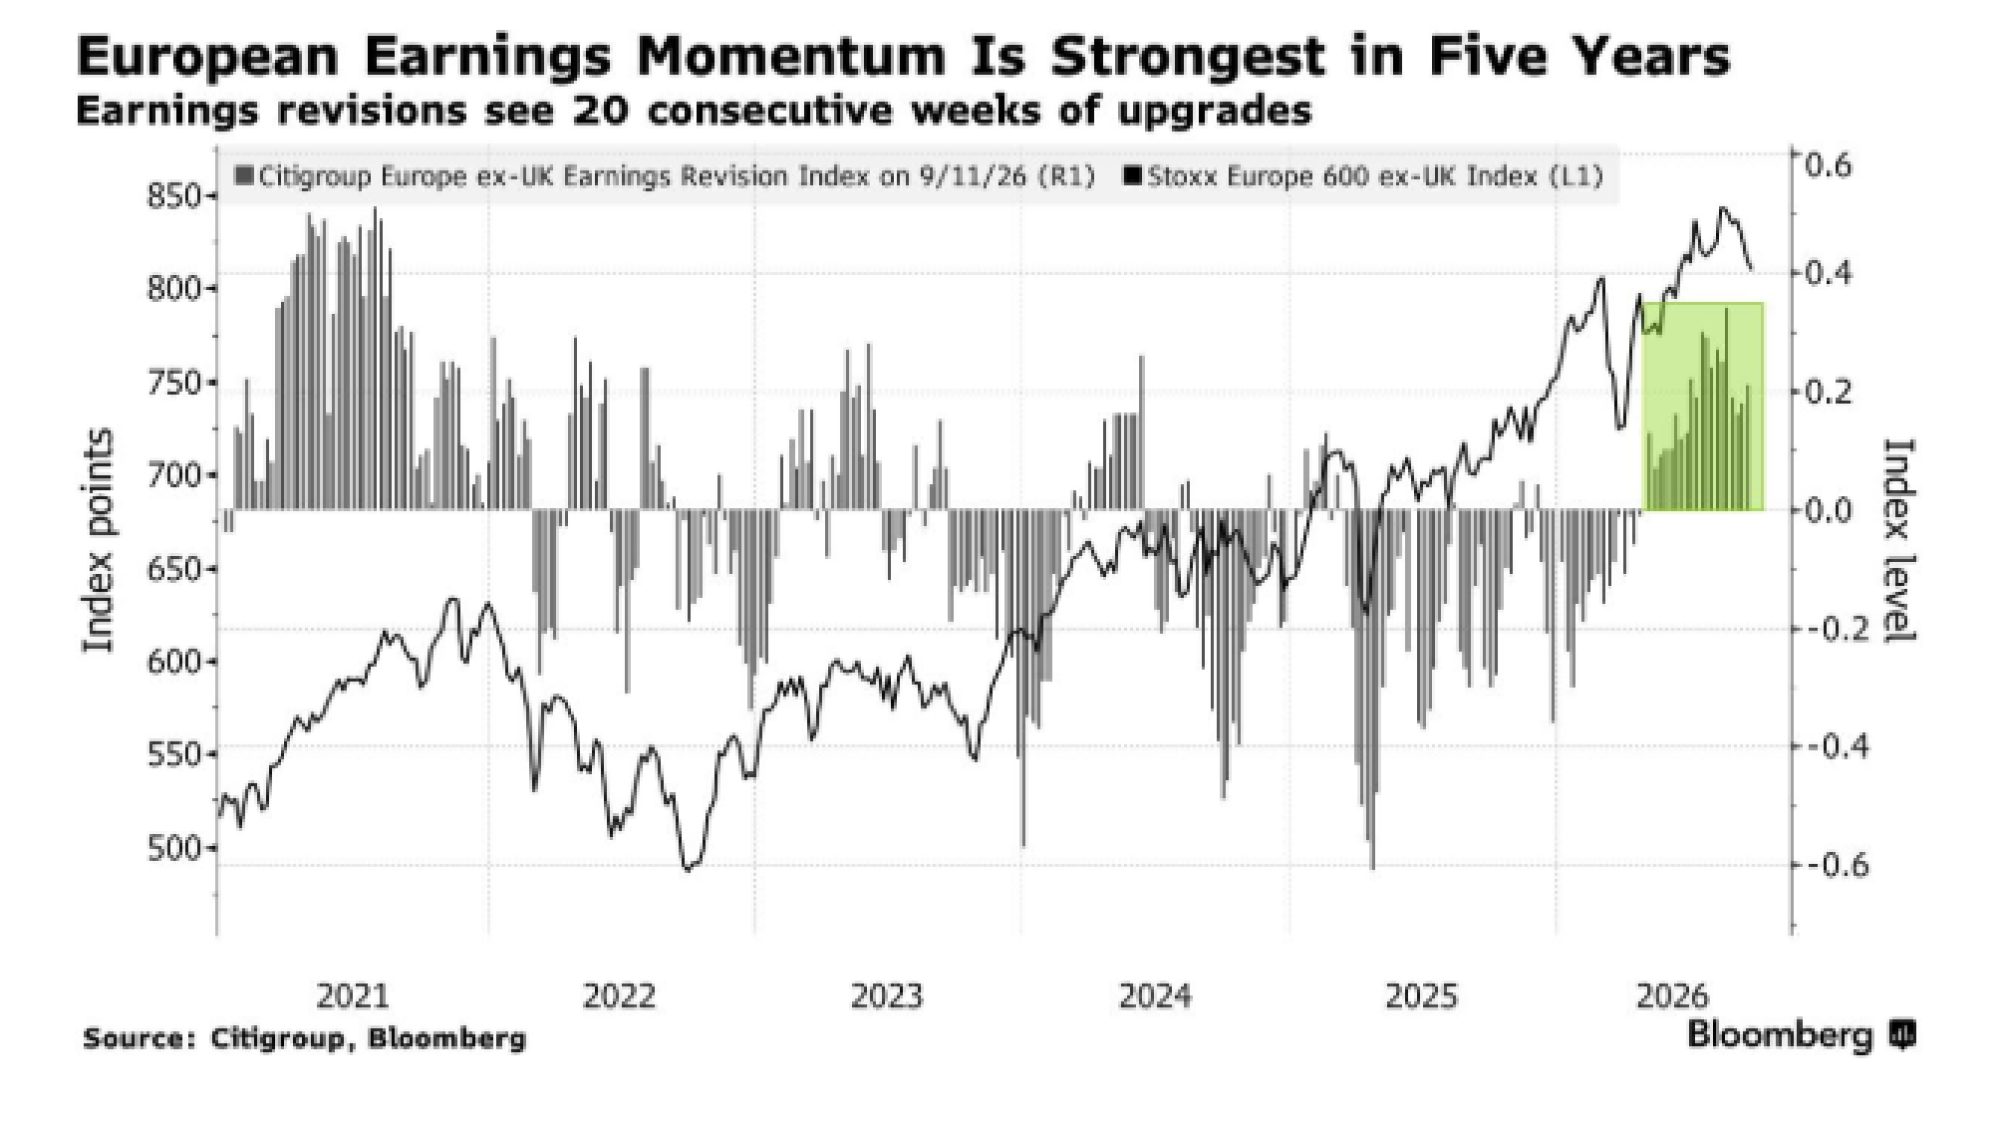
Аналитичарите продолжија да ги зголемуваат процените за профит, додека показателот за ревизија на заработката на „Ситигруп“ (Citigroup Inc.) за регионот беше во позитивна зона 20 последователни недели - најдолг период во последните пет години. Се очекува заработката на компаниите од индексот Stoxx 600 да скокне за 15 проценти во 2026 година, најмногу во последните четири години, а потоа уште 9,7 проценти во 2027 година, покажуваат податоците собрани од „Блумберг интелиџенс“.
„Остануваме оптимисти за европските акции до средината на 2027 година, со поддршка од силниот раст на заработката по акција, истовремено имајќи ги предвид растечките ризици што геополитиката и каматните стапки ги претставуваат за неодамнешното циклично подобрување на макроекономските трендови и трендовите на заработката,“ рече Беата Мантхи, директорка за стратегија за европски акции во „Сити“ (Citi).