



text size
Што има заедничко Тина Тарнер со американска државна обврзница? И двете покажуваат дека значењето на сигурноста не е секогаш едноставно.
Ана Меј Булок е родена во сиромаштија во руралниот дел на Тенеси. Како дете пеела во црковен хор, а подоцна се појавила на музичката сцена во Сент Луис, каде што станала мајка во тинејџерските години и се омажила за водач на бенд што веќе имал две деца. Тие почнале заедно да пеат и станале богати и славни, патувајќи низ целиот свет како дуото Ајк и Тина Тарнер.
Меѓутоа, нивната врска набрзо станала насилна, и емоционално и физички. Во 1976 година Тина конечно собра храброст да го напушти Ајк Тарнер.
Прочитај повеќе
Како се збогатија тие, а јас не? Пет книги нудат интересен одговор
Некои почнале од нула, некои со капитал и поддршка од блиските, а речиси сите успехот им го припишуваат на добрите одлуки, работата и упорноста. Но пет книги за парите покажуваат дека патот до богатството сепак е малку посложен...
18.09.2026

Патувавме по стапките на нашите омилени филмови, книги и ТВ-серии - еве каде нè одведоа
Ова се местата за кои ги спакувавме куферите кога нè поведе инспирацијата од некој филм, книга или ТВ-серија...
12.09.2026
Кога роботаксито ќе ги преземе улиците, дали градовите сè уште ќе бидат пријатни за луѓето?
Најголема опасност би можеле да бидат градовите дизајнирани повеќе за автономни автомобили отколку за луѓе.
09.09.2026
Книгите се селат на екраните: Ова се најочекуваните филмови и серии до крајот на годината
Големите книжевни хитови и класици до крајот на годината добиваат нови филмски и телевизиски адаптации.
28.08.2026
Можеби би помислиле дека на разведена жена, особено во тоа време, парите би ѝ биле неопходни за да се чувствува сигурно, особено затоа што имала право на значителен дел од имотот, имајќи предвид дека заедно создадоа хитови како „Proud Mary“.
Но Тина Тарнер за време на бракоразводната постапка донела изненадувачка одлука: изјавила дека не го сака имотот стекнат во бракот, вклучувајќи ги и авторските надоместоци од песните што ги прославилe.
Заминала без ништо освен старателството над четирите деца, два автомобилa и правото да продолжи да го користи своето уметничко име.
Тина Тарнер го избрала своето име наместо парите во банка затоа што знаела дека тоа ќе ѝ обезбеди поголемо чувство на сигурност.
Имотот што го оставила зад себе бил дел од животот во кој не се чувствувала безбедно. Не било јасно дали таа одлука на крајот ќе ѝ се исплати, а првите години биле многу тешки.
Добивала помош преку купони за храна, а изгледало дека нејзината кариера не оди никаде додека се приближувала кон средните години.
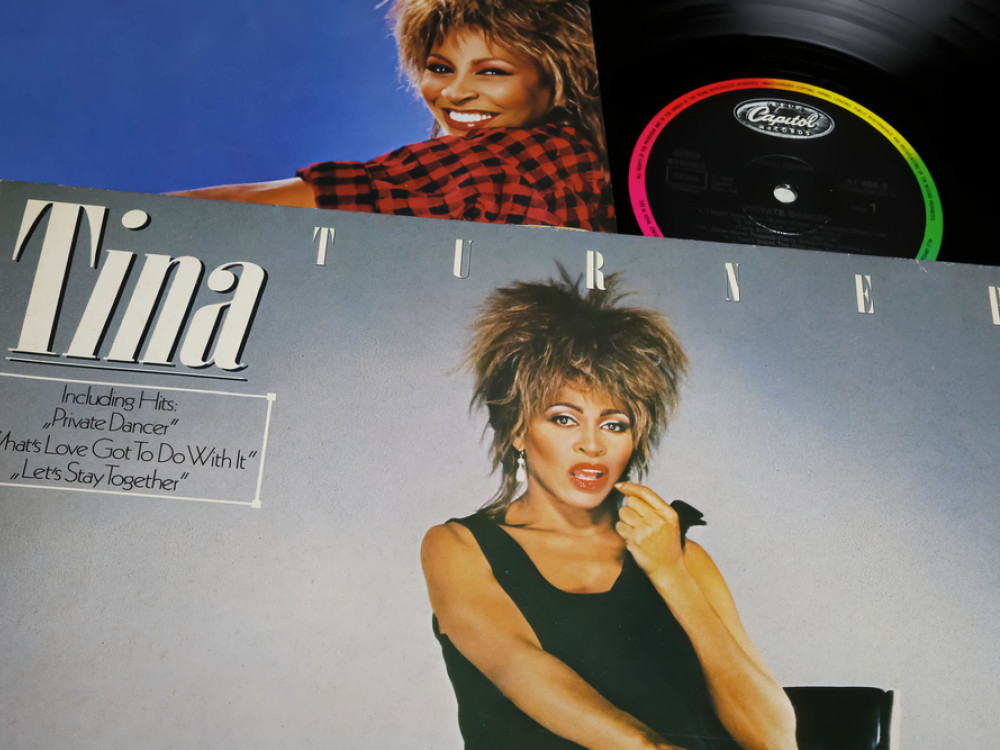
Но во своите средни четириесетти години, Тарнер го објавила албумот „Private Dancer“, кој станал повеќекратно платинест и ја претворил во уште поголема меѓународна ѕвезда отколку што била за време на бракот.
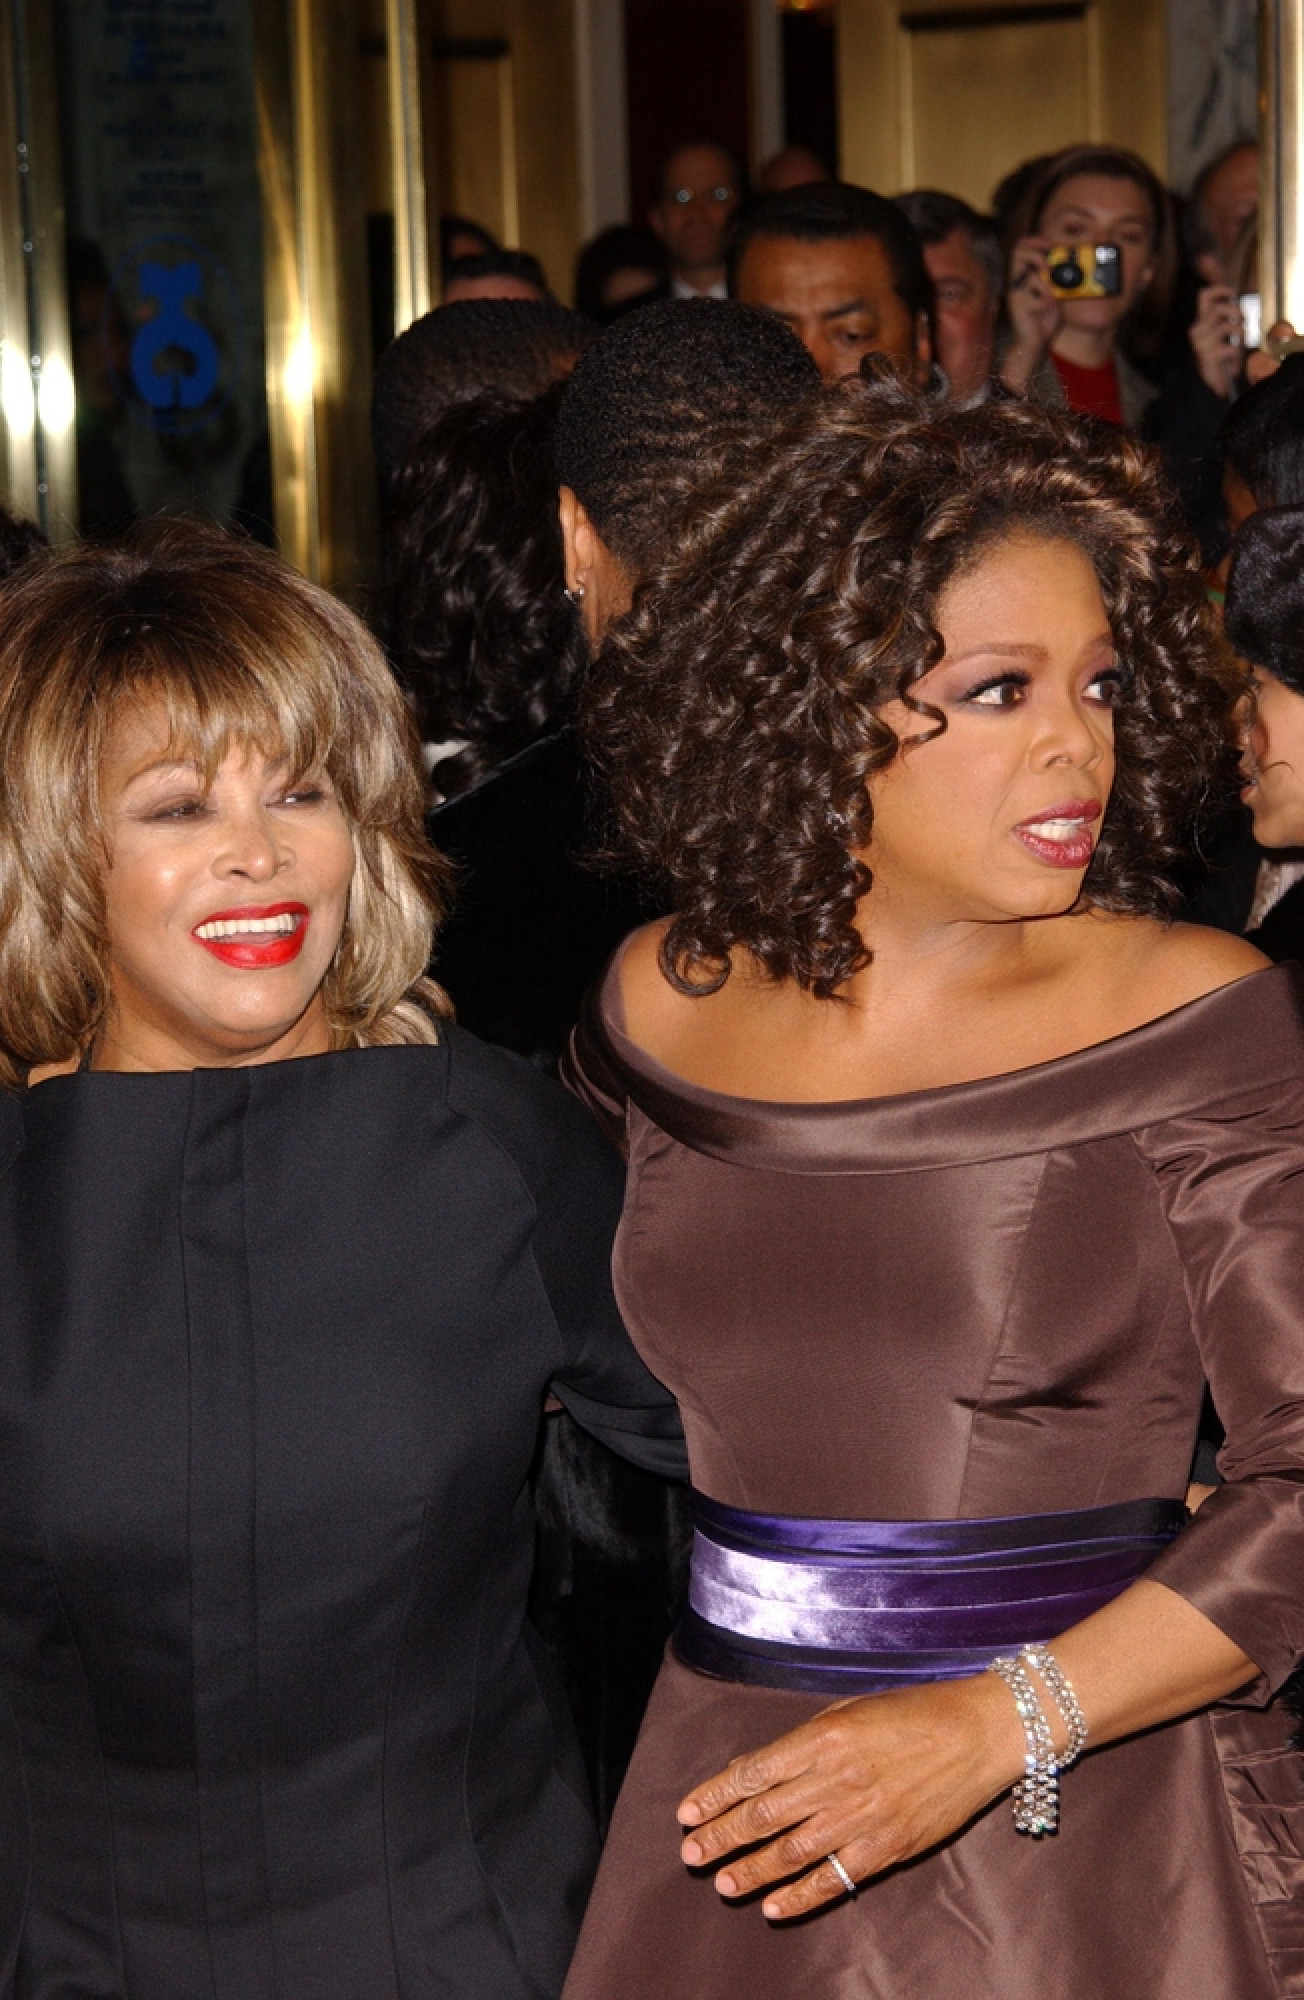 Тина Тарнер и Опра Винфри| Depositphotos
Парите во банка може да изгледаат како универзално сигурна работа, особено за Американците, кои се навикнати федералната влада да ги осигурува нивните депозити.
Но идејата дека постои универзално сигурна инвестиција или ситуација што може да ја заштити вашата иднина е мит што многу луѓе ги спречува да преземаат ризици, како што направила Тарнер.
Сигурноста не е вистинско место. Таа е чувство.
Тоа чувство е длабоко лично и може да се менува со животните околности. Она што вам ви е потребно за да се чувствувате сигурно не е истото она што му е потребно на некој друг.
Она што е безбедно во еден период не мора да изгледа така и во следниот. Но дефинирањето на личното чувство за „сигурност“ е клучно за носење добри одлуки за ризик.
За Тарнер, нејзиното име претставувало кариера и идентитет, што ѝ изгледало посигурно од парите од минатото.
Она што го сметате за сигурно го одредува начинот на кој го доживувате, вреднувате и преземате ризикот. Во финансиската економија, значењето на сигурноста зависи од вашите цели.
Цената на сигурноста е променлива категорија
На пример, обврзниците ги сметаме за сигурна инвестиција. Но не сите обврзници се сигурен начин да ја постигнете својата цел.
Ако штедите долгорочно, на пример за пензија, долгорочна обврзница веројатно ќе ги заштити вашите средства од сите промени што ќе се случуваат на пазарите во текот на децениите, особено ако е заштитена од инфлација.
Сепак, долгорочната обврзница и натаму носи ризик. Бидејќи нејзината цена повеќе осцилира од цената на краткорочна обврзница, нејзината пазарна вредност е помалку предвидлива на краток рок.
Само ако инвестирате со цел да се чувствувате сигурно по неколку децении, а не порано, можете да сметате на долгорочна заштита.
Ако вашата лична дефиниција за сигурност е долгорочна, имајте предвид дека финансиската индустрија обично поинаку го дефинира сигурното средство: како средство што секоја година нуди одредена стапка на принос и кое можете да го продадете кога ќе ви затреба за најмалку онолку пари колку што сте платиле за него.
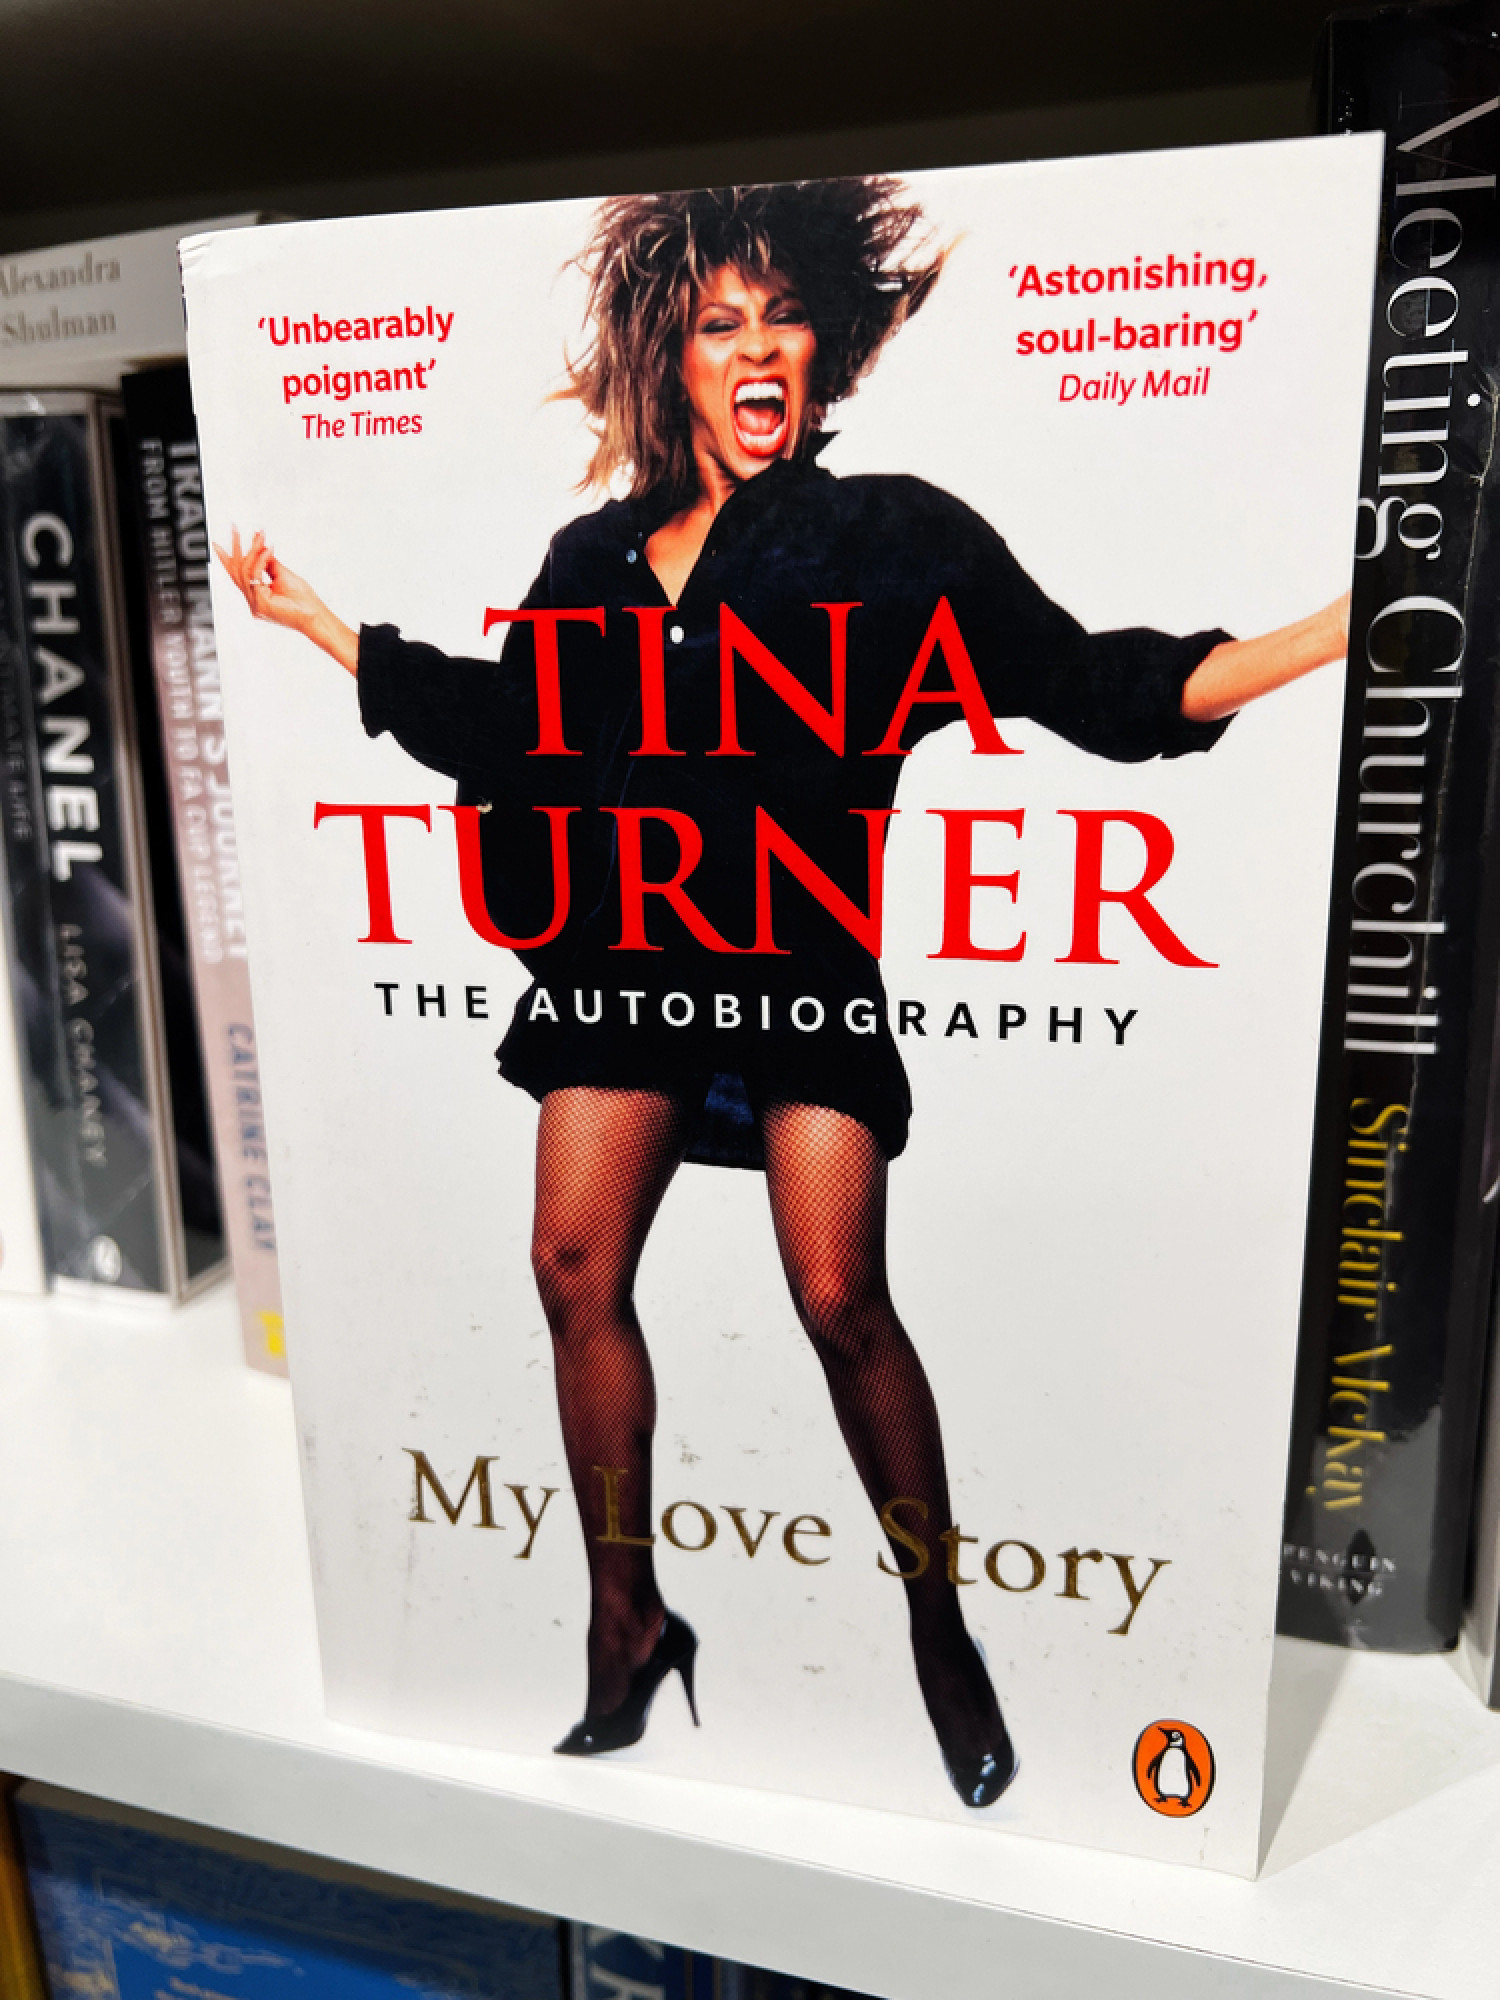 My Love Story од 2018 година е продолжение на автобиографијата од 1986 година, I, Tina: My Life Story, и го опфаќа нејзиниот живот по разводот од Ајк Тарнер, обновената соло-кариера, врската со Ервин Бах, здравствените проблеми и загубата на синот | Depositphotos
Финансиската индустрија го смета американскиот трезорски запис, односно краткорочната државна обврзница, за сигурен имот, бидејќи зад него стои државата и неговата цена речиси не се менува.
Тоа има смисла ако штедите за претстоен одмор или ако сте компанија што има вишок готовина и неколку месеци чека соодветен инвестициски проект.
Таа разлика е важна затоа што обврзниците претставуваат начин на кој финансиската индустрија ја вреднува сигурноста, а со тоа и начинот на кој го дефинира ризикот.
Па сепак, финансиската индустрија постојано погрешно проценува што е сигурно, избирајќи погрешни обврзници како безбедни и претпоставувајќи дека нивните цени не се менуваат толку многу колку што всушност се менуваат.
Промените на цените на пазарот на обврзници ни кажуваат повеќе за состојбата на ризикот и економијата отколку која било друга класа на средства, бидејќи обврзниците ја претставуваат тековната цена на сигурноста.
Попрецизно кажано, цената на „безризичното средство“, како што колоквијално се нарекуваат американските државни обврзници, се појавува во речиси секоја формула за определување на цената на средствата што се користи во финансиите. Таа претставува стандард според кој се одредува цената на секој ризик.
Таа влијае врз каматните стапки на кредитите за граѓаните и се користи како колатерал. Тоа е најважното поединечно средство во финансискиот систем.
Развојот на пазарот на државен долг е една од причините поради кои се смета дека Европа прва поминала низ индустриската револуција, а исто така и една од причините поради кои Северот победил во Американската граѓанска војна.
Најважно е што вредноста на американските државни обврзници се менувала со текот на времето, исто како што се менувал и нашиот поглед на сигурноста.
Одразувајќи го фактот дека сигурноста сè повеќе ја вреднуваме, цената на безризичните обврзници со текот на времето растела.
А колку повеќе чини една обврзница толку е помал приносот што го добива нејзиниот сопственик.
Зошто сигурноста стана толку скапа, а со тоа приносите толку ниски?
Постојат многу причини, а некои биле поважни во различни историски периоди.
Во поголемиот дел од историјата овие обврзници всушност не биле особено сигурни, а златото се сметало за крајна безризична инвестиција. Денес таа улога ја имаат американските државни обврзници.
Еден ден, иако веројатно не наскоро, тоа би можеле да бидат обврзниците на некоја друга земја или дури акциите на германски компании од секторот на обновлива енергија.
Никој не знае. Сè е можно.
Идејата дека државниот долг на релативно млада држава може да се смета за безризичен би била незамислива пред еден век.
Во поголемиот дел од историјата, државите имале проблеми со отплата на долговите или ги обезвреднувале преку инфлација.
Каматните стапки на обврзниците постепено паѓале делумно затоа што овие средства станувале посигурни и повредни како што државите станувале побогати и постабилни.
Кога се случило тоа, државите повеќе немале потреба да нудат високи каматни стапки за да привлечат купувачи.
Но настаните во последните неколку децении се особено значајни кога станува збор за нашето растечко избегнување на ризикот.
Како што побарувачката за сигурност растела во сите аспекти од животот, од отстранување на нишалките од детските игралишта до многу други работи, така растела и цената на средствата со низок ризик.
По азиската финансиска криза во 1997 година, многу земји сакале да ја намалат својата изложеност на ризик. Затоа купувале големи количества сигурни обврзници издадени од големи и богати држави како САД и земјите членки на Европската Унија.
Регулаторите сакале да обезбедат помал ризик на пазарите и барале финансиските институции да држат повеќе средства со низок ризик.
Тоа ја зголемило побарувачката за обврзници, па тие станале значително поскапи.
Тоа беше период на ниски каматни стапки и низок ризик. Инфлацијата беше многу ниска и предвидлива.
Обврзниците на богатите држави беа етаблирани како сигурни средства на светот, а приносите продолжија да се намалуваат.
По финансиската криза во 2008 година, централните банки почнаа да купуваат големи количества обврзници на сопствените држави, со што побарувачката дополнително се зголеми.
Огромната побарувачка за средства со низок ризик, чија понуда беше ограничена, ги направи уште поскапи.
Како што цената на сигурноста значително растеше, се менуваше и начинот на кој функционираа финансиските пазари, бидејќи инвестирањето во средства со низок ризик повеќе не носеше значителен принос.
Оваа исклучително голема побарувачка за сигурност во последните години објаснува зошто вложувањето во нискоризични средства, како државни обврзници или штедни сметки во банка, носи толку мал принос.
Тоа објаснува и зошто каматните стапки на хипотекарните кредити паднаа од 13 проценти во текот на 1980-тите години на околу три проценти до почетокот на 2020-тите.
Исто така објаснува и зошто толку многу капитал се пренасочи кон криптовалутите и технолошките стартапи: ако сакате вашите заштеди да растат, мора да ги вложувате во поризични средства.
Помина времето кога банката ви плаќаше осум проценти камата на едногодишен орочен депозит. Денес сте среќни ако добиете камата што едвај ја следи инфлацијата.
Ако сте управител на пензиски фонд што мора да оствари одреден принос за исплата на пензии, ќе бидете принудени да преземете ризик.
Сигурноста стана многу скапа
Накратко, на почетокот на 2020-тите стана поевтино да се биде на другата страна од ризикот. Стана поисплатливо да се биде должник отколку штедач.
Стана поевтино да се позајмуваат пари за купување недвижности или автомобили.
Ниските каматни стапки се проширија низ целиот глобален финансиски систем, што значеше дека дури и земјите во развој, кои вообичаено плаќаат високи камати, можеа да се задолжуваат по пониски стапки и така да го финансираат својот развој.
И за компаниите беше поевтино да финансираат проширување на работењето или да вработуваат повеќе луѓе.
Поевтиниот долг на многу начини го прави светот помалку ризичен, бидејќи парите се лесно достапни кога се потребни.
Од друга страна, станува полесно користењето финансиски лост, односно преземањето поризични позиции.
Ако нешто нагло се промени и каматните стапки пораснат или пазарот на обврзници се замрзне, стануваме поранливи.
Она што се случи со безризичните средства и нивното влијание врз финансиските пазари претставува корисна метафора за остатокот од економијата и нашиот однос кон ризикот во другите области од животот.
Како што светот стануваше сè поопседнат со сигурноста, целиот финансиски систем се менуваше.
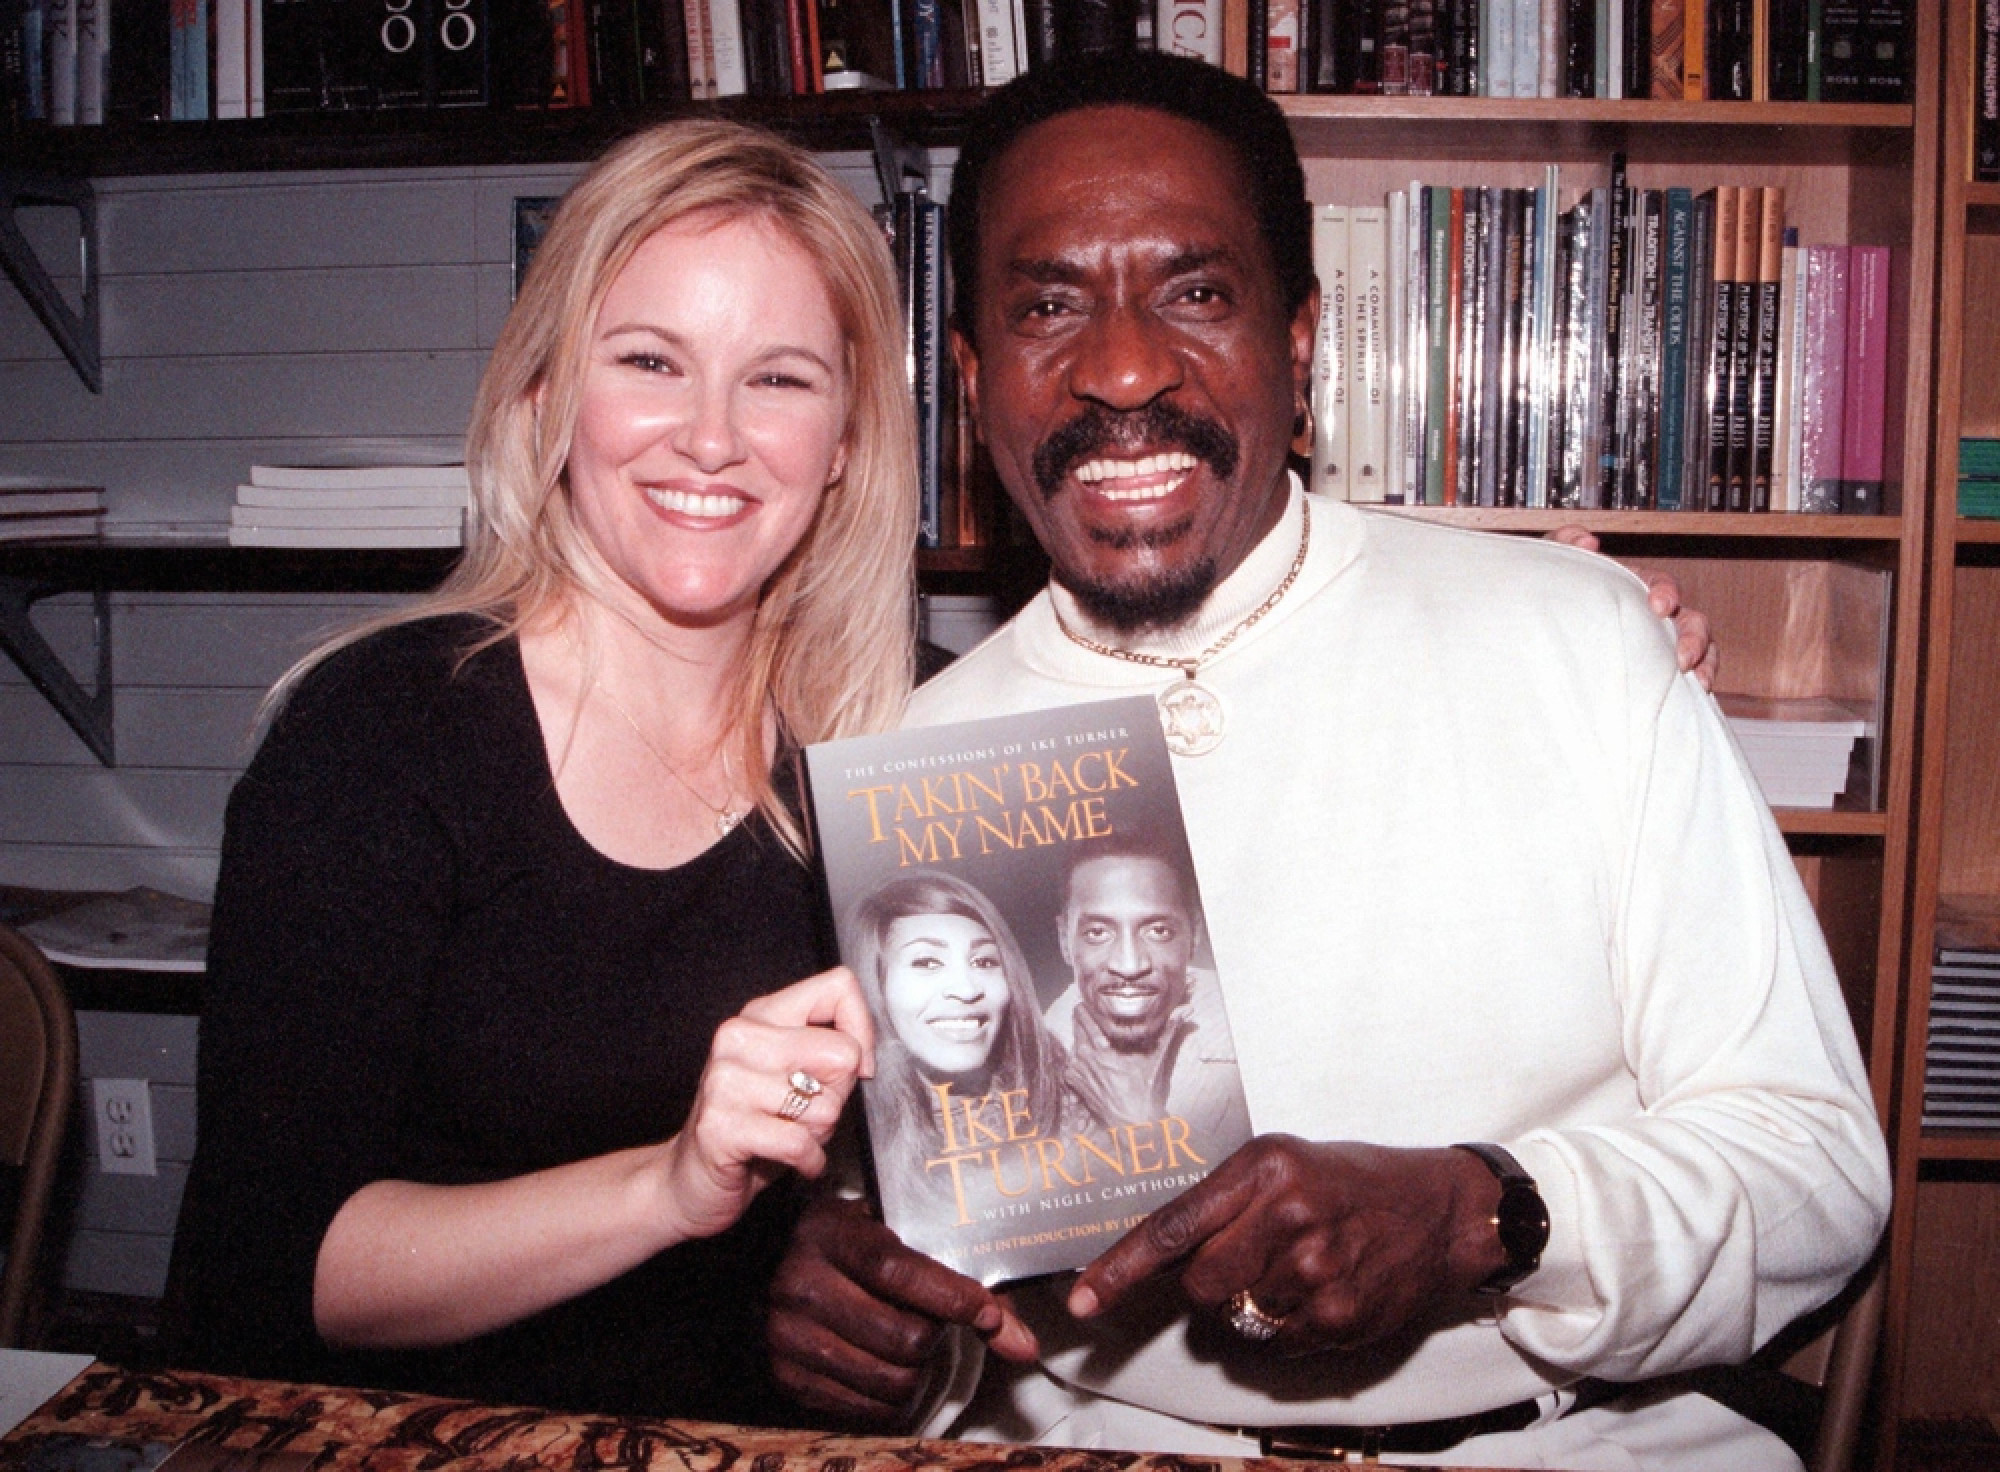 Во 1999 година Ајк Тарнер ја изнесе својата страна на приказната во книгата Takin' Back My Name, во која не се обидува да го минимизира своето агресивно однесување или насилните инциденти кон Тина. Музичарот почина во 2007 година; на фотографијата е прикажан со својата сопруга Џенет Тарнер, со која се ожени долго по разводот со Тина. | Depositphotos
На еден начин, светот стануваше посигурен бидејќи сè повеќе ја вреднувавме сигурноста, барем поголемиот дел од времето. Но на друг начини, оваа промена нè направи поранливи.
На пример, рецесиите станаа потешки за сузбивање од страна на централните банки бидејќи каматните стапки беа толку ниски што имаше мал простор за дополнително намалување со цел повторно да се поттикне растот.
Стапките станаа толку ниски што многу инвеститори мораа да преземат поголем ризик за да ги остварат своите цели.
Тие почнаа да вложуваат во средства што изгледаа сигурно и нудеа нешто повисок принос.
Но грчките обврзници или хипотекарните хартии од вредност се покажаа како помалку сигурни отколку што изгледаа претходно.
По децении на пад на каматните стапки, особено по 2010 година, приносите на обврзниците повторно почнаа да растат. Каматните стапки во текот на 2020-тите пораснаа и сега изгледа дека ќе останат на повисоко ниво.
Овој пресврт изненади многу луѓе, па дури и економисти.
Луѓето во финансиската индустрија и владите почнаа да веруваат дека каматните стапки или ќе продолжат да паѓаат или барем ќе останат непроменети. Сите требаше да знаеме повеќе од тоа.
Истражувањата за движењето на каматните стапки низ повеќе децении покажуваат дека тие и понатаму растат и паѓаат, дури и ако низ вековите постепено се намалувале.
Тие исто така укажуваат дека голем дел од она што се случи по 2010 година бил само привремен период, а не траен пад на каматните стапки.
Цената на сигурноста не е стабилна. Никогаш не била и никогаш нема да биде, бидејќи начинот на кој ја вреднуваме се менува со текот на времето.
- Овој текст е адаптација од книгата на Алисон Шрагер „Worth the Risk: The Seven Myths That Keep Us From Taking the Chances We Need to Take“, која ќе биде објавена од Yale University Press. Авторски права © 2026 Алисон Шрагер. Избраниот извадок е објавен со дозвола.