



text size
Опседнатоста на Волстрит со вештачката интелигенција е толку силна што ги засенува сите ризици, вклучително и наглото зголемување на каматните стапки, додека инвеститорите продолжуваат да вложуваат пари во најголемите технолошки компании на пазарот и да ги туркаат берзанските индекси кон рекордни нивоа.
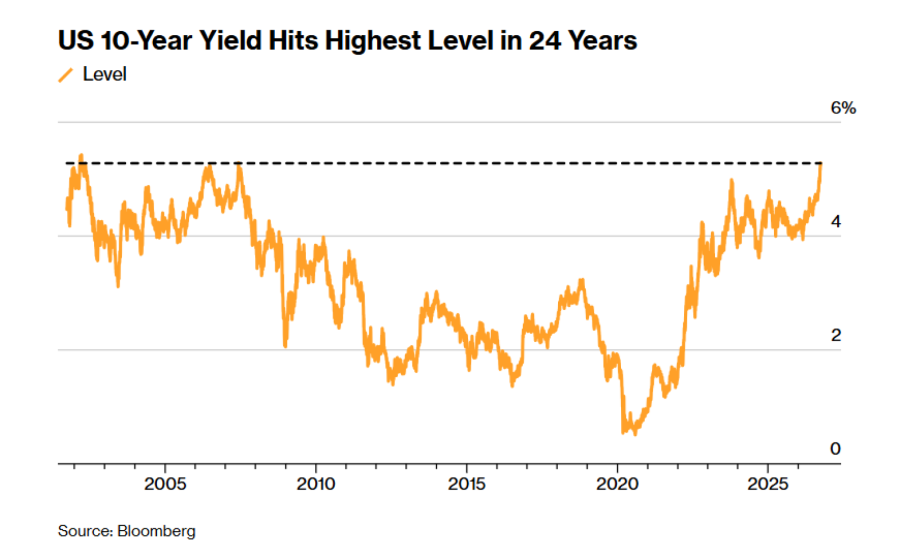
Но, и покрај сета еуфорија, ризиците што се наѕираат на хоризонтот стануваат сè поизразени, особено бидејќи приносите на долгорочните американски државни обврзници се тргуваат во близина на највисоките нивоа во последните неколку децении.
„Со овие повисоки стапки, сите сме напнати“, изјави Кен Махони, главен извршен директор на „Махони асет менаџмент“.
Прочитај повеќе
Бесент ги отфрла стравувањата од растот на приносите и ВИ балон
Американскиот министер за финансии Скот Бесент смета дека растот на приносите на американските државни обврзници не е причина за загриженост, бидејќи го следи светскиот тренд.
пред 13 часа

Десет причини за растот на приносите на државните обврзници
Приносите на обврзниците растат речиси секојдневно ширум светот, поттикнувајќи жестока дебата за причините за тоа уште колку можат да растат.
01.10.2026
Приносот на американските 10-годишни обврзници е највисок од 2002 година
Инвеститорите очекуваат зголемување на каматната стапка на Фед до крајот на годината, поради што приносот на американските 10-годишни обврзници е највисок од 2002 година.
01.10.2026
Зошто приносите од обврзниците растат низ целиот свет и колку долго можат да издржат акциите?
Зголемувањето на приносите не влијае само на оние кои купуваат или продаваат обврзници.
01.10.2026
Само минатата недела, приносот на долгорочните обврзници достигна 5,69 отсто, а приносот на десетгодишните обврзници надмина 5,3 отсто, нешто што не се случило кај ниту едните од 2002 година. Но, технолошките акции сепак успеаја да ги задржат добивките. Индексот Nasdaq 100 во петокот достигна нов рекорд и годинава е зголемен за 22 отсто, додека индексот S&P 500 е на помалку од еден отсто од историскиот максимум што го достигна во август. Најголем придонес во растот на S&P 500 и технолошки ориентираниот Nasdaq 100 во последните три месеци имаат гигантите во областа на вештачката интелигенција „Мајкрософт“, „Енвидија“ и „Епл“.
 Bloomberg Mercury
„Ќе речев дека пет отсто е границата, но, знаете, тоа веќе некако е зад нас“, изјави Мет Стаки, главен портфолио-менаџер во „Нортвестерн мјутуал“.
Довербата на инвеститорите во одржливоста на овој раст во голема мера се потпира на исклучително високите очекувања за претстојните финансиски резултати на технолошките гиганти, кои во изминатите неколку години беа заслужни за најголемиот дел од растот.
Добивката по акција во секторот во третиот квартал се очекува да скокне за повеќе од 65 отсто, со што групата би имала втор најбрз раст по енергетскиот сектор, придонесувајќи за очекуваниот раст на добивката по акција од повеќе од 24 отсто кај компаниите од S&P 500, според „Блумберг интелиџенс“. Ако тоа се случи, ова ќе биде трет квартал по ред во кој добивката по акција на индексот пораснала за повеќе од 20 отсто.
„Тешко е дури и да се стави тоа во перспектива“, изјави Роб Конзо, главен извршен директор на „Велт алајанс“. „Историски е.“
Вештачката интелигенција беше главниот двигател на растот на берзата, а особено на технолошките акции, во последните три години, додека компаниите трошат стотици милијарди долари за изградба на инфраструктурата потребна за функционирање на технологијата која сè уште е во рана фаза. Тие капитални расходи создадоа позитивен круг за инвеститорите, во кој гигантите што ги прават инвестициите бележат раст бидејќи напредуваат во областа на вештачката интелигенција, додека компаниите што ги добиваат тие пари, од производители на чипови до компании за изградба на центри за податоци, исто така растат бидејќи нивните приходи нагло се зголемуваат.
Алчност и страв
Сепак, расположението околу вештачката интелигенција во последните неколку месеци многупати осцилираше меѓу возбуда и загриженост, додека професионалците на Волстрит се прашуваат кога и дали воопшто ќе видат поврат од сите тие огромни вложувања, како и дали тоа воопшто ќе биде важно со оглед на ризиците што технологијата би можела да ги претставува за човештвото. Истовремено, пазарот се справува со војната во Иран, упорната инфлација предводена од наглиот раст на цените на нафтата и веројатноста Федералните резерви уште еднаш да ги зголемат каматните стапки годинава.
Тие промени во расположението поттикнаа ротации од софтвер кон хардвер и повторно назад кон технолошките гиганти од „Величествената седумка“, кои заостануваа во првата половина од годината, но го надминуваат поширокиот пазар од крајот на јули.
Сето тоа создава сложено опкружување за тргување. Неверојатниот моментум што ги турка нагоре акциите поврзани со вештачката интелигенција не може да се игнорира, но заканата од пад на берзата е реална, особено со каматните стапки на исклучително високи нивоа и со оглед на тоа што компаниите што инвестираат во вештачка интелигенција мора да позајмуваат сè поголеми износи капитал за да ги финансираат своите амбиции.
„Акциите чувствителни на каматните стапки го чувствуваат притисокот на ова ниво“, рече Махони. „Мислам дека секоја акција би го почувствувала ако стапките продолжат постепено да растат.“
Се чини дека пазарот прифати дека каматните стапки ќе останат повисоки подолго од очекуваното, барем засега. Но, не е јасно колку долго тоа може да трае или на кое ниво притисокот би почнал да ги погодува технолошките акции, со оглед на силните финансиски резултати.
„Историски, потребно е движење од околу 100 базични поени кај приносот на десетгодишните обврзници за да почне да влијае врз вреднувањата и добивките“, рече Стаки. „Значи, претпоставувам дека, едноставно кажано, границата е повисока.“
Со приносот на референтните десетгодишни американски државни обврзници од околу 5,3 отсто, нема уште многу простор за раст. „Ако приносите на десетгодишните обврзници достигнат шест отсто, ќе водиме поинаков разговор“, изјави Крис Галипо, главен пазарен стратег во Френклин Темплетон институтот.
 Bloomberg Mercury
Последен пат приносот на десетгодишните обврзници накратко достигна пет отсто во 2023 година. S&P 500 таа година порасна за 24 отсто, со што започна тригодишна серија на двоцифрени процентуални добивки. Тогаш теоријата беше дека растот на приносите не го запрел берзанскиот раст бидејќи добивките ги предводеше „Величествената седумка“, чии компании имаа огромни резерви на готовина во своите биланси и ниски нивоа на долг, што им овозможуваше да ги издржат повисоките трошоци за задолжување.
Принудени на пресврт
Тоа се промени годинава, бидејќи огромните инвестиции во инфраструктура за вештачка интелигенција ги поттикнаа компаниите да продаваат акции и да издаваат обврзници за да го обезбедат потребниот капитал. Големите инвеститори во вештачка интелигенција „Алфабет“, „Амазон“ и „Мета“ забележаа негативен слободен паричен тек на годишна основа.
„Овие компании првично влегоа во оваа фаза на изградба на инфраструктура за вештачка интелигенција со максимална флексибилност, имајќи беспрекорни кредитни профили АА и ААА, кои ние ги нарекуваме Маунт Рашмор на корпоративните кредити“, изјави аналитичарот на „Блумберг интелиџенс“ Роберт Шифман. „Денес, сепак, хиперскалерите како „Мета“, „Амазон“, „Алфабет“, „Мајкрософт“ и „Оракл“ имаат потреби од готовина што далеку ги надминуваат нивните внатрешни извори на средства, принудувајќи ги да се свртат кон пазарите на долг, што ќе ја зголеми задолженоста во следните две години.“
Но, дури и во вакви тешки услови, кредитните рејтинзи на компаниите сè уште не се погодени, додаде тој.
„Оваа необична стабилност опстојува бидејќи очекувањата за силен раст на EБИТДА и понатаму успешно го неутрализираат зголеменото задолжување“, рече Шифман.
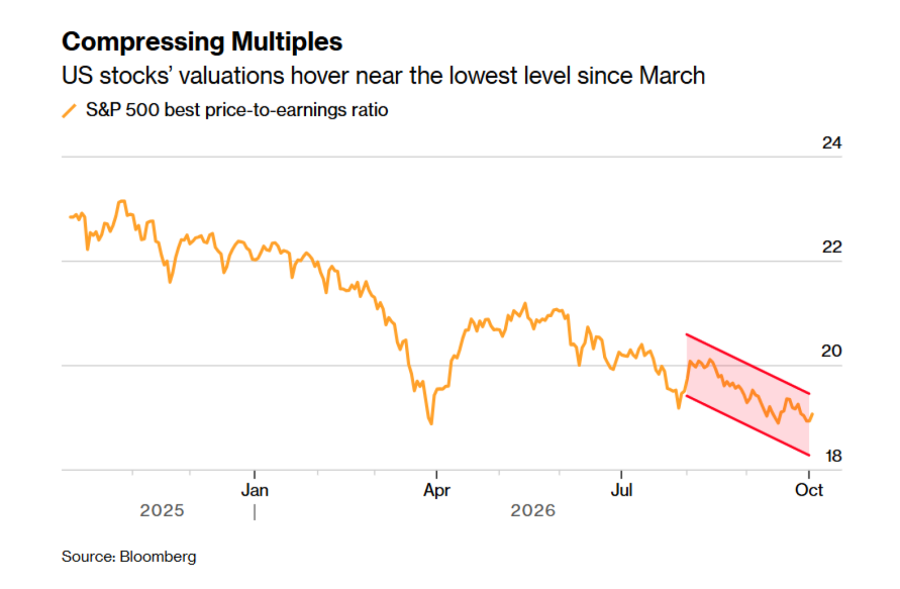
Секако, повисоките приноси ги погодија другите делови од пазарот, што доведе до намалување на мултипликаторите на S&P 500. Индексот сега се тргува по помалку од 19 пати од очекуваната добивка, во споредба со повеќе од 21 пат во мај.
Веслаат како луди
„S&P на ниво на индекс е како патка на површината на водата“, рече Галипо. „Изгледа дека сè е во ред, но под површината нозете веслаат како луди.“
Со оглед на тоа колку технолошките акции го предводеа растот во изминатите неколку години, најголемата загриженост за инвеститорите е дали, ако почнат да губат сила, тоа ќе ја доведе во прашање стабилноста на целиот пазар. „Ако технологијата ја загуби силата и технолошките акции претрпат корекција, тогаш може да паднат уште многу домино-плочки“, рече Махони.
Засега, силниот моментум продолжува бидејќи инвеститорите очекуваат дека крајот на војната на САД со Иран брзо ќе ги намали цените на нафтата, ослабувајќи го притисокот на инфлацијата врз економијата, рече Махони. Ако тоа се случи, се очекува силните финансиски резултати да ги поттикнат акциите на големите технолошки компании уште повисоко.
Сепак, тоа воопшто не е загарантирано. Во меѓувреме, војната продолжува, а експертите се прашуваат дали цените на нафтата веднаш ќе паднат доколку таа заврши. Во комбинација со упорната инфлација и високите каматни стапки, постојат многу ризици што исто толку лесно би можеле да го прекинат овој раст.
„Растот и понатаму е силен, поддржан и поттикнат од активностите поврзани со технологијата“, изјави Магдалена Окампо, пазарен стратег во „Принсипл асет менаџмент“. „Она што сега се менува е растечката перцепција дека потенцијално постои поголем нагорен ризик за инфлацијата и малку поголем надолен ризик за растот. И можеби токму тоа пазарите ни го кажуваат под површината.“